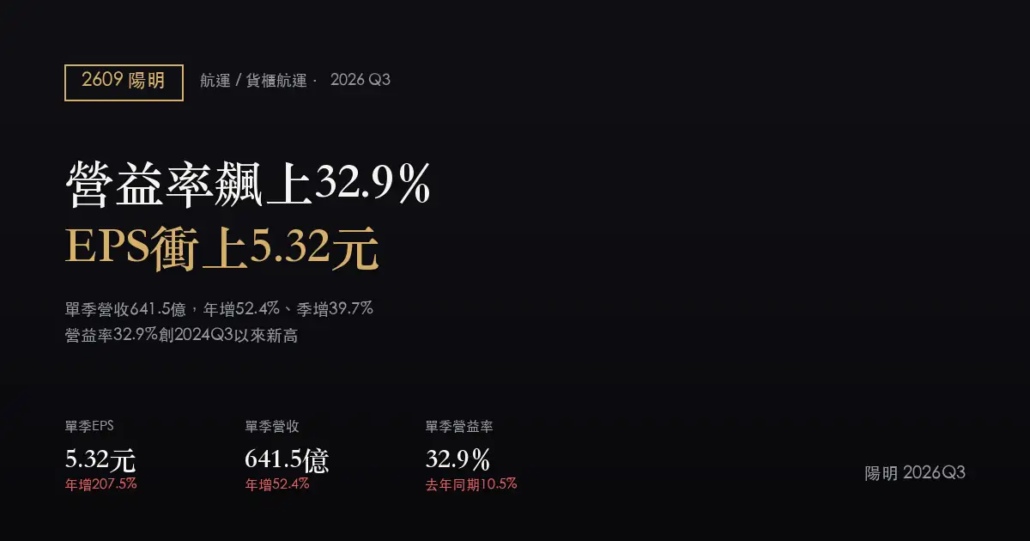
陽明(2609)2026Q3 財報分析:單季營益率飆上32.9%,創2024年第三季以來新高
2026Q3 單季 EPS
5.32 元
年增 207.5%/季增 224.4%
單季營收
641.5 億
年增 52.4%/季增 39.7%
單季毛利率
37.1%
去年同期 15.9%/上季 17.5%
10月單月營收
210.4 億
年增 82.4%/月減 3.0%
陽明 2026 年第三季財報裡最值得注意的,不是 EPS 年增 207.5% 這個被低基期放大的數字,而是單季營益率一口氣跳到 32.9%——比上一季的 12.4% 多了 20.5 個百分點,比去年同期的 10.5% 多了 22.4 個百分點,是 2024 年第三季以來最高。營收、毛利率、營益率、EPS 四項指標在這一季同步創下 2024 年第三季以來的新高,顯示運價回升的力道在第三季明顯增強,已經不是上一季那種「本業剛從虧損翻正、幅度有限」的狀態。
EARNINGS SUMMARY
財報摘要
- 營益率單季跳升逾 20 個百分點:32.9%,較上季 12.4% 增加 20.5 個百分點、較去年同期 10.5% 增加 22.4 個百分點,是本資料集涵蓋期間(2022 年第一季至今)裡,2024 年第三季之後最高的一次。
- 營收與 EPS 同步創 2024 年第三季以來新高:單季營收 641.5 億元,年增 52.4%、季增 39.7%;單季 EPS 5.32 元,是 2024 年第三季(8.12 元)之後最高的一次單季數字。
- 毛利率同步走高,但仍低於 2024 年第三季與 2022 年景氣高峰:本季毛利率 37.1%,較上季 17.5%、去年同期 15.9% 皆明顯改善,但低於 2024 年第三季的 47.5%,更遠低於 2022 年前三季 60% 以上的水準。
- EPS 年增 207.5% 需放進低基期脈絡看:去年同期 EPS 僅 1.73 元,本身已處於本輪運價循環的低檔區間,年增率被這個低基期放大;下一個比較基期(2025 年第四季 EPS 0.66 元)更低,未來一季的年增率可能繼續偏大。
- 10 月營收延續強勢,但月增已轉負:公司最新公告 10 月單月營收 210.4 億元,年增 82.4%,但月減 3.0%;1 至 10 月累計營收 1,697.7 億元,累計年增 23.2%,低於單月年增幅度,公司說明主要是整體運價上漲所致。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 641.5 億 | 420.9 億 | 459.2 億 | +52.4% |
| 營業毛利(約) | 238.0 億 | 66.9 億 | 80.4 億 | +255.7% |
| 營業利益(約) | 211.1 億 | 44.2 億 | 56.9 億 | +377.5% |
| 毛利率 | 37.1% | 15.9% | 17.5% | +21.2 個百分點 |
| 營益率 | 32.9% | 10.5% | 12.4% | +22.4 個百分點 |
| 每股盈餘(EPS) | 5.32 元 | 1.73 元 | 1.64 元 | +207.5% |
單位:新台幣。營業收入、毛利率、營益率、EPS 為公告數字;營業毛利(約)、營業利益(約)為營收乘以毛利率/營益率換算之約略值,非公司揭露的精確金額。本次資料未提供業外收支與稅前淨利細項,故未列入本表,相關結構仍待公司正式財報公告後確認。
近八季 EPS 走勢
| 季別 | 單季營收(億元) | 毛利率 | 營益率 | 單季 EPS(元) |
|---|---|---|---|---|
| 2024 Q4 | 534.8 | 30.5% | 24.8% | 3.59 |
| 2025 Q1 | 455.1 | 21.0% | 15.9% | 2.23 |
| 2025 Q2 | 386.6 | 15.6% | 10.1% | 0.28 |
| 2025 Q3 | 420.9 | 15.9% | 10.5% | 1.73 |
| 2025 Q4 | 372.9 | 5.7% | -1.9% | 0.66 |
| 2026 Q1 | 386.6 | 7.3% | 1.9% | 0.41 |
| 2026 Q2 | 459.2 | 17.5% | 12.4% | 1.64 |
| 2026 Q3 | 641.5 | 37.1% | 32.9% | 5.32 |
這張表把低谷與反彈都放在一起看會更清楚:2025 年第四季到 2026 年第一季是這段期間的谷底,營益率在 -1.9% 到 1.9% 之間、EPS 只有 0.66 元與 0.41 元;2026 年第二季本業剛翻正,營益率 12.4%;到了第三季,營益率一次跳到 32.9%,EPS 跟著回到 5.32 元,是表中除了 2024 年第三季以外最高的一季。由於本次資料未提供業外收支明細,無法完全確認本季獲利是否含一次性項目;但毛利率(37.1%)與營益率(32.9%)的差距只有 4.2 個百分點,和去年同期(5.4 個百分點)、上季(5.1 個百分點)相近,初步看不出營業費用端有異常波動,本業結構性改善的可能性較大,仍建議待正式財報公告業外細項後再進一步確認。
GROWTH DRIVERS
關鍵動能與展望
運價上漲帶動營收與毛利率同步跳升
本季毛利率 37.1%,較上季 17.5% 大增近 20 個百分點,而營收只季增 39.7%,代表增加的營收帶來遠超比例的毛利——這是貨櫃航運業典型的「運價上漲、船隊與固定成本相對不動」的營運槓桿效果。公司在 10 月營收公告中也說明,營收增加主要是整體運價上漲所致,與本季財報呈現的方向一致。這個槓桿在景氣下行時也會反向作用,2025 年第四季到 2026 年第一季營益率曾一度跌到 -1.9% 至 1.9%,就是同一種機制的反面案例。
10 月營收延續強勢,但月增與累計年增已出現分歧訊號
10 月單月營收 210.4 億元、年增 82.4%,延續第三季的回升力道;但月減 3.0%,且 1 至 10 月累計營收年增 23.2%,明顯低於單月年增幅度,代表全年的增速仍溫和於單月表現。第四季能否延續第三季的爆發力,要看接下來幾個月的單月年增率是否持續放大,還是回落到累計數字所暗示的較溫和增速。
產業背景:貨櫃航運普遍受運價週期影響
貨櫃航運業的獲利高度跟隨運價指數波動,景氣循環幅度極大;本站此前整理陽明 2026 年第二季財報時也提到同業財報同步出現轉折的現象。各家公司的航線結構、船隊自有比例、長約與現貨運價比重不同,獲利對運價的敏感度並不一致,本文不對個別公司做優劣排序,讀者若要理解產業背景,建議留意整體運價指數與供需變化,而非僅看單一公司的單季數字。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 營益率 32.9%,是 2024 年第三季以來最高,顯示運價回升對獲利的傳導力道在第三季明顯增強。
- 毛利率、營益率、EPS、營收四項指標同步改善,不是單一指標被業外損益帶動的結果。
- 10 月單月營收年增 82.4%,為近期單月高點,第四季開局延續第三季的回升方向。
主要風險
- 10 月營收月減 3.0%,累計年增(23.2%)明顯低於單月年增(82.4%),回升力道是否能延續仍待觀察。
- 運價循環波動性極大:2025 年第四季到 2026 年第一季營益率才剛探底,同樣的下行槓桿隨時可能再現。
- 本季毛利率(37.1%)、營益率(32.9%)仍低於 2024 年第三季(47.5%/44.4%)與 2022 年景氣高峰,本輪反彈幅度尚未回到過去的高點,不宜視為景氣循環已重返頂部。
下季該追蹤的三個數字
- 11 月、12 月單月營收年增率能否維持在 50% 以上。 10 月是 82.4%,若接下來幾個月明顯放緩,代表本季的回升力道正在收斂。
- 單季營益率能否守在 30% 以上。 本季 32.9%,上季 12.4%、去年同期 10.5%;若下一季跌破 30%,代表運價回升的傳導效果正在減弱。
- 累計營收年增率能否從 23.2% 往上走。 這個數字比單月的 82.4% 更能代表全年趨勢,是觀察第四季整體表現的關鍵刻度。
SOURCES
資料來源
附註:本文財務數字擷取自 2026 年 11 月之公開資料,單季數採 FinMind 綜合損益表,月營收數字採證交所公開資料。文中「單季」與「累計」已分別標示,請勿混用。本文由 AI 依公開資訊整理撰寫,可能存在資料延遲或錯誤,不構成投資建議,實際數字請以公司正式公告為準。