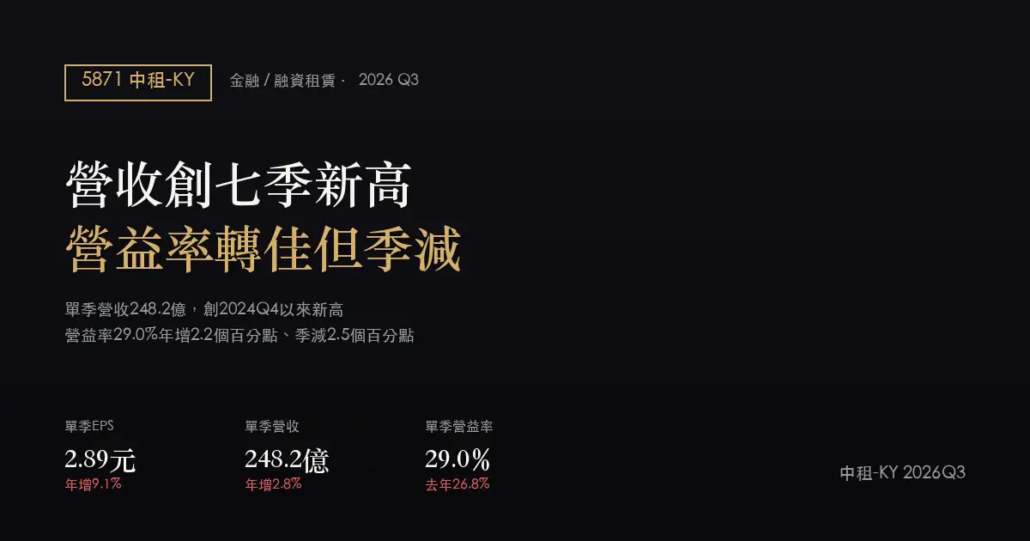
中租-KY(5871)2026Q3 財報分析:營收創七季新高,營業利益率季減牽動獲利力
2026Q3 單季 EPS
2.89 元
年增 9.1%
2026Q3 單季營收
248.2 億
年增 2.8%
2026Q3 單季營業利益率
29.0%
年增 2.2 個百分點
最新單月合併營收
83.9 億
年增 3.6%
中租-KY(5871)2026 年第三季財報呈現一個值得留意的組合:單季合併營收 248.2 億元,年增 2.8%、季增 2.2%,是 2024 年第四季以來最高的單季數字,終結了此前多季在 240 億至 250 億元區間內的盤整;但同一季的單季營業利益率為 29.0%,雖然比去年同期的 26.8% 高出 2.2 個百分點,卻比上一季的 31.5% 下滑 2.5 個百分點,顯示獲利率的改善速度並未跟上營收回升的腳步。單季 EPS 2.89 元,年增 9.1%,是 2026 年以來單季最高。以下數字若未特別註明,皆為單季數。
EARNINGS SUMMARY
財報摘要
- 單季營收創近七季新高:248.2 億元,年增 2.8%、季增 2.2%,是 2024 年第四季以來單季最高,也是連續第二季出現季增(2026Q2 季增 1.2%、2026Q3 季增 2.2%),顯示此前多季的區間盤整格局可能正在鬆動。
- 營業利益率年增轉佳,但季減 2.5 個百分點:本季 29.0%,優於去年同期的 26.8%,但低於上一季的 31.5%。獲利率的改善幅度明顯不如營收復甦明顯,需觀察這是短期波動還是趨勢轉弱。
- 毛利率滑落至本文資料區間(2022 年以來)最低:64.9%,低於上季的 66.2% 與去年同期的 65.7%。中租-KY 屬融資租賃控股公司,此處毛利率反映的是融資收入扣除資金成本與租賃資產折舊後的毛利,與一般製造業的產品毛利率概念不同,不宜單獨視為核心獲利力指標,建議搭配營業利益率一起觀察。
- EPS 年增 9.1%,為 2026 年以來單季最高:單季 EPS 2.89 元,延續 2025 年第四季以來 EPS 年增多數維持正值的態勢(僅 2026Q1 年增 -0.6%,接近持平)。
- 最新單月合併營收年增 3.6%:最新公布的單月合併營收 83.9 億元,年增 3.6%、月增 2.4%;累計營收 815.0 億元、累計年增約 0.0%,顯示第三季的營收回升動能,延續到了第四季初。
| 項目(單季) | 本季 2026Q3 | 去年同期 2025Q3 | 上季 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 248.2 億元 | 241.4 億元 | 243.0 億元 | +2.8% |
| 毛利率 | 64.9% | 65.7% | 66.2% | -0.8 個百分點 |
| 營業利益率 | 29.0% | 26.8% | 31.5% | +2.2 個百分點 |
| 每股盈餘(EPS) | 2.89 元 | 2.65 元 | 2.65 元 | +9.1% |
近八季單季每股盈餘
| 季別 | 單季 EPS | 單季營收 | 單季營業利益率 |
|---|---|---|---|
| 2024Q4 | 2.48 元 | 253.1 億元 | 22.6% |
| 2025Q1 | 3.28 元 | 247.1 億元 | 27.4% |
| 2025Q2 | 2.52 元 | 245.7 億元 | 28.1% |
| 2025Q3 | 2.65 元 | 241.4 億元 | 26.8% |
| 2025Q4 | 2.79 元 | 241.5 億元 | 29.2% |
| 2026Q1 | 3.26 元 | 240.0 億元 | 30.9% |
| 2026Q2 | 2.65 元 | 243.0 億元 | 31.5% |
| 2026Q3 | 2.89 元 | 248.2 億元 | 29.0% |
這張表最明顯的訊號是:營業利益率從 2024Q4 的 22.6% 一路回升到 2026Q2 的 31.5%,但 2026Q3 轉為季減至 29.0%,EPS 與營業利益率大致同向變動,唯 2025Q1 是例外──當季 EPS 3.28 元是 2025 年全年最高,但營業利益率 27.4% 卻是當年次低。本文採用的資料集未取得稅前/稅後淨利金額與營業外損益細項,因此無法確認這是否涉及一次性業外損益,僅能呈現數字層級的落差,提醒讀者留意。
GROWTH DRIVERS
關鍵動能與展望
營收走出區間盤整,連兩季出現季增
中租-KY 的營收主要來自台灣、中國大陸與東南亞(菲律賓、越南、泰國、柬埔寨等地)的分期付款、租賃及應收帳款承購業務。單季營收自 2024Q3 高點 262.3 億元回落後,曾連續多季在 240 億至 250 億元之間窄幅波動,一度在 2026Q1 跌到 240.0 億元的區間低點;此後連續兩季出現季增(2026Q2 季增 1.2%、2026Q3 季增 2.2%),本季 248.2 億元已是 2024Q4 以來單季新高。這是否代表營收規模重新進入擴張軌跡,仍需後續一到兩季的數字確認。
營業利益率年增轉佳,融資毛利結構續探低檔
本季營業利益率 29.0%,較去年同期提升 2.2 個百分點,顯示成本與費用控管仍優於去年同期水準;但與上一季 31.5% 相比明顯回落,加上毛利率滑落到本文資料區間內的最低點 64.9%,兩個指標同步走弱,值得留意。對融資租賃控股公司而言,毛利率與營業利益率的落差(本季約 36 個百分點)通常反映資金成本、租賃資產折舊與備抵呆帳提列力道的變化,本文未取得逾期放款比率、備抵覆蓋率等細項資料,無法進一步判斷是短期波動還是資產品質壓力增加,僅能持續觀察後續幾季的走勢方向。
第三季營收回升動能,能否延續到第四季
最新公布的單月合併營收年增 3.6%、月增 2.4%,累計營收年增約持平,顯示第三季的營收回升並非單季曇花一現,而是延續到了第四季初。不過單月數字波動本身較大,仍需要更多月份的數據,才能確認這是否代表營收規模真正重新進入成長軌跡。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收 248.2 億元,為 2024Q4 以來最高,連續兩季(2026Q2、2026Q3)出現季增,此前多季的區間盤整格局出現鬆動訊號。
- 營業利益率年增 2.2 個百分點至 29.0%,優於去年同期;EPS 年增 9.1%,為 2026 年以來單季最高。
- 最新單月合併營收年增 3.6%、月增 2.4%,顯示營收回升動能延續到第四季初。
主要風險
- 營業利益率季減 2.5 個百分點(31.5%→29.0%),獲利率改善速度不如營收明顯,需觀察是否僅為短期波動。
- 毛利率滑落至 64.9%,是本文資料區間(2022 年以來)最低,本文未取得逾放比等資產品質細項資料,無法進一步驗證是否涉及資金成本或資產品質壓力。
- 中租-KY 業務橫跨台灣、中國大陸與東南亞多國,各地信用環境、匯率與監理政策變化,都可能反映在未來季度的獲利波動上。
下季該追蹤的三個數字
- 單季營收能否連續第三季站上 245 億元以上:確認區間盤整格局是否真正結束,過去八季僅 2026Q2、2026Q3 達到過這個水準。
- 營業利益率能否重新站回 30% 以上:判斷本季 2.5 個百分點的季減,是短期波動還是獲利率趨勢轉弱的開端。
- 第四季起單月合併營收年增率是否能延續 3% 以上:確認營收回升動能是否持續,而非單月數字的波動。
SOURCES
資料來源
- 公開資訊觀測站(財報與月營收原始公告)
- Yahoo 股市:中租-KY 5871
- HiStock 嗨投資:中租-KY 5871
- 證交所 OpenAPI 上市公司基本資料、FinMind 台股財報與月營收資料集(單季)
附註:資料擷取日期為 2026 年 11 月 20 日,單季財務數字取自 FinMind 台股財報資料集(單季),涵蓋至 2026 年第三季財報與最新一個月的合併營收公告。本文由 AI 依公開資訊整理撰寫,僅供研究參考,不構成投資建議,亦不對個股進行評分或給出價格預估。