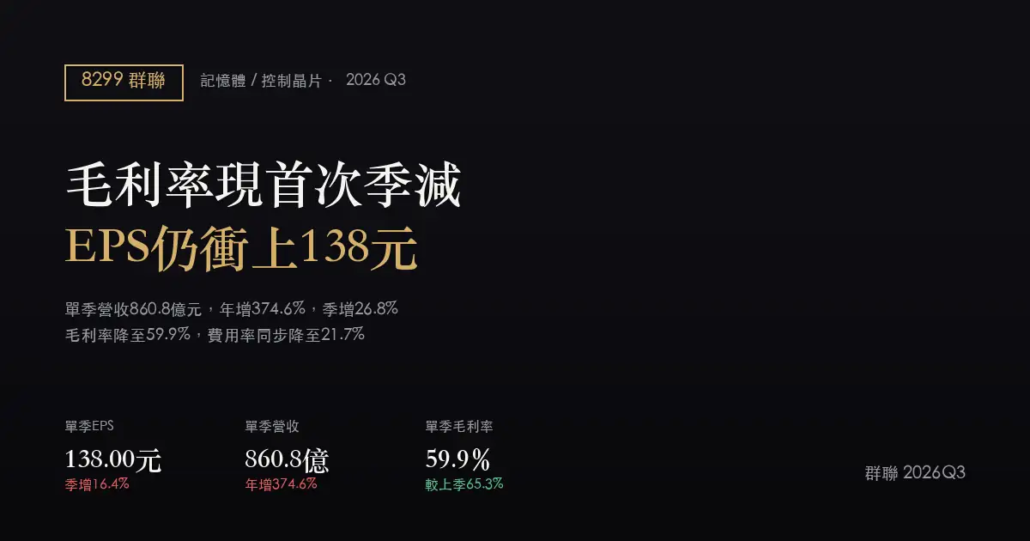
群聯(8299)2026Q3 財報分析:毛利率季減5.4個百分點,EPS仍衝上138元新高
2026Q3 單季 EPS
138.00 元
季增 16.4%
單季營收
860.8 億
年增 374.6%
單季毛利率
59.9%
較上季 65.3%
營業費用率
21.7%
較上季 26.5%
群聯(8299)2026 年第三季單季營收 860.8 億元,季增 26.8%、年增 374.6%,EPS 續創新高來到 138.00 元。但本季最值得留意的變化,是毛利率在連續三季走高之後,第一次出現季減——由上季的 65.3% 回落到 59.9%,正好呼應上一季文章提出的風險提示:高檔毛利率含有「低成本庫存效益」的時間差成分,一旦較高成本的庫存陸續投入出貨,毛利率終將自然收斂。與此同時,上季文章列為觀察指標的「營業費用率能否回到 25% 以下」,本季已經達標,降到 21.7%,部分抵銷了毛利率下滑對獲利的衝擊。
以下從財報數字本身,拆解這一季「毛利率退、費用率進」的拉鋸,以及這對下一季的意義。
EARNINGS SUMMARY
財報摘要
- 營收續創新高,但季增速度明顯放緩:單季營收 860.8 億元,季增 26.8%、年增 374.6%;季增幅度較上季的 65.7% 大幅收斂,顯示出貨動能仍在擴張,但斜率已經趨緩。
- 毛利率出現本波段首次季減:本季毛利率 59.9%,較上季 65.3% 回落 5.4 個百分點;但相較去年同期的 32.6%,年增幅度仍達 27.3 個百分點,絕對水準依然是歷史高檔區。
- 營業費用率回到 25% 以下,正面對應上季的觀察指標:以毛利率減營益率估算,本季費用率約 21.7%,較上季的 26.5% 下滑 4.8 個百分點,是上一季文章明確列出的追蹤項目,本季已經達成。
- EPS 續創新高但增速放緩:單季 EPS 138.00 元,季增 16.4%(上季 118.57 元);年增幅度達 1,183.7%,但去年同期基期僅 10.75 元,百分比參考意義有限,看絕對金額更直接。
- 營業利益率基本持平,顯示費用改善抵銷了毛利率下滑:營業利益率 38.2%,較上季 38.8% 僅小降 0.6 個百分點,遠小於毛利率 5.4 個百分點的降幅。
QUARTERLY BREAKDOWN
近期單季財務數字
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 860.8 億 | 181.4 億 | 678.9 億 | +374.6% |
| 營業毛利(估) | 515.6 億 | 59.1 億 | 443.5 億 | 約 8.7 倍 |
| 毛利率 | 59.9% | 32.6% | 65.3% | +27.3 ppt |
| 營業費用(估) | 187.0 億 | 45.0 億 | 180.1 億 | 約 4.2 倍 |
| 營業利益(估) | 328.6 億 | 14.2 億 | 263.4 億 | 約 23.2 倍 |
| 營業利益率 | 38.2% | 7.8% | 38.8% | +30.4 ppt |
| 基本 EPS | 138.00 元 | 10.75 元 | 118.57 元 | +1,183.7% |
說明:營業毛利、營業費用、營業利益三項為以本季公告的毛利率與營業利益率,乘回單季營收後估算所得,用於呈現結構變化,非公司財報原始科目數字;去年同期 EPS 基期僅 10.75 元,換算年增率會放大到四位數百分比,數值本身參考意義有限,宜以絕對金額為主。
EPS TREND
近八季 EPS 與獲利結構
| 季別 | 營收(億元) | 毛利率 | 營業利益率 | 基本 EPS(元) |
|---|---|---|---|---|
| 2024Q4 | 125.7 | 30.3% | -7.5% | 11.64 |
| 2025Q1 | 138.4 | 31.2% | 8.4% | 5.53 |
| 2025Q2 | 178.9 | 29.2% | 13.1% | 3.60 |
| 2025Q3 | 181.4 | 32.6% | 7.8% | 10.75 |
| 2025Q4 | 228.0 | 41.9% | 14.6% | 22.08 |
| 2026Q1 | 409.7 | 61.8% | 36.2% | 68.80 |
| 2026Q2 | 678.9 | 65.3% | 38.8% | 118.57 |
| 2026Q3 | 860.8 | 59.9% | 38.2% | 138.00 |
把八季排在一起看,2024Q4 的 EPS 11.64 元其實是靠業外撐出來的——當季營業利益率是負的 7.5%,本業是虧錢的,全靠一次性業外收益翻正;這點在前一篇文章已說明,此處不重複展開。真正的轉折是從 2025Q4 開始:毛利率由 32.6%(2025Q3)一路走到 41.9%、61.8%、65.3%,是量變到質變的過程。而 2026Q3 則是這段上升曲線裡第一次出現「毛利率往下、營業利益率幾乎打平」的組合——毛利率季減 5.4 個百分點,營業利益率只跟著降 0.6 個百分點,差距由費用率改善補上。換句話說,本季的獲利結構比上季更依賴「成本控制」,而不是單純靠毛利率繼續衝高。
GROWTH DRIVERS
關鍵動能與展望
毛利率的時間差效應,開始如預期消退
上一季文章已經點出,65.3% 的毛利率含有「低成本庫存出貨」與「跌價準備回沖」的時間差成分,不是常態水準,當較高成本的庫存逐批投入出貨,毛利率會自然向下收斂。本季 59.9% 的結果,正是這個機制開始反映的第一步。觀察 NAND 市場的價格節奏可以理解這個背景:市調機構 TrendForce 針對 2026 年第三季的預估是合約價季增 10%~15%,第四季預估再放緩到季增 15%~20% 區間,報導同時指出漲幅已明顯較前幾季縮小,反映合約價已處於歷史高檔、消費端客戶的承受力接近極限。價格端持續走高但斜率趨緩,對照群聯毛利率「季減但仍在高檔」的走勢,方向是一致的。
費用紀律成為本季獲利結構的主角
毛利率季減 5.4 個百分點,但營業利益率只季減 0.6 個百分點,中間的落差主要來自費用率的改善——由上季估算的 26.5% 降到本季的 21.7%。上一季文章提到,研發費用與和稅前利潤連動的員工酬勞,不會隨營收波動立即反應;本季在營收仍維持兩位數季增的情況下,費用率反而下滑,顯示規模擴大帶來的攤薄效果,暫時蓋過了費用的自然增長。這也是本季 EPS 能續創新高、而不是隨毛利率同步回落的主要原因。
企業級儲存產品線仍是中期看點,但新產品尚未進入本季數字
群聯的本業是 NAND Flash 控制晶片與企業級儲存模組,先前法說會已說明 AI 生態系解決方案與企業級 SSD 是近兩季營收結構轉變的主要來源;本季數字未進一步拆分產品組合占比,因此這部分延續先前的方向性描述,不重複引用上季的具體百分比。產品節奏上,公司已在公開場合展示新一代 PCIe Gen6 企業級 SSD 控制器方案,規劃陸續提供合作夥伴樣品;這類新產品線要形成實質營收貢獻通常需要數個季度的驗證與導入期,本季財報數字仍以既有的控制晶片與企業級 SSD 業務為主,新產品線的實際貢獻程度要等後續季度財報才能確認。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 費用率紀律達標:本季營業費用率約 21.7%,已回到上一季文章設定的 25% 以下門檻,顯示規模效應持續發揮。
- 毛利率回落幅度可控:本季 59.9% 仍遠高於上一季文章設定的 55% 觀察門檻,且遠高於去年同期的 32.6%,顯示高檔區間尚未明顯瓦解。
- EPS 未隨毛利率回落而下滑:138.00 元仍較上季的 118.57 元續增,代表營收擴張與費用改善足以抵銷毛利率的季減。
主要風險
- 毛利率已出現轉折方向:本季是本波段首次季減,若較高成本庫存持續投入出貨,後續幾季毛利率可能延續回落趨勢,而非止跌。
- 營收季增速度明顯放緩:季增率由上季的 65.7% 降到本季的 26.8%,若未來幾季續降,營運槓桿的攤薄效果會轉弱,費用率改善的空間也會縮小。
- NAND 價格漲幅已見縮小:市調預估顯示合約價季增幅度較前幾季收斂,若價格動能進一步放緩,對毛利率的支撐力道也會跟著減弱。
下季該追蹤的三個數字
- 毛利率是否延續回落、還是在高檔止穩——本季由 65.3% 降到 59.9%,重點在下一季是否繼續往下,還是能守在接近 60% 的區間。
- 營業費用率能否維持在 25% 以下——本季已降到 21.7%,若下一季營收季增幅度進一步縮小,費用率是否會重新墊高值得留意。
- 單季營收季增幅度是否進一步收斂——本季季增 26.8%,較上季的 65.7% 已明顯放緩,若下一季季增率持續縮小,代表出貨動能正從高速擴張期轉向較平緩的成長期。
SOURCES
資料來源
附註:本文財報數字(營收、毛利率、營業利益率、基本 EPS 及其季增、年增)全數取自 FinMind 單季財報資料庫,營業毛利、營業費用、營業利益為依公告比率乘回營收後估算,非原始財報科目;官方該季累計數尚未公布,故未納入累計數字比對。資料擷取日期為 2026 年 11 月 7 日。本文由 AI 依公開資訊整理,不構成投資建議。