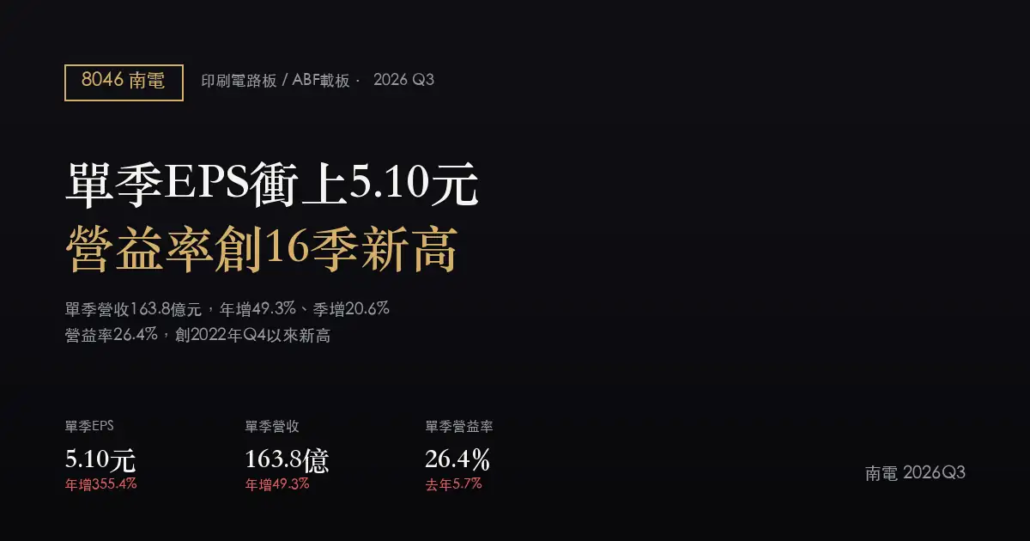
南電(8046)2026Q3 財報分析:單季EPS 5.10元創三年新高,營益率26.4%同步衝高
2026Q3 單季 EPS
5.10 元
年增 355.4%
單季營收
163.8 億
年增 49.3%
單季毛利率
29.3%
年增 19.7 個百分點
單季營益率
26.4%
年增 20.7 個百分點
南電(8046)2026 年第三季最值得注意的,不只是獲利創高,而是營收年增率不減反升——從上一季的 41.7% 加速到 49.3%,同一時間毛利率、營益率也繼續往上走,單季每股盈餘(EPS)來到 5.10 元,是 2023 年以來最高水準。換句話說,這一季的獲利成長不是單純靠營收堆出來,而是營收規模與單位獲利能力同時往上加速。以下用單季財報數字,把這個變化拆開來看。
EARNINGS SUMMARY
財報摘要
- 營收創 2023 年以來新高:單季營收 163.8 億元,年增 49.3%、季增 20.6%,是 2023 年以來最高單季營收水準,僅低於 2022 年下半年的兩個高點(172.0 億、177.0 億元)。
- 毛利率、營益率連續七季走高:毛利率 29.3%、營益率 26.4%,兩者皆連續第七個季度上升。營益率是 2022 年第四季以來近 16 個季度最高,略低於同期毛利率首次突破 29% 的 2023 年第一季(29.6%)水準。
- EPS 5.10 元,季增 45.7%:較上季的 3.50 元再放大,去年同期為 1.12 元,年增 355.4%,是 2023 年以來最高單季 EPS。
- 利潤率擴張幅度大於營收成長幅度:本季營收年增 49.3%,但毛利率、營益率年增分別達 19.7、20.7 個百分點,顯示獲利放大不只是「量」的增加,也包含單位獲利能力的結構性提升。
- 季底動能未見減弱:9 月單月合併營收 55.9 億元,年增 57.8%、月增 4.4%,增速高於整季平均的 49.3%;公司在證交所月營收申報中說明為「因受市場需求成長影響」。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 163.8 億 | 109.7 億 | 135.8 億 | +49.3% |
| 營業毛利(估) | 約 48.0 億 | 約 10.5 億 | 約 33.7 億 | 約 +357% |
| 毛利率 | 29.3% | 9.6% | 24.8% | +19.7 個百分點 |
| 營業利益(估) | 約 43.2 億 | 約 6.3 億 | 約 29.1 億 | 約 +586% |
| 營益率 | 26.4% | 5.7% | 21.4% | +20.7 個百分點 |
| 每股盈餘(EPS) | 5.10 元 | 1.12 元 | 3.50 元 | +355.4% |
單位:新台幣,營業收入、毛利率、營益率與 EPS 直接取自 FinMind 單季合併財報;「營業毛利(估)」「營業利益(估)」為營收乘以對應比率的推算值,供對照獲利規模,非公司正式公告的絕對金額。以上皆為單季數字(非累計)。
近八季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q4 | 0.28 元 | -78.5% | 0.2% | -5.0% |
| 2025Q1 | 0.32 元 | 轉盈 | 5.1% | 0.4% |
| 2025Q2 | -0.29 元 | 轉虧 | 8.0% | 3.8% |
| 2025Q3 | 1.12 元 | +1,144.4% | 9.6% | 5.7% |
| 2025Q4 | 1.86 元 | +564.3% | 12.5% | 8.6% |
| 2026Q1 | 2.03 元 | +534.4% | 15.8% | 12.1% |
| 2026Q2 | 3.50 元 | 轉盈 | 24.8% | 21.4% |
| 2026Q3 | 5.10 元 | +355.4% | 29.3% | 26.4% |
這張表要留意兩件事。第一,2025Q2 是這段上升趨勢中唯一的凹陷:當季毛利率 8.0%、營益率 3.8% 都是正值,但 EPS 卻是虧損 0.29 元,落差來自營業外項目的一次性損失,本業當時並沒有虧。扣掉這一格之後,從 2025Q1 到 2026Q3,毛利率與營益率幾乎是一條沒有回檔的斜線,一路從 5.1%、0.4% 走到 29.3%、26.4%。第二,2025Q3~2026Q1 的年增率(+1,144.4%、+564.3%、+534.4%)都是極低基期效應:2024 年同期 EPS 僅個位數分、甚至轉虧,分母極小會放大百分比數字,解讀時應看絕對金額(如本季 5.10 元)而非延伸這些百分比增速。本季 EPS 年增 355.4% 雖仍偏高,但去年同期(2025Q3 的 1.12 元)已是正常獲利水準,基期效應已大幅降低,這個增速相對更能反映本業實際成長力道。
GROWTH DRIVERS
關鍵動能與展望
一、ABF 載板稼動率與產品組合支撐利潤率持續擴張
南電主要產品為 ABF 載板,用於高階 CPU、GPU、AI 加速器與高速交換器晶片的封裝基板,屬於折舊與固定成本占比高的產業:產能利用率每往上一格,單位產品分攤的固定成本就往下一格,利潤率會被非線性放大。公司法人說明會曾揭露產能利用率一度突破 90%,法人普遍將需求歸因於 AI 伺服器與高階網通、交換器應用的拉貨。本季毛利率、營益率續創近年新高,與這條「稼動率滿載 → 單位成本下降」的邏輯一致,但本資料並未提供本季稼動率的最新官方數字,無法逐季精確對照。
二、季底動能未見降溫
依證交所月營收申報,南電 2026 年 9 月單月合併營收 55.9 億元,年增 57.8%、月增 4.4%,增速高於整季平均年增率 49.3%,顯示季底的出貨動能並未隨基期墊高而放緩。1 至 9 月累計營收 411.3 億元、累計年增 41.8%,與本文三個單季合計(111.8 億 + 135.8 億 + 163.8 億 = 411.4 億元)基本一致,營收面有第二來源互相驗證。
三、擴大投資仍是下一階段的成本變數
依公司過去法說會說法,南電預期 ABF 載板的產能缺口在未來一段時間仍會擴大,因此持續擴大投資、擴建高階產能。這件事有兩面:需求端來看,是訂單能見度的支撐;成本端來看,新產能在量產初期的折舊與良率爬坡,通常會稀釋整體毛利率。本季 29.3% 的毛利率,是在既有產線接近滿載、新產能尚未大量投產的狀態下達成的,能維持多久取決於漲價與產品組合改善能否跑贏新產能爬坡帶來的初期成本。
WHAT TO WATCH
下季觀察指標與風險
已浮現的正面訊號
- 營收與利潤率同步加速:營收年增率從上季的 41.7% 升至本季 49.3%,毛利率、營益率已連續七個季度走高,中間沒有回檔。
- 營益率擴張幅度大於毛利率:本季營益率年增 20.7 個百分點,略高於毛利率的 19.7 個百分點,代表營業費用控管未被營收成長稀釋。
- 季底動能延續:9 月單月營收年增 57.8%,高於整季平均增速,加上月營收累計數與財報單季合計互相吻合,營收面可信度較高。
需要盯住的風險
- 高基期效應快速形成:2025 年下半年起獲利已明顯回升(2025Q3 EPS 1.12 元、Q4 1.86 元),接下來幾季的年增率比較基礎將持續墊高,成長率勢必收斂。
- 新產能爬坡可能稀釋利潤率:公司持續擴大投資高階產能,新線量產初期的折舊與良率成本,可能在稼動率滿載之後的某個季度在毛利率上留下缺口。
- 需求集中與業外波動:ABF 載板需求高度綁定 AI 伺服器與高速運算客戶的資本支出節奏;2025Q2 已有業外項目一次性侵蝕獲利的案例,這類波動性尚未消除。
下季該追蹤的三個數字:
- 毛利率能否守住 25% 以上:本季 29.3% 是連七升的高點,若下一季回落到 25% 以下,代表利潤率擴張動能出現鬆動;若仍站穩 25% 以上,代表這輪擴張還有延續性。
- 營收年增率是否持續站上 40%:本季 49.3% 已是加速後的高點,第四季起將對上 2025Q4(111.6 億元)的較高基期,若年增率快速收窄到 20% 以下,需確認是基期效應還是稼動率鬆動。
- EPS 增速與營收增速的落差是否持續收斂:本季 EPS 年增 355.4%、營收年增 49.3%,落差主要來自毛利率與營益率擴張;若下季營收增速放緩而這個落差未隨之收斂,需進一步確認獲利結構是否有變化。
SOURCES
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- FinMind(TaiwanStockFinancialStatements 單季合併財報)
- Yahoo 股市 8046 南電
- HiStock 嗨投資 8046 南電
附註:本文財務數字擷取日期為 2026 年 11 月 6 日,季度數字為單季合併報表,月營收為證交所申報之當月與累計數。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。