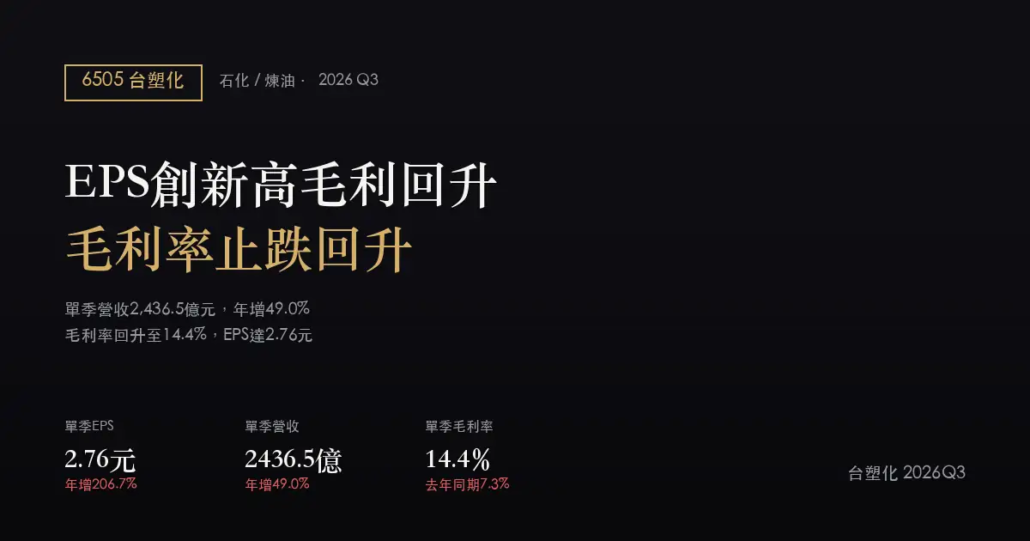
台塑化(6505)2026Q3 財報分析:營收創高、EPS衝上2.76元,毛利率止跌回升
2026Q3 單季 EPS
2.76 元
年增 206.7%
2026Q3 單季營收
2,436.5 億
年增 49.0%
2026Q3 單季毛利率
14.4%
去年同期 7.3%
9月單月營收
869.3 億
年增 65.6%
台塑化 2026 年第三季單季營收達 2,436.5 億元,年增 49.0%、季增 33.2%,是這份自 2022 年第一季以來的 24 季資料中最高的單季營收數字。更關鍵的是,上一季才被點名「從高點回落」的毛利率,這一季止跌回升:14.4%,比上季的 13.9% 微升 0.5 個百分點,也比去年同期的 7.3% 高出 7.1 個百分點。單季 EPS 來到 2.76 元,同樣是這份資料期間內的新高,年增 206.7%。營收創高、毛利率同步回穩,是這一季最值得記下來的組合。
EARNINGS SUMMARY
財報摘要
- 單季營收 2,436.5 億元:年增 49.0%、季增 33.2%,為 2022 年以來單季新高,且與月營收申報數彼此吻合——前三季加總 5,886.2 億元,與證交所公告的累計 5,886.3 億元一致。
- 毛利率回升至 14.4%:比上季的 13.9% 小幅回升 0.5 個百分點,比去年同期的 7.3% 高出 7.1 個百分點,是這份資料期間內第二高的毛利率,僅低於今年第一季的 16.8%。
- 營益率 13.2%:比上季 12.5% 回升 0.7 個百分點,比去年同期 5.7% 高出 7.5 個百分點;毛利率與營益率只差 1.2 個百分點,延續台塑化一貫的輕費用結構。
- 單季 EPS 2.76 元:去年同期為 0.90 元,年增 206.7%;上季為 2.18 元,季增 26.6%。前三季累計 EPS 達 9.08 元,去年同期累計僅 0.50 元。
- 月營收透露價格驅動訊號:公司在最新月營收說明中指出,本月營收較去年同期增加「主要係原油價格上漲帶動產品平均售價調漲所致」,呼應了營收與毛利率同步走強的背景。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 2,436.5 億 | 1,635.3 億 | 1,829.8 億 | +49.0% |
| 營業毛利(估) | 350.9 億 | 119.4 億 | 254.3 億 | +193.9% |
| 毛利率 | 14.4% | 7.3% | 13.9% | +7.1 個百分點 |
| 營業利益(估) | 321.6 億 | 93.2 億 | 228.7 億 | +245.1% |
| 營益率 | 13.2% | 5.7% | 12.5% | +7.5 個百分點 |
| 每股盈餘(EPS) | 2.76 元 | 0.90 元 | 2.18 元 | +206.7% |
單位:新台幣。以上皆為單季數字(非累計),來源為 FinMind 合併財務報表;營業毛利與營業利益為營收乘以財報公告毛利率/營益率後的估算值。前三季單季加總營收(5,886.2 億元)與證交所月營收申報累計數(5,886.3 億元)交叉驗證結果一致。
近八季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q4 | 0.14 元 | -6.7% | 1.6% | -0.2% |
| 2025Q1 | 0.39 元 | -26.4% | 3.8% | 2.2% |
| 2025Q2 | -0.79 元 | 轉虧 | -3.2% | -5.1% |
| 2025Q3 | 0.90 元 | 轉盈 | 7.3% | 5.7% |
| 2025Q4 | 0.54 元 | +285.7% | 5.7% | 3.7% |
| 2026Q1 | 2.14 元 | +448.7% | 16.8% | 15.1% |
| 2026Q2 | 2.18 元 | 轉盈 | 13.9% | 12.5% |
| 2026Q3 | 2.76 元 | +206.7% | 14.4% | 13.2% |
這張表最清楚的訊號,是台塑化從 2025 年第二季的虧損谷底(EPS -0.79 元、毛利率 -3.2%)一路走到連續三個季度站穩 2 元以上 EPS,毛利率也連三季維持在雙位數。但要留意的是,本季毛利率(14.4%)仍低於今年第一季的 16.8% 高點,尚未回到那一波的最高水準;這類煉油股的毛利率波動,過往與油價走勢及庫存評價時間差高度相關(2024Q3、2025Q2 都曾因此出現單季毛損),公開財報並未單獨拆出存貨評價損益金額,因此無法確認本季 14.4% 之中有多少來自煉油價差本身、多少來自庫存時間差,這一點仍需保留。
GROWTH DRIVERS
關鍵動能與展望
一、營收創高,公司自述主因是油價帶動售價
本季單季營收 2,436.5 億元,是這份資料期間內的新高,年增 49.0%、季增 33.2%。公司在最新月營收說明中指出,本月營收較去年同期增加「主要係原油價格上漲帶動產品平均售價調漲所致」。這點很重要:對煉油公司而言,營收上升未必代表加工量擴大,更可能是售價跟著原油價格走高,這也解釋了為何這一季營收增速(季增 33.2%)明顯高於過去幾季的量能變化。
二、毛利率止跌回升,但尚未回到今年第一季的高點
上一季的觀察重點是毛利率從今年第一季的 16.8% 回落到 13.9%。這一季毛利率回升到 14.4%,等於把上季的回落部分收回了約六分之一,但離 16.8% 的高點仍有 2.4 個百分點的距離。換句話說,這一季的獲利成長是「營收放量+毛利率小幅回穩」雙重作用的結果,而不是單靠量能掩護利潤率繼續下滑——這和上一季「量補利潤率」的狀況略有不同,是本季相對上季最明顯的結構變化。
三、營業利益增速高於 EPS 增速,業外或稅負細節財報未拆分
本季營業利益年增 245.1%,高於 EPS 年增的 206.7%;季增幅度也是同樣方向(營業利益季增 40.6%,EPS 季增 26.6%)。這代表從營業利益到最終每股盈餘之間,業外損益或稅負結構的比重,相較去年同期與上一季可能有變化。由於公開財報並未單獨列出業外損益的細項金額,本文無法進一步拆解原因,僅能提示這是一個增速不完全一致的現象。
WHAT TO WATCH
下季觀察指標與風險
已浮現的正面訊號
- 單季營收 2,436.5 億元,為 2022 年以來單季新高,年增 49.0%、季增 33.2%,且與月營收申報數彼此吻合。
- 毛利率連續三季維持雙位數(16.8%→13.9%→14.4%),較去年同期的 7.3% 明顯回升,止住了上季的回落。
- 單季 EPS 2.76 元為資料期間新高,前三季累計 EPS 達 9.08 元,去年同期累計僅 0.50 元。
需要盯住的風險
- 毛利率仍低於今年第一季 16.8% 的高點,煉油價差波動歷史顯示高毛利率未必能延續。
- 營業利益年增(245.1%)高於 EPS 年增(206.7%),業外或稅負比重可能有變化,財報未提供細項,難以進一步拆分。
- 公司自述營收上升主要受原油價格帶動,油價若反轉向下,過去曾兩度(2024Q3、2025Q2)出現的存貨評價跟價損失風險可能重現。
下季該追蹤的三個數字
- 毛利率能否守住 14% 以上:本季 14.4%、上季 13.9%、今年高點 16.8%。若下一季跌破 10%,代表煉油價差已明顯收窄。
- 營業利益與 EPS 的增速是否收斂:本季前者年增 245.1%、後者年增 206.7%,觀察這個差距是擴大還是縮小,有助於判斷業外或稅負結構是否為一次性因素。
- 月營收年增率是否持續高於 40%:9 月單月年增 65.6%、累計年增 22.0%。若下月年增率快速收斂甚至轉負,需區分是油價回落還是加工量主動調整。
SOURCES
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- FinMind(TaiwanStockFinancialStatements 單季合併財報)
- Yahoo 股市 6505 台塑化
- HiStock 嗨投資 6505 台塑化
附註:本文財務數字擷取日期為 2026 年 11 月 6 日,季度數字為單季合併報表,月營收為證交所申報之當月與累計數。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。