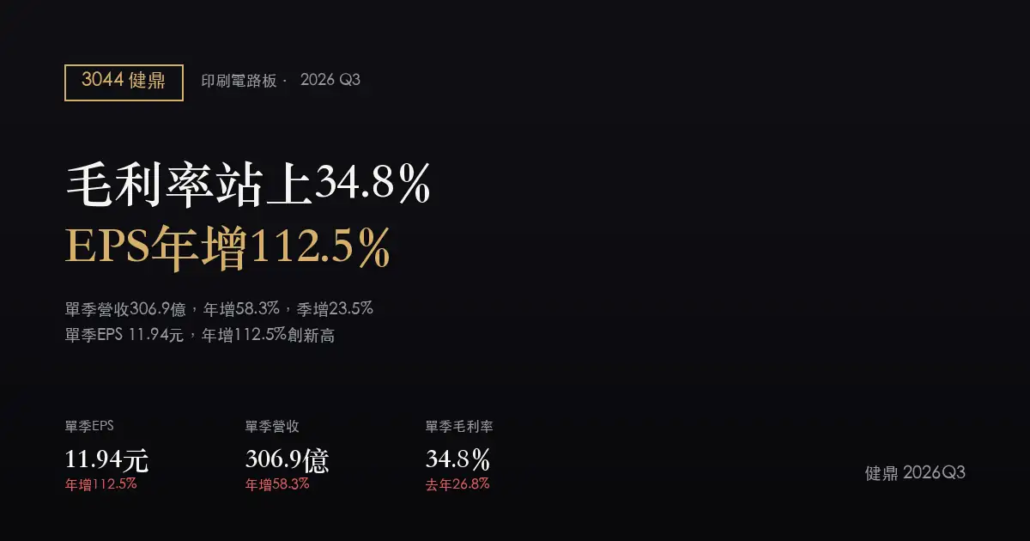
健鼎(3044)2026Q3 財報分析:營收首度站上300億,毛利率衝破34.8%創新高
2026Q3 單季 EPS
11.94 元
年增 112.5%
單季營收
306.9 億
年增 58.3%
單季毛利率
34.8%
年增 8.0 個百分點
單季營益率
27.6%
年增 9.1 個百分點
健鼎 2026 年第三季最關鍵的變化,是單季營收第一次站上 300 億元關卡——306.9 億元,年增 58.3%、季增 23.5%,剛好踩過公司上一季自述「挑戰 300 億元」的門檻。更值得注意的是獲利結構同步跳升:單季毛利率來到 34.8%,比上一季的 30.1% 再往上拉 4.7 個百分點,也是這份資料統計以來(2022 年以來)首度看到的數字;單季每股盈餘(EPS)11.94 元,年增 112.5%,是同一段期間裡年增率最高的一次。營收規模、毛利率、EPS 三項指標在這一季同時創高,以下用單季財報數字逐項拆開。
EARNINGS SUMMARY
財報摘要
- 單季營收 306.9 億元,年增 58.3%、季增 23.5%,是健鼎歷來第一次單季營收突破 300 億元,也延續了今年以來逐季加速的走勢(2026Q1 年增 22.4%、Q2 年增 38.8%、Q3 年增 58.3%)。
- 單季毛利率 34.8%,年增 8.0 個百分點、季增 4.7 個百分點,是本文取樣的 19 個季度(2022Q1 至 2026Q3)裡的最高值,上一個高點是上一季的 30.1%。
- 單季營益率 27.6%,年增 9.1 個百分點、季增 5.1 個百分點,擴張幅度略大於毛利率,顯示營業費用的成長仍落後於營收規模。
- 單季 EPS 11.94 元,年增 112.5%,是本文統計以來最高的單一季 EPS 年增率,超過 2024Q2 的 +105.4%;EPS 季增率約 61.1%(7.41 元→11.94 元)。
- 最新月營收數據顯示動能延續:10 月單月合併營收 106.4 億元、年增 70.3%,1–10 月累計營收 871.5 億元、累計年增 43.7%,與 Q1–Q3 單季合計 765.1 億元加上 10 月數字可相互驗證。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 306.9 億 | 193.9 億 | 248.6 億 | +58.3% |
| 營業毛利(約,推算) | 106.8 億 | 52.0 億 | 74.8 億 | +105.4% |
| 毛利率 | 34.8% | 26.8% | 30.1% | +8.0 個百分點 |
| 營業利益(約,推算) | 84.7 億 | 35.9 億 | 55.9 億 | +135.9% |
| 營益率 | 27.6% | 18.5% | 22.5% | +9.1 個百分點 |
| 每股盈餘(EPS) | 11.94 元 | 5.62 元 | 7.41 元 | +112.5% |
單位:新台幣。營業收入、毛利率、營益率、EPS 為 FinMind 單季合併財報原始數字;「營業毛利」與「營業利益」因資料來源僅提供比率,以單季營收乘以毛利率/營益率推算取整至 0.1 億元,實際金額仍以公司公告為準。此份資料未提供單季稅前淨利、稅後淨利等絕對金額,因此無法進一步拆解業外損益或有效稅率的變化。
近八季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q4 | 4.24 元 | +22.5% | 24.3% | 15.8% |
| 2025Q1 | 4.48 元 | +28.0% | 25.0% | 16.6% |
| 2025Q2 | 4.65 元 | +23.0% | 26.2% | 18.0% |
| 2025Q3 | 5.62 元 | +27.1% | 26.8% | 18.5% |
| 2025Q4 | 4.70 元 | +10.8% | 25.5% | 17.1% |
| 2026Q1 | 5.61 元 | +25.2% | 26.5% | 18.3% |
| 2026Q2 | 7.41 元 | +59.4% | 30.1% | 22.5% |
| 2026Q3 | 11.94 元 | +112.5% | 34.8% | 27.6% |
這張表最值得注意的是 EPS 年增率的節奏。2025Q4 一度回落到 10.8%,是這八個季度裡最低的一次;之後三個季度連續加速——2026Q1 的 25.2%、Q2 的 59.4%、再到這一季的 112.5%,每一季都比前一季更快,而且毛利率與營益率也同步走出同樣的斜率,從 2025Q4 的 25.5%/17.1% 一路墊高到這一季的 34.8%/27.6%。由於本季資料沒有提供單季稅前淨利、稅後淨利等絕對金額,無法像前幾季那樣拆解業外損益占稅前淨利的比重;可以看出的是,EPS 年增 112.5% 低於推算營業利益的年增幅度(約 135.9%),這之間的落差可能來自有效稅率變化、業外損益或少數股權損益等線下項目,具體原因要等官方公布完整損益表後才能確認,暫無法在本文下定論。
GROWTH DRIVERS
關鍵動能與展望
一、營收規模跨過300億元門檻,驗證上一季的展望
健鼎上一季財報說明中曾提到第三季單季營收挑戰 300 億元、全年朝 1,000 億元規模邁進,這一季 306.9 億元的結果剛好站上這個門檻。健鼎的產品線涵蓋記憶體模組板、伺服器板、硬碟板、筆電板、光電板、手機板與車用板,公司在財報說明中指出,本季動能主要來自伺服器與記憶體相關產品需求維持強勁,訂單能見度已拉長。這代表上一季看到的成長並非單季現象,而是延續了至少兩個季度的趨勢。
二、毛利率連續第二季跳升,推測結構因素仍在發揮
毛利率從 2026Q1 的 26.5%,在 Q2 跳到 30.1%、Q3 再跳到 34.8%,連續兩季各跳升逾 4 個百分點,跳升幅度本身比上一季更大。上一季的解讀是 AI 伺服器用高層數板材與記憶體模組板報價轉嫁原物料成本兩條路徑同時發揮作用;這一季的數字顯示,這個結構性改善並未在單季後就打住,反而持續擴大。由於本季資料未提供成本結構的細項,無法進一步拆解究竟是產品組合轉向高毛利板材、還是報價轉嫁繼續到位,這部分仍須留意公司後續法說會的說明。
三、擴產與月營收動能,10月數字先一步透露了Q4的狀況
健鼎近年擴大投資的方向包含湖北仙桃廠與越南新廠,越南廠已進入接近完工投產的階段。產能擴增一方面打開營收上限,另一方面也會在稼動率爬坡期間帶來額外的折舊與管理費用,是觀察後續毛利率能否維持的重要變數。值得一提的是,10 月單月合併營收已經公布,達 106.4 億元、年增 70.3%,月增雖小幅收斂 0.1%,但年增率續處高檔,顯示進入第四季後動能尚未出現明顯斷點。順帶一提產業定位:台灣 PCB 族群裡,南電、欣興、景碩的主力是 ABF 載板,健鼎則以多層板、HDI 與記憶體模組板為主,終端應用與客戶結構不同,本文僅就健鼎自身數字解讀,不做同業間的優劣排序。
WHAT TO WATCH
下季觀察指標與風險
已浮現的正面訊號
- 營收與獲利指標連續三季同步加速,毛利率、營益率、EPS 年增率的斜率一致往上,不是單一季的異常跳動。
- 10 月單月營收年增 70.3%,進入第四季後動能未見斷點,1–10 月累計營收與前三季單季合計數字可互相驗證。
- 營益率(+9.1 個百分點)的擴張幅度大於毛利率(+8.0 個百分點),顯示營業費用成長仍落後於營收規模,營業槓桿持續發揮。
需要盯住的風險
- EPS 年增率(112.5%)低於推算營業利益年增率(約 135.9%),落差原因(稅率、業外損益或線下項目)需等官方完整損益表公布後才能確認。
- 新產能的折舊與爬坡成本:越南廠與湖北仙桃廠陸續投產後,折舊費用可能先於稼動率反映在成本端,是毛利率後續的潛在逆風。
- 高基期與需求集中:目前成長高度集中在伺服器與記憶體兩條產品線,2026 下半年將對上 2025 同期的高基期,年增率有收斂壓力;原物料與匯率變化也可能影響報價轉嫁的延續性。
下季該追蹤的三個數字
- 單季毛利率能否守住 34% 以上。本季 34.8% 是連續第二季大幅跳升後的新高點,若第四季仍維持在 34% 之上,代表結構性改善延續;若回落到 30% 區間,就要留意是否有短期報價或匯率因素。
- 單月營收年增率能否維持 50% 以上。10 月年增 70.3%,若接下來幾個月的月營收年增率持續在 50% 以上,全年朝 1,000 億元規模邁進的說法就有支撐;若滑落到 30% 以下,成長斜率可能已經在收斂。
- EPS 年增率與推算營業利益年增率的落差是否收斂。本季兩者差距約 23 個百分點,等官方公布完整累計損益表後,可確認落差來自稅率變化還是業外項目,屆時再評估是否為一次性因素。
SOURCES
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- Yahoo 股市 3044 健鼎
- HiStock 3044 健鼎
附註:本文財務數字擷取日期為 2026 年 11 月 16 日,季度數字為單季合併報表(FinMind),月營收為證交所申報之當月與累計數。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。