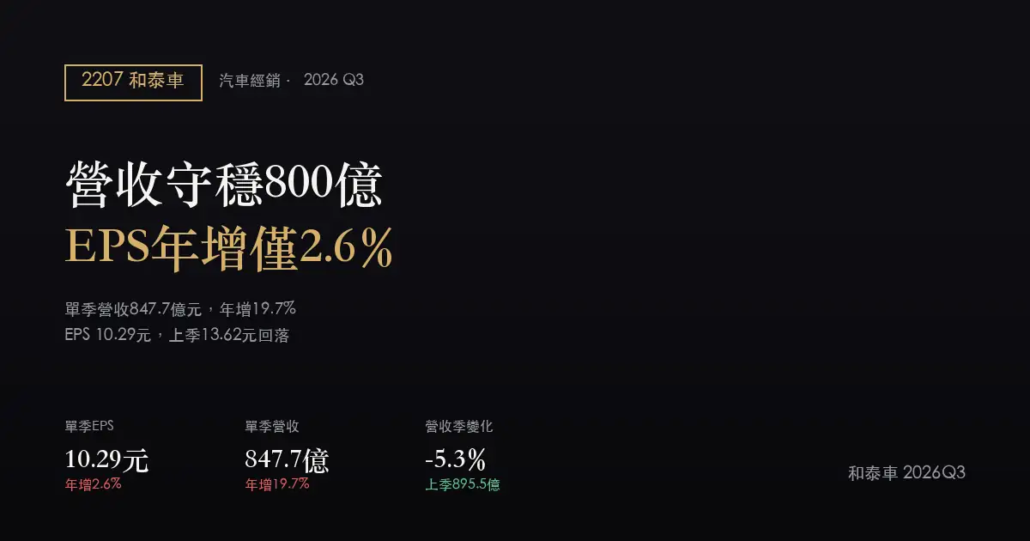
和泰車(2207)2026Q3 財報分析:營收守穩800億元,EPS年增急縮至2.6%
2026Q3 單季EPS
10.29 元
年增 2.6%
2026Q3 單季營收
847.7 億
年增 19.7%
單季營收季變化
-5.3%
上季 895.5 億
最新月營收(10月)
259.8 億
年增 4.8%
和泰車 2026 年第三季最關鍵的變化,是單季合併營收 847.7 億元、年增 19.7%,雖然較上一季的歷史新高 895.5 億元季減 5.3%,但仍穩穩站在 800 億元之上——這代表今年 4 月納入合併的日本經銷商營收貢獻是結構性的,不是交割當季的一次性墊高。但另一組數字給出相反的訊號:單季 EPS 10.29 元,年增只剩 2.6%,遠低於上一季的 +91.8%,季減幅度更達 24.4%。這印證了上一季文章提到的推論——2026Q2 的爆發性獲利裡,有一部分是併購產生的廉價購買利益,屬於不會逐季重複的一次性業外收益,本季正是第一個「有日本經銷商營收、但沒有併購利益」的乾淨樣本。必須說明的是,本次資料源僅提供營收與 EPS 兩項單季數字,稅前淨利率、母公司淨利等細項本季並未揭露,因此獲利品質是否真的延續改善,目前無法從本文引用的數字直接驗證。
EARNINGS SUMMARY
財報摘要
- 營收連兩季站穩800億元關卡,但較上季歷史新高回落。2026Q3 合併營收 847.7 億元,年增 19.7%、季減 5.3%,是本文資料回溯期間(2022Q1 起,共 18 季)的次高紀錄,僅次於上一季的 895.5 億元。
- EPS年增幅急縮至個位數百分比。單季 EPS 10.29 元,去年同期為 10.03 元,年增僅 2.6%;相較上季 13.62 元則季減 24.4%,增速明顯從上季的倍增水準回到緩和區間。
- 月營收數據同步降溫,但年增仍維持正成長。最新公告的 10 月單月營收(代碼 11510,汽車工業)259.8 億元,年增 4.8%、月減 2.9%;1 至 10 月累計營收 2,671.7 億元,累計年增 13.4%。
- 毛利率與營益率本季仍無法揭露。本文採用的資料源(FinMind 單季財報)對和泰車這 18 個季度全部未提供毛利率與營業利益率拆分,與公司合併範圍包含和泰產險、和潤租賃等金融相關子公司、損益科目結構與一般製造業不同有關,因此本文以營收與 EPS 的年增、季變化作為觀察獲利趨勢的替代依據,而非毛利率。
- 上季的一次性業外利益不會重複,本季是檢驗期。和泰車在 2026 年 4 月完成日本日野(HINO)五家經銷商股權交割,第二季首次認列三個月合併貢獻並同步認列併購產生的廉價購買利益;本季是第一個完整涵蓋日本經銷商營收、卻沒有併購一次性利益的季度,EPS 年增大幅收斂即反映這一點。
| 項目(單季) | 2026Q3(本季) | 2025Q3(去年同期) | 2026Q2(上季) | 年變化 |
|---|---|---|---|---|
| 合併營收 | 847.7 億元 | 708.4 億元 | 895.5 億元 | +19.7% |
| 單季 EPS | 10.29 元 | 10.03 元 | 13.62 元 | +2.6% |
說明:本文資料源(FinMind 單季財報)對和泰車並未提供稅前淨利、母公司業主淨利、毛利率與營業利益率等細項拆分,故本季財務表僅能呈現營收與 EPS 兩項官方可比對的單季數字,無法如上一季文章般進一步拆解獲利率與非控制權益佔比。
近八季營收與 EPS
近八季財務表現
| 季別 | 合併營收 | 單季 EPS |
|---|---|---|
| 2024Q4 | 711.8 億元 | 7.95 元 |
| 2025Q1 | 730.6 億元 | 7.73 元 |
| 2025Q2 | 680.3 億元 | 7.10 元 |
| 2025Q3 | 708.4 億元 | 10.03 元 |
| 2025Q4 | 706.7 億元 | 9.07 元 |
| 2026Q1 | 713.3 億元 | 7.95 元 |
| 2026Q2 | 895.5 億元 | 13.62 元 |
| 2026Q3 | 847.7 億元 | 10.29 元 |
把近八季排在一起看,2024Q4 到 2026Q1 這五季單季 EPS 幾乎都落在 7 元到 10 元之間,2026Q2 的 13.62 元明顯脫離這個區間,而本季的 10.29 元則回到區間上緣。依公司揭露,2026Q2 的高點含有併購產生的廉價購買利益、和泰產險投資收入增加,以及日本經銷商首次認列獲利三項因素,其中廉價購買利益屬於不會逐季重複的一次性業外項目。本季營收仍維持在 800 億元以上的新區間,顯示日本經銷商的營收貢獻延續;但在沒有官方揭露的稅前淨利率可供比對的情況下,本季獲利是否同步維持在改善後的水準,仍需等待公司後續正式公告或更完整的財報細項資料。
GROWTH DRIVERS
關鍵動能與展望
一、日本經銷商併購進入「乾淨」的新常態
和泰車以總代理身分擴大投資日本市場,取得日野汽車旗下五家日本經銷商 80% 股權,於 2026 年 4 月 1 日完成交割。本季營收 847.7 億元、年增 19.7%,雖季減 5.3%,但仍遠高於併購前 2022 至 2025 年多數季度落在的 670 億至 730 億元區間,且沒有上季併購一次性利益加持,顯示日本經銷商的營收貢獻具延續性,而不只是交割當季的帳面效果。公司並未單獨揭露日本經銷商對本季營收與獲利的貢獻金額,投資人後續仍需留意公司是否進一步拆分此部分資訊。
二、國內雙品牌市占率持續墊高,全年市場預估維持審慎
和泰車是 TOYOTA 在台灣的總代理,並經營 LEXUS 與商用車品牌 HINO。依媒體彙整的公會掛牌資料,2026 年 10 月國內新車市場登錄約 3.3 萬台、年減 3.6%,但 TOYOTA 與 LEXUS 雙品牌合計登錄 1 萬 3,061 台、市占率達 39.3%,為兩品牌 10 月歷史新高;年初至 10 月雙品牌合計登錄 12 萬 8,599 台、年增 2.9%,市占率 37.8%。公司維持全年總市場預估 43 萬輛、自家三品牌合計 16.5 萬輛銷售目標不變,呈現「總量持平、市占率持續墊高」的組合。
三、金融與保險轉投資:獲利多元化,但本季無法驗證波動方向
和泰車的合併獲利除車輛銷售本業外,還包含和潤企業(融資租賃)、和泰產險等轉投資事業,上一季公司曾明確指出和泰產險投資收入增加是獲利提升原因之一。由於本季資料源未提供稅前淨利率或母公司淨利等細項,本文無法確認這部分轉投資在本季是延續加分,還是如 2022 年防疫保單理賠事件般轉為拖累合併獲利的因素,這是後續觀察和泰車財報時需要補齊的資訊缺口。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收連兩季站穩800億元以上,較併購前常態區間(670億至730億元)明顯墊高,顯示日本經銷商營收貢獻具結構性。
- 10月單月營收年增4.8%,1至10月累計營收年增13.4%,全年營收動能尚未明顯降溫。
- TOYOTA與LEXUS雙品牌10月市占率達39.3%,創同月歷史新高,公司全年三品牌16.5萬輛銷售目標維持不變。
主要風險
- 單季EPS年增由上季+91.8%驟降至+2.6%,印證上季一次性併購利益不會重複,但獲利品質是否同步改善,目前缺乏稅前淨利率等細項數據可供驗證。
- 本文資料源持續未提供和泰車毛利率與營業利益率拆分,合併範圍含產險、租賃等金融子公司,損益結構特殊,獲利體質判斷仍有限制。
- 10月單月營收月減2.9%,國內整體車市10月登錄年減3.6%,需觀察是否為颱風干擾等短期因素,或需求轉弱的訊號。
下季追蹤重點
下季該追蹤的三個數字
- 單季營收能否持續站穩800億元以上。2026Q3已從上季895.5億元回落至847.7億元,若2026Q4仍能維持在800億元以上,才能進一步確認日本經銷商營收貢獻屬常態,而非僅延續一兩季的慣性效果。
- 單季EPS年增率是否持續收斂,甚至轉為個位數以下。本季年增已降至+2.6%,遠低於上季+91.8%;若後續季度公司能揭露稅前淨利率等細項,有助於判斷扣除一次性利益後的獲利體質是否真的提升。
- 11、12月月營收年增率能否維持兩位數。10月單月營收年增已降至4.8%,低於1至10月累計年增13.4%,需觀察年底旺季能否支撐全年動能。
SOURCES
資料來源
- 公開資訊觀測站(財報原始公告)
- Yahoo 股市|和泰車 2207
- HiStock|和泰車 2207
- 10月車市登錄3.3萬台、年減3.6%,和泰雙品牌市占率創同期新高
- 中央社|和泰車估第4季車市穩健,全年新車市場維持43萬輛
附註:資料擷取日期 2026 年 11 月 16 日,財務數字來源為 FinMind 台股財務報表(單季)與證交所月營收公告,市占率與產業背景資料引自公開媒體整理。本文由 AI 依公開資訊整理撰寫,可能存在資料延遲或誤差,不構成投資建議,投資人應以公司正式公告與公開資訊觀測站內容為準。