長興(1717)2026Q2 財報分析:毛利率攀升至24.8%,稅後淨利率翻倍創近八季高
本文由 AI 依據證交所/櫃買中心與 FinMind 公開資料整理撰寫,僅供研究參考,不構成任何投資建議或買賣邀約,亦不提供個股評等或目標價。財報數字以公司正式公告為準,投資人應自行查閱公開資訊觀測站,並自行判斷、承擔風險。
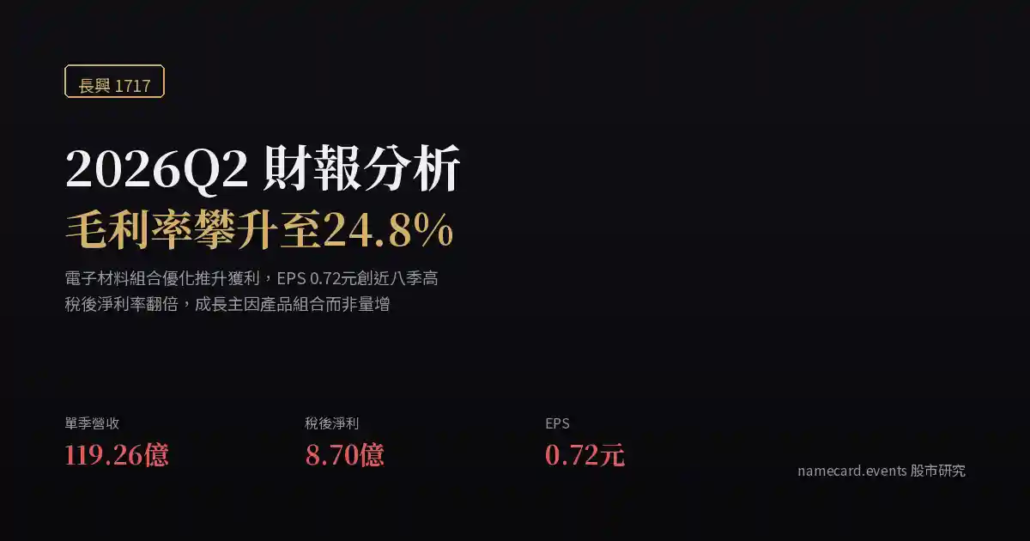
特用化學廠長興材料(1717)公布2026年第2季財報,單季營收119.26億元,較上季(102.43億元)成長16.4%,較去年同期(104.05億元)成長14.6%;稅後淨利8.70億元,季增102.4%、年增136.5%;每股盈餘0.72元,季增94.6%、年增140.0%,為近八季新高。本季營收成長幅度不算特別突出,但毛利率、營業利益率同步大幅攀升,顯示獲利跳增主要來自產品組合朝高附加價值電子材料移動,而非單純出貨量放大。
四大關鍵指標
財報摘要
- 單季營收119.26億元,季增16.4%、年增14.6%,成長幅度屬溫和放大,但毛利率同步攀升至24.81%,較上季(22.17%)、去年同期(20.84%)皆有明顯提升,顯示產品組合正朝高附加價值的電子材料領域移動。
- 單季營業利益10.24億元,營業利益率8.59%,較上季(5.22%)、去年同期(5.10%)大幅提升,營業利益季增91.4%、年增92.8%,遠高於營收成長幅度,反映的是毛利率結構性改善而非單純規模放大。
- 稅後淨利8.70億元、稅後淨利率7.30%,較上季(4.20%)、去年同期(3.54%)明顯改善。
- 累計上半年(2026H1)營收221.69億元,年增8.3%;稅後淨利13.00億元,年增77.1%,獲利成長速度遠快於營收成長,符合產品組合優化的解讀。
- 公司三大業務為合成樹脂(營收占比約47%)、電子材料(約25%,主力為乾膜光阻劑)與特用材料(約27%,含UV光固化劑),近期市場關注公司切入晶圓級封裝材料等半導體先進封裝應用,可能是本季電子材料相關產品毛利率改善的部分背景,正式產品別營收結構仍以公司財報揭露為準。
近期單季財務表
| 項目(單季) | 2025Q2 | 2026Q1 | 2026Q2 |
|---|---|---|---|
| 營業收入(億元) | 104.05 | 102.43 | 119.26 |
| 營業毛利(億元) | 21.68 | 22.70 | 29.58 |
| 毛利率 | 20.84% | 22.17% | 24.81% |
| 營業利益(億元) | 5.31 | 5.35 | 10.24 |
| 稅前淨利(億元) | 4.98 | 6.22 | 11.69 |
| 稅後淨利(億元) | 3.68 | 4.30 | 8.70 |
| 稅後淨利率 | 3.54% | 4.20% | 7.30% |
| 每股盈餘(元) | 0.30 | 0.37 | 0.72 |
資料來源:FinMind(TaiwanStockFinancialStatements),單季數字。
近八季EPS表現與解讀
| 季別 | 單季EPS(元) |
|---|---|
| 2024Q3 | 0.39 |
| 2024Q4 | 0.42 |
| 2025Q1 | 0.30 |
| 2025Q2 | 0.30 |
| 2025Q3 | 0.49 |
| 2025Q4 | 0.32 |
| 2026Q1 | 0.37 |
| 2026Q2 | 0.72 |
本季0.72元為近八季新高,較前七季的0.30元至0.49元區間明顯墊高。惟往前檢視公司2019年以來的歷史資料,單季EPS曾多次達到或超過0.72元(如2020年第3季0.72元、2021年第2季0.87元、2021年第3季0.79元、2022年第1季與第2季各0.72元),因此本季表現屬「近八季新高」,而非公司歷史最高紀錄,獲利波動與化工原料景氣循環仍有一定關聯。
關鍵動能與展望
長興材料為亞洲主要合成樹脂廠之一,並為全球乾膜光阻劑供應商,產品線涵蓋合成樹脂(營收占比約47%)、電子材料(約25%)與特用材料(約27%,含UV光固化劑)。本季營收僅溫和成長,但毛利率、營業利益率同步跳升,顯示獲利改善主要來自產品組合優化,而非單純出貨量放大。市場近期關注公司在晶圓級封裝材料等半導體先進封裝應用的布局,若相關高毛利產品占比持續提升,有助於延續本季獲利結構改善的趨勢。展望下半年,若電子材料與特用材料維持較高毛利水準,加上合成樹脂本業維持基本盤,獲利動能有機會延續;但公司仍是原料成本敏感度較高的化工廠,油價、樹脂報價等外部因素波動仍可能影響毛利率表現。
下季觀察指標與風險
正面訊號:
- 本季毛利率、營業利益率同步大幅提升,顯示產品組合優化並非一次性現象,若能延續將有助於獲利結構性改善。
- 電子材料與特用材料相關的高毛利應用(如先進封裝材料)若持續放量,有助於拉升整體毛利率水準。
- 累計上半年獲利年增77.1%,成長速度優於營收成長,顯示營運槓桿正在發揮作用。
主要風險:
- 公司為原料成本敏感度較高的化工廠,油價與石化原料報價波動可能直接影響毛利率表現。
- 本季雖創近八季新高,但公司歷史上曾多次達到相近或更高的單季EPS水準,顯示獲利仍具景氣循環特性,不宜視為單向持續向上的趨勢。
- 合成樹脂本業占營收近半,若傳統塗料、樹脂市場需求轉弱,可能抵銷電子材料成長的貢獻。
下季該追蹤的三個數字
- 2026年第3季毛利率是否能維持在24%以上,檢視本季產品組合改善是否具延續性。
- 單季營業利益率是否能守住8%以上,作為評估獲利結構是否真正改善的核心指標。
- 累計前三季每股盈餘是否站穩在1.6元以上(上半年已達1.09元),作為評估全年獲利動能的參考。
資料來源
- 台灣證券交易所 OpenAPI(t187ap03_L 上市公司基本資料、STOCK_DAY_AVG_ALL 個股收盤價)
- FinMind API — TaiwanStockFinancialStatements(2026年第2季單季財務資料,取得日期:2026年9月27日)
附註
本文所稱「季增」「年增」均為單季數字之比較;毛利率、營業利益率、稅後淨利率等比率係以單季營業收入為分母計算。每股盈餘為公司揭露之基本每股盈餘,累計數字為各單季EPS加總之概算值,實際累計EPS應以公司財報為準。文中所稱「近八季新高」係指2024年第3季至本季之區間比較,不代表公司歷史最高紀錄。