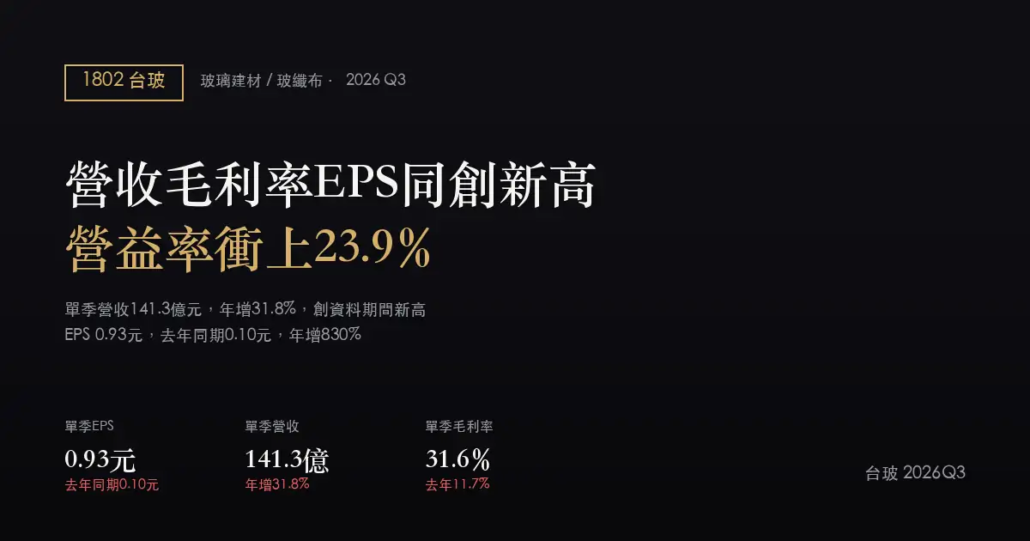
台玻(1802)2026Q3 財報分析:毛利率衝上31.6%,四項指標同創資料期間新高
2026Q3 單季 EPS
0.93 元
去年同期0.10元,年增+830%
2026Q3 單季營收
141.3 億元
年增+31.8%
單季毛利率
31.6%
去年同期11.7%
單季營益率
23.9%
去年同期1.4%
台玻(1802)2026 年第三季最值得留意的,不是單一數字創高,而是營收、毛利率、營益率、EPS 四項指標在同一季同步刷新本文資料涵蓋區間(2022 年第一季以來)的最高水準——這代表獲利改善已經不是單季的脈衝式反彈,而是連續第五季的累積結果。
相較上一季(2026 年第二季)的營收 120.6 億元、毛利率 23.3%、營益率 12.6%、EPS 0.44 元,本季在沒有基期優勢加持的情況下幾乎全線再上一個台階,季增幅度甚至比去年同期由虧轉盈那一季更大。
EARNINGS SUMMARY
財報摘要
- 營收創資料期間新高:單季營收 141.3 億元,年增 31.8%、季增 17.2%,是本文資料涵蓋期間(2022 年第一季以來)的最高水準,也超過 2023 年第三季的 124.2 億元。
- 毛利率同步衝上 31.6%:較去年同期 11.7% 增加 19.9 個百分點,依本季毛利率推算的毛利金額由約 12.6 億元放大到約 44.7 億元;31.6% 也是資料期間新高,並超越此前最高的 2022 年第一季 20.7%。
- 營益率躍升至 23.9%:去年同期僅 1.4%,依營益率推算的營業利益由約 1.5 億元增加到約 33.8 億元,本業獲利能力同創資料期間新高。
- 單季 EPS 0.93 元:去年同期 0.10 元,年增 830%;由於去年基期偏低,觀察 EPS 成長率的同時,也要留意絕對金額本身已是資料期間最高。
- 連續第五季轉盈且逐季放大:自 2025 年第三季由虧轉盈以來,單季 EPS 已連續五季為正,金額一路由 0.10 元放大到 0.93 元,毛利率與營益率也同步連續五季上行。
| 項目(單季) | 2026 Q3 | 2025 Q3 | 2026 Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 141.3 億元 | 107.3 億元 | 120.6 億元 | +31.8% |
| 營業毛利(推算) | 約 44.7 億元 | 約 12.6 億元 | 約 28.1 億元 | +約 32.1 億元 |
| 毛利率 | 31.6% | 11.7% | 23.3% | +19.9 個百分點 |
| 營業利益(推算) | 約 33.8 億元 | 約 1.5 億元 | 約 15.2 億元 | +約 32.3 億元 |
| 營益率 | 23.9% | 1.4% | 12.6% | +22.5 個百分點 |
| 每股盈餘 | 0.93 元 | 0.10 元 | 0.44 元 | +830% |
「營業毛利」與「營業利益」兩列為依本季財報公布的毛利率、營益率乘上營業收入推算而得的約略金額,供理解規模感,實際數字仍以公司正式財報為準。三欄並列可以看出兩個層次的改善:跟去年同期比是倍數級的放大,跟上一季比則是在已經由虧轉盈四個季度之後,仍能再往上一個明顯的台階,代表這波改善還沒有出現鈍化的訊號。
近八季每股盈餘
近八季 EPS 與獲利率變化
| 季別 | 單季 EPS | 單季毛利率 | 單季營益率 | 年增(盈虧) |
|---|---|---|---|---|
| 2024 Q4 | −0.02 元 | 10.8% | −1.0% | 轉虧 |
| 2025 Q1 | −0.13 元 | 10.9% | −1.7% | 虧損擴大 |
| 2025 Q2 | −0.30 元 | 10.0% | −1.3% | 虧損擴大 |
| 2025 Q3 | 0.10 元 | 11.7% | 1.4% | 轉盈 |
| 2025 Q4 | 0.13 元 | 13.7% | 4.8% | 轉盈 |
| 2026 Q1 | 0.20 元 | 19.2% | 7.9% | 轉盈 |
| 2026 Q2 | 0.44 元 | 23.3% | 12.6% | 轉盈 |
| 2026 Q3 | 0.93 元 | 31.6% | 23.9% | +830.0% |
把八季排在一起,轉折點依然是 2025 年第三季那條由虧轉盈的分水嶺,此後五季毛利率一路從 11.7% 走到 31.6%、營益率從 1.4% 走到 23.9%,而且本季的季增幅度(毛利率 +8.3 個百分點、營益率 +11.3 個百分點)比上一季的季增幅度(毛利率 +4.1 個百分點、營益率 +4.8 個百分點)更大,代表改善速度沒有放緩,反而在加快。值得特別記下的一點是,31.6% 的毛利率已經超過本文資料期間原本最高的 2022 年第一季 20.7%,是這一波景氣循環首度突破上一輪循環的高點。由於本次取得的資料未提供稅前淨利與業外損益細項,無法判斷本季是否存在一次性業外損益;但營益率與毛利率的差距(即營業費用率)由上一季的 10.7 個百分點收窄到本季的 7.7 個百分點,顯示營業費用成長速度低於營收與毛利的成長速度,獲利放大較可能來自本業規模效益,而非業外挹注,仍需以公司正式財報的業外損益明細確認。
GROWTH DRIVERS
關鍵動能與展望
高階玻纖布:客戶需求帶動擴產至第四期
台玻的事業版圖橫跨平板玻璃、玻璃纖維布與玻璃纖維束、以及玻璃器皿。本季毛利率與營益率同步跳升的幅度,與市場對高階玻纖布(如 Low DK、Low CTE 規格)供需持續偏緊的描述方向一致——這類產品是高速運算與 AI 伺服器用高階印刷電路板的關鍵基材,認證門檻高、價格條件也優於一般電子級玻纖布。依公司公開揭露與媒體報導,公司董事會已核准第四期擴產案,擴大投資於桃園、鹿港及蚌埠廠區的高階玻纖布產能,先前幾期擴產也依計畫陸續開出。上述產能規劃與擴產階段為公司對外揭露內容,僅作為理解本季財務數字背景之用,本文財務數字仍一律以財報與官方公開資料為準。
平板玻璃與能源成本:循環性因素仍是關鍵變數
相對於玻纖事業的結構性成長故事,平板玻璃面對的環境仍相對嚴峻。玻璃窯爐屬連續生產的重資產,不易隨需求隨時停爐,能源成本(天然氣、電力)在營業成本中占比偏高,燃料價格波動會直接反映在毛利率上;建築玻璃需求則仍牽動於中國房地產市場的修復速度與當地浮法玻璃產能的去化進度。近幾季整體毛利率能連續走高,玻纖事業的產品組合升級應是主要貢獻,但平板玻璃這一塊的循環性風險並未因此消失,仍是觀察整體獲利穩定度時不可忽略的一環。
產能開出節奏決定成長能否延續
依公司揭露的擴產時程,前幾期擴產產能已陸續於 2026 年起分階段投產,加上新核准的第四期擴產案,意味著後續的營收與獲利成長較可能是產能逐步爬坡所推動,而非單一月份的訂單波動。這也是解讀本季營收、毛利率同步創高時,相對樂觀的一個角度;但擴產期間的資本支出與折舊負擔,也會是未來幾季費用結構的觀察重點。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 營收、毛利率、營益率、EPS 四項指標同步創下資料涵蓋期間(2022 年以來)新高,且是連續第五季轉盈。
- 費用控制同步改善:毛利率與營益率的差距由上一季的 10.7 個百分點收窄到本季的 7.7 個百分點,顯示營收成長的同時營業費用並未等比例膨脹。
- 10 月營收動能未見減弱:單月 49.7 億元、年增 34.1%、月增 8.2%,累計營收年增 18.7%,第四季開局優於第三季。
主要風險
- 產業循環振幅依然劇烈:本文資料期間毛利率曾低到 −0.7%,目前 31.6% 為區間高點,歷史經驗顯示景氣反轉可能在數季之內發生。
- 高基期下的成長延續性:EPS 年增 830% 建立在去年同期 0.10 元的低基期之上,季增幅度能否持續,需觀察營收與毛利率是否同步放量,而非僅是基期效應。
- 能源成本與中國市場:玻璃窯爐能源占成本比重高且難以停爐避險;建築玻璃需求繫於中國房地產與當地產能去化,兩者任一惡化都可能壓縮毛利率。
下季追蹤重點
下季該追蹤的三個數字
- 單季毛利率能否守住 30% 以上:這是判斷本波改善屬結構性而非循環高點的最直接指標;若下一季在營收持平的情況下毛利率明顯回落,代表產品組合貢獻的穩固度不如預期。
- 營益率與毛利率的差距是否持續收窄:本季為 7.7 個百分點,若擴大回 10 個百分點以上,表示費用端重新膨脹,需留意;反之則代表營運槓桿仍在發揮。
- 11、12 月單月營收年增率是否維持在 20% 以上:10 月年增 34.1% 是相當高的水準,後續能否延續,是驗證第四季營收動能最快的指標,同時可對照累計年增率(目前 18.7%)是否持續上行。
SOURCES
資料來源
附註:本文財務數字擷取日期為 2026 年 11 月 8 日,單季數字取自 FinMind 單季財報資料,並經與證交所官方累計數交叉比對(一致);月營收取自證交所 11509 期(2026 年 10 月)申報資料。文中「億元」均為新台幣,表中「營業毛利」「營業利益」為依本季財報毛利率、營益率乘上營業收入推算之約略金額。公司產能規劃與擴產階段等敘述引自公司公開揭露與媒體報導,非本文自行推估。本文由 AI 依公開資訊整理,僅供研究參考,不構成投資建議。