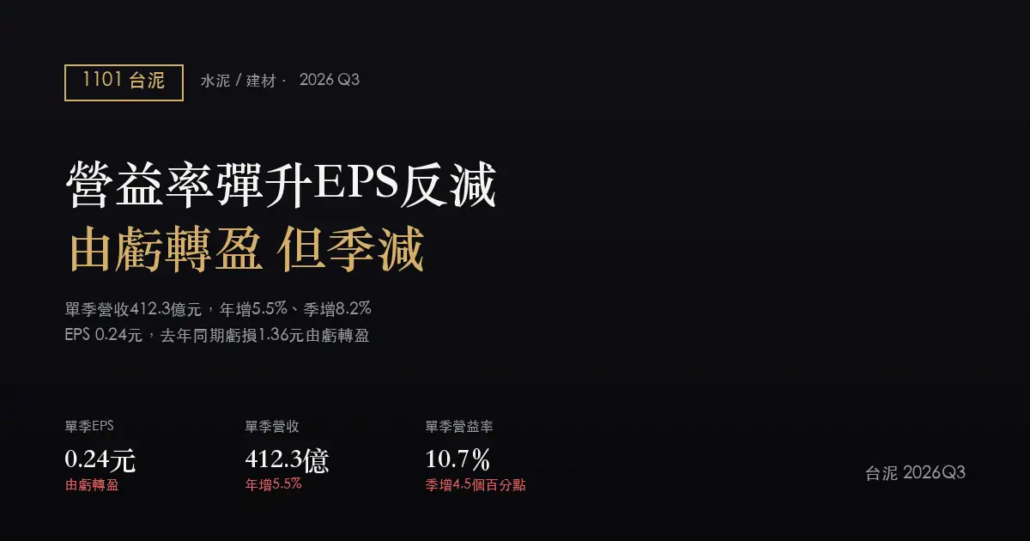
台泥(1101)2026Q3 財報分析:營益率彈升至10.7%,EPS卻季減至0.24元
2026Q3 單季 EPS
0.24 元
由虧轉盈(去年同期 -1.36 元)
單季營收
412.3 億
年增 +5.5%
單季毛利率
20.0%
去年同期 22.6%
單季營益率
10.7%
季增 4.5 個百分點
台泥 2026 年第三季的財報裡,兩個數字的方向是相反的。代表本業獲利能力的單季營益率,從上一季的 6.2% 彈升至 10.7%,是近八季裡僅次於 2025 年第三季(13.2%)的第二高水準;但同一季的每股盈餘(EPS),卻從上一季的 0.29 元降到 0.24 元,季減約 17%。本業賺錢的效率在改善,最終每股的獲利反而比上一季少——這是本季最值得先說清楚的事。
拉長到一年前比較,方向則相對單純:2025 年第三季台泥單季虧損,EPS 為 -1.36 元;本季由虧轉盈,EPS 0.24 元。以下依序檢視營收、毛利與營益率、EPS 的季度軌跡,以及下一季需要留意的項目。
EARNINGS SUMMARY
財報摘要
- 單季營收 412.3 億元,年增 5.5%、季增 8.2%,是連續第二季維持年增(上季年增 7.8%),但增速較上季略有放緩。
- 單季毛利率 20.0%,較去年同期的 22.6% 下滑 2.6 個百分點,但較上季的 17.8% 回升 2.2 個百分點——年度比較轉弱、季度比較轉強。
- 單季營益率 10.7%,季增 4.5 個百分點(上季 6.2%),是近八季次高;但年增角度仍較去年同期的 13.2% 低 2.5 個百分點,代表本業獲利率尚未回到去年同期水準。
- 單季 EPS 0.24 元,去年同期為虧損 1.36 元,由虧轉盈;但較上季的 0.29 元下滑,與本業營益率同期改善的方向相反。目前取得的資料僅涵蓋營收與毛利率、營益率,未包含業外損益與稅前淨利細項,因此本文無法進一步拆解這個背離的具體原因,留在後段列為下季觀察重點。
- 最新一次申報的月營收(水泥工業)單月 163.6 億元,年增 17.8%、月增 14.2%;累計 1,294.1 億元、累計年增 4.9%,顯示進入第四季後的單月動能仍在加速。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 412.3 億 | 390.7 億 | 381.2 億 | +5.5% |
| 營業毛利(推估) | 82.46 億 | 88.30 億 | 67.85 億 | -6.6% |
| 毛利率 | 20.0% | 22.6% | 17.8% | -2.6 個百分點 |
| 營業費用(推估) | 38.34 億 | 36.73 億 | 44.22 億 | +4.4% |
| 營業利益(推估) | 44.12 億 | 51.57 億 | 23.63 億 | -14.4% |
| 營益率 | 10.7% | 13.2% | 6.2% | -2.5 個百分點 |
| 每股盈餘(EPS) | 0.24 元 | -1.36 元 | 0.29 元 | 由虧轉盈 |
單位:新台幣。營業毛利、營業費用、營業利益為以 FinMind 公布的營收與毛利率、營益率推算之估計值(營業毛利=營收×毛利率;營業利益=營收×營益率;營業費用=營業毛利-營業利益),與公司正式財報科目可能有小幅四捨五入差異。本文取得的資料未包含業外損益、稅前淨利與歸屬母公司淨利等項目,相關細項請以公司正式公告為準。
近八季 EPS 與獲利率
近八季 EPS 與獲利率
| 季別 | 單季 EPS | 單季營收 | 單季毛利率 | 單季營益率 |
|---|---|---|---|---|
| 2024 Q4 | 0.52 元 | 490.2 億 | 23.3% | 10.9% |
| 2025 Q1 | 0.07 元 | 349.6 億 | 16.9% | 6.6% |
| 2025 Q2 | 0.00 元 | 353.5 億 | 15.1% | 3.1% |
| 2025 Q3 | -1.36 元 | 390.7 億 | 22.6% | 13.2% |
| 2025 Q4 | -0.32 元 | 404.3 億 | 18.5% | 3.8% |
| 2026 Q1 | 0.10 元 | 331.7 億 | 18.7% | 8.4% |
| 2026 Q2 | 0.29 元 | 381.2 億 | 17.8% | 6.2% |
| 2026 Q3 | 0.24 元 | 412.3 億 | 20.0% | 10.7% |
這張表上最刺眼的一格仍是 2025 年第三季:營益率 13.2%,是八季裡的最高值,EPS 卻是 -1.36 元,由盈轉虧。這在上一篇(2026Q2)財報分析中已確認,原因出在該季出現大額一次性業外損失,與本業表現方向相反,提醒單看營益率不足以推斷最終獲利。把這個背景放進來看本季就更清楚:2026 年第三季營益率 10.7%,雖低於 2025 年第三季的 13.2%,但已是近八季次高,且遠優於 2025 年第二季的 3.1% 和第四季的 3.8%。然而 EPS 0.24 元僅與 2026 年第一季的 0.10 元同屬低檔區間,仍明顯低於 2024 年第三、四季的 0.42 元與 0.52 元。換句話說,本業獲利率已走出 2025 年下半年的低谷,但帳面每股獲利的修復速度,落後於營益率的修復速度;本季營益率季增而 EPS 季減,是這個落差在本季的具體表現。
GROWTH DRIVERS
關鍵動能與展望
一、本業獲利率彈升,但轉化為每股獲利的效率下降
單季營益率從上季的 6.2% 彈升至 10.7%,是年內單季最高、也是近八季次高。若只看本業,這是明確的改善訊號。但同一季 EPS 從 0.29 元降到 0.24 元,走勢與營益率相反。由於目前取得的資料只到營業利益層級,未涵蓋業外損益、所得稅與歸屬非控制權益等後續科目,本文無法確認拉低每股獲利的具體項目,只能先把「本業改善、EPS 卻季減」這個事實標記出來,列入下季需要優先確認的觀察項目。
二、營收連續兩季年增,但增速已見放緩
單季營收 412.3 億元,年增 5.5%、季增 8.2%,延續上季(年增 7.8%、季增 14.9%)的回升格局,是 2026 年以來第二個維持年增的單季;相較 2026 年第一季營收年減 5.1%,全年走勢已由負轉正。不過年增率從上季的 7.8% 降到本季的 5.5%,成長速度本身是放緩的,而非加速。另一方面,最新一次申報的月營收單月 163.6 億元、年增 17.8%,若這個速度能延續到第四季其餘月份,將有助於支撐第四季營收動能;但目前只有一個月的數字,仍需後續月報確認是否只是單月波動。
三、毛利率年度比較轉弱、季度比較轉強
單季毛利率 20.0%,較去年同期的 22.6% 下滑 2.6 個百分點,顯示售價與成本的相對關係比一年前略差;但較上一季的 17.8% 回升 2.2 個百分點,季度動能是正向的。由於台泥屬於傳統製造業,未涉及金融或租賃子公司,本文仍採用毛利率作為主要獲利能力指標,未改用稅前淨利率。從近八季的區間看,本季毛利率 20.0% 落在 15.1%(2025 Q2,低點)與 24.3%(2024 Q3 之前峰值,未列於本表但見前期資料)之間的中段,屬於逐步修復但尚未回到 2024 年高點的位置。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季 EPS 由虧轉盈:去年同期為 -1.36 元,本季轉為 0.24 元。
- 單季營益率彈升至 10.7%,季增 4.5 個百分點,是近八季次高。
- 營收連續兩季維持年增(上季 +7.8%、本季 +5.5%),年初的年減已扭轉。
主要風險
- 單季毛利率年減 2.6 個百分點(22.6% → 20.0%),年度比較的獲利能力不如去年同期。
- 單季營業利益(推估)年減 14.4%,顯示儘管營益率數字看似提升,與去年同期相比本業獲利金額其實是縮水的。
- EPS 季減與營益率季增方向相反,目前資料無法拆解原因,這個背離若延續到下一季,需要優先確認成因。
下季該追蹤的三個數字
- 單季營益率能否維持在 10% 以上:本季 10.7% 是近八季次高,若下季能守住兩位數,代表本業獲利能力的回升是持續性的,而非單季波動。
- EPS 與營益率的背離是否持續:本季營益率季增、EPS 卻季減,若下一季再度出現本業指標轉強但每股獲利轉弱的組合,需要進一步確認業外或稅負等後續科目的影響方向。
- 最新月營收 17.8% 的年增速度能否延續:目前只有最近一個月的申報數字明顯加速,須觀察第四季後續月報是否維持同等幅度,以判斷是否只是單月波動。
SOURCES
資料來源
- 公開資訊觀測站——合併財務報表與重大訊息
- Yahoo 股市 1101 財務報表
- HiStock 1101 財務分析
- FinMind 台股財務報表資料集
附註:本文資料擷取日期為 2026 年 11 月 20 日,財務數字為台泥(1101)2026 年第三季(2026-09-30)單季合併數,月營收為最新一次申報數。文中「營業毛利」「營業費用」「營業利益」為以營收及毛利率、營益率推算之估計值,與公司正式財報科目分類可能有小幅差異;本文未取得業外損益、稅前淨利與歸屬母公司淨利等細項,相關數字請以公司正式公告為準。本文由 AI 依公開資訊整理,不構成投資建議,亦不對個股進行評分或給出價格預估。