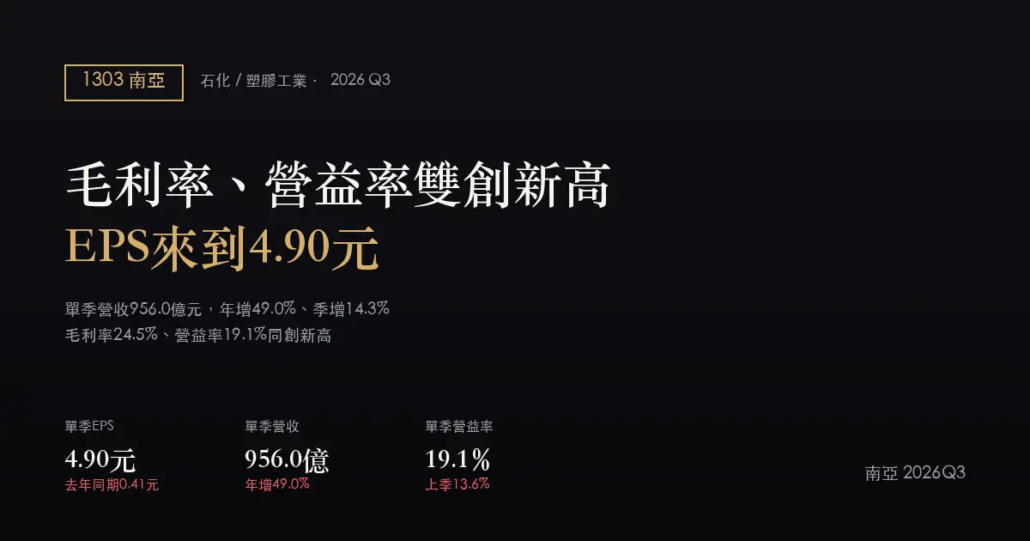
南亞(1303)2026Q3財報分析:毛利率24.5%、營益率19.1%雙創2022年來新高
2026Q3 單季 EPS
4.90 元
去年同期 0.41 元
2026Q3 單季營收
956.0 億
年增 49.0%
單季毛利率
24.5%
季增 5.6 個百分點
單季營益率
19.1%
季增 5.5 個百分點
上一季南亞的毛利率第一次跳出過去八季的區間,從 11.9% 拉到 18.9%,當時的問題是這一跳能不能延續。本季的數字給了答案——不只延續,還再推高一段:毛利率續增 5.6 個百分點來到 24.5%,營益率也從 13.6% 續揚到 19.1%,雙雙刷新 2022 年以來的紀錄(含第一季的 19.2% 與 13.2%)。單季 EPS 來到 4.90 元,較上季的 3.37 元再增 1.53 元;去年同期僅 0.41 元,年增率因此衝到 1095.1%,但這個百分比本身只是基期效應放大的結果,真正值得盯的是絕對金額已經連續四季往上墊高。
EARNINGS SUMMARY
財報摘要
- 營收續擴張:單季營收 956.0 億元,年增 49.0%、季增 14.3%,是 2022 年以來(資料涵蓋的 18 季)僅次於 2022 年第一季 1,020.9 億元的第二高水準。
- 毛利率、營益率同步創高:毛利率 24.5%、營益率 19.1%,分別較上季(18.9%、13.6%)再推升 5.6 與 5.5 個百分點,也雙雙超越 2022 年第一季(19.2%、13.2%)原本的區間高點,是資料涵蓋以來首度雙雙站上接近二十以上的水準。
- 推算營業利益逼近 180 億元:以營收乘上營益率推算,本季營業利益約 182.6 億元,去年同期約 10.3 億元、上季約 113.8 億元,呈現連續兩季倍數級跳升(官方未公布絕對金額,此處為推算值)。
- EPS 絕對金額續創高,年增率受基期影響失真:單季 EPS 4.90 元,上季 3.37 元、去年同期 0.41 元;年增率 +1095.1% 主要來自去年同期的低基期,不宜直接解讀為成長倍數,應看絕對金額的連續攀升(0.62→1.80→3.37→4.90 元)。
- 10 月營收延續動能,為第四季開局:最新月營收(10 月)349.4 億元,年增 64.6%、月增 1.5%;累計前十月 2,827.8 億元、年增 30.5%,與前三季營收加總 2,478.5 億元相加後的 2,827.9 億元幾乎一致,顯示第四季開局並未放緩。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 956.0 億 | 641.8 億 | 836.5 億 | +49.0% |
| 營業毛利(推算) | 約 234.2 億 | 約 53.3 億 | 約 158.1 億 | +339.2% |
| 毛利率 | 24.5% | 8.3% | 18.9% | +16.2 個百分點 |
| 營業利益(推算) | 約 182.6 億 | 約 10.3 億 | 約 113.8 億 | 年增逾 16 倍 |
| 營益率 | 19.1% | 1.6% | 13.6% | +17.5 個百分點 |
| 每股盈餘(EPS) | 4.90 元 | 0.41 元 | 3.37 元 | +1095.1%(低基期) |
單位:新台幣。以上皆為單季數字(非累計),營收、毛利率、營益率、EPS 四項取自 FinMind 合併財報數據;「營業毛利」「營業利益」兩列為營收乘上對應百分比的推算金額,非公司公告的絕對數字,故標註「約」。本季的交叉驗證結果為官方 2026 年前三季累計營收與單季加總一致,可信度無虞。
近八季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q4 | 0.04 元 | +100.0% | 6.6% | -0.4% |
| 2025Q1 | 0.06 元 | -62.5% | 7.0% | +0.1% |
| 2025Q2 | -0.52 元 | 轉虧 | 8.6% | +2.0% |
| 2025Q3 | 0.41 元 | +4,000.0% | 8.3% | +1.6% |
| 2025Q4 | 0.62 元 | +1,450.0% | 9.2% | +2.1% |
| 2026Q1 | 1.80 元 | +2,900.0% | 11.9% | +5.5% |
| 2026Q2 | 3.37 元 | 轉盈 | 18.9% | +13.6% |
| 2026Q3 | 4.90 元 | +1,095.1% | 24.5% | +19.1% |
這張表要先排除一個雜訊:EPS 年增率在 2025Q3(+4,000%)、2026Q1(+2,900%)、本季(+1,095.1%)都出現誇張的百分比,原因都是去年同期的基期太低(0.41 元、0.06 元),不是成長力道真的放大十幾倍,這幾個百分比沒有解讀價值。也要注意,本次資料未提供稅前淨利與業外損益明細,無法像上一季那樣拆解業外佔比(上季業外佔稅前淨利 63.1%、其中南亞科與台塑化合計貢獻單季 EPS 69.1%),因此這張表只呈現毛利率與營益率兩條線,不含業外損益欄。看這兩條線的絕對水準:從 2024Q4 的 6.6%/-0.4%,一路墊高到 2026Q1 的 11.9%/5.5%,再到本季的 24.5%/19.1%,是資料涵蓋的 18 季以來,毛利率與營益率首度連續兩季同步站上兩成左右的水準。這種爬升速度(尤其 2026Q1 到 2026Q2 那一段的跳升)通常對應售價調漲與產品組合上移,而不是單純的稼動率回升;但因缺少業外明細,無法確認本季獲利有多少比重仍倚賴南亞科、台塑化的權益法認列,是這份數字相對上一季最大的資訊缺口。
GROWTH DRIVERS
關鍵動能與展望
一、電子材料是營益率跳升的主要支點
依公開報導,南亞電子材料事業今年以來營收佔比持續攀升,主要受惠 AI 伺服器、高效能運算對高階銅箔基板與印刷電路板材料的拉貨,公司也持續調整產品組合並提高產能利用率。這條敘事與上一季電子材料營益率率先轉強的方向一致,也與本季整體營益率續創 2022 年以來新高相呼應。這部分屬於背景資訊,與 data.txt 的財務數字並非同一來源,僅供理解本業結構變化之用。
二、十月營收為第四季開局打下基礎
最新月營收顯示,10 月單月營收 349.4 億元,年增 64.6%、月增 1.5%;累計前十月 2,827.8 億元、年增 30.5%。把前三季財報數字加總(686.0+836.5+956.0=2,478.5 億元)再加上 10 月的 349.4 億元,得到 2,827.9 億元,與公司申報的累計數幾乎完全吻合,代表這筆月營收數字可信。若第四季後兩個月維持類似的年增水準,單季營收有機會續創本輪新高。
三、資料缺口:業外結構尚待公司公告補齊
上一季財報能清楚拆解出業外佔稅前淨利 63.1%、南亞科與台塑化合計貢獻單季 EPS 近七成,是判斷獲利品質的關鍵依據。本季因資料未涵蓋稅前淨利與業外損益細項,暫時無法做同樣的拆解。在公司正式公告或下一次整理財報數字之前,毛利率與營益率的連續走高,只能確認「本業數字變好」,還不能確認「本業占整體獲利的比重」是否也同步提升。
WHAT TO WATCH
下季觀察指標與風險
已浮現的正面訊號
- 毛利率、營益率連續兩季創 2022 年以來新高,由上季 18.9%/13.6% 再推升到本季 24.5%/19.1%。
- 10 月單月營收年增 64.6%、累計前十月年增 30.5%,與前三季營收加總校驗一致,顯示第四季開局動能未見放緩。
- 單季 EPS 絕對金額連續四季攀升(0.62→1.80→3.37→4.90 元),不只是低基期造成的百分比效果。
需要盯住的風險
- 本次資料未提供稅前淨利與業外損益明細,上季南亞科、台塑化合計佔單季 EPS 近七成的結構是否延續尚待公司公告驗證。
- 電子材料的動能高度集中在 AI 伺服器、高階銅箔基板需求,若終端拉貨節奏放緩,對營益率的邊際影響最大。
- 毛利率在過去 18 季中從未站上 20% 以上,本季 24.5% 是否能延續,還需觀察下一季報公布後是否出現回落。
下季該追蹤的三個數字
- 毛利率能否守在 20% 以上:本季 24.5%,是資料涵蓋 18 季以來首次站上此水準;若下季快速回落到 15% 附近,代表本季的跳升含有較高比重的非常態因素。
- 10 月以來的月營收動能能否延續到 11、12 月:10 月單月 349.4 億元、年增 64.6%;若後兩個月維持類似年增幅度,第四季單季營收有機會續創本輪新高。
- 公司公告的稅前淨利與業外損益明細是否補齊:上季業外佔稅前淨利 63.1%,若本季業外佔比持續下降、本業佔比持續提升,代表獲利結構的改善是實質的;反之則需回頭檢視南亞科與台塑化當季各自的損益表現。
SOURCES
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- Yahoo 股市 1303 南亞
- HiStock 1303 南亞
附註:本文財務數字擷取日期為 2026 年 11 月 13 日,季度數字為單季合併報表(FinMind),月營收為證交所申報之當月與累計數。「營業毛利」「營業利益」為營收乘上公告毛利率、營益率的推算金額,非公司公告之絕對數字。本次資料未涵蓋稅前淨利與業外損益明細,相關結構性拆解待公司正式公告後再行補充。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。