聯詠(3034)2026Q2 財報分析:毛利率衝上 42.4%,單季 EPS 回到 10 元之上
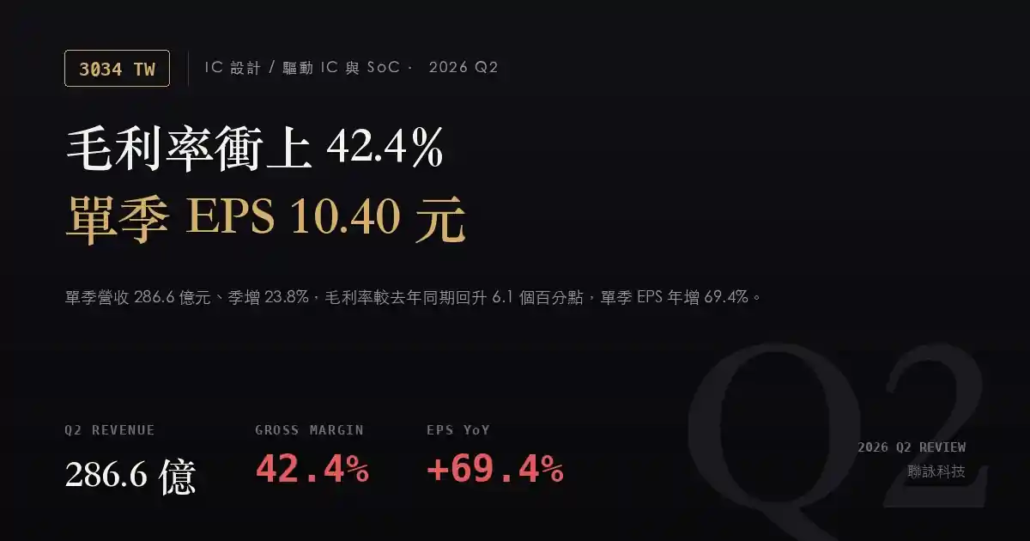
聯詠 2026 年第二季最關鍵的變化,是毛利率一口氣從上季的 39.1% 拉高到 42.4%,同時單季營收季增 23.8%、來到 286.6 億元。量與價同時往上,讓單季 EPS 從連續四季卡在 6 元附近的低檔平台,直接跳到 10.40 元,是近十季唯一的雙位數。
財報摘要
- 單季營收站上近十季最高。2026 年第二季單季合併營收 286.6 億元,年增 9.6%、季增 23.8%,超過 2024 年第三季的 278.7 億元,是本文所列十個季度中的最高值。
- 毛利率 42.4% 也是近十季最高。去年同期為 36.3%、上季為 39.1%,本季一次回升 6.1 個百分點(對去年同期)。公司先前在法說會給出的第二季毛利率區間為 38% 至 41%,實際結果高於該區間上緣。
- 營益率同步回到 22.6%。單季營業利益 64.7 億元,年增 34.1%;營益率從去年同期 18.4%、上季 17.4% 回到 22.6%,顯示營業費用沒有隨著營收同幅膨脹。
- 單季 EPS 10.40 元、年增 69.4%。但要注意本季稅前淨利 77.8 億元高出營業利益 13.2 億元,代表業外淨收益約 13.2 億元;去年同期同一項則是淨損約 2.2 億元。EPS 的年增幅並非全部來自本業。
- 上半年累計營收仍是年減。2026 年上半年累計營收 518.1 億元,年減 2.8%;累計 EPS 16.59 元,高於去年同期的 14.79 元。也就是說,成長動能高度集中在第二季。
近期單季財務表
| 項目(單季) | 2026 Q2 | 2025 Q2 | 2026 Q1 | 年變化 |
|---|---|---|---|---|
| 營收 | 286.6 億元 | 261.5 億元 | 231.5 億元 | +9.6% |
| 毛利 | 121.6 億元 | 94.9 億元 | 90.4 億元 | +28.1% |
| 毛利率 | 42.4% | 36.3% | 39.1% | +6.1 個百分點 |
| 營業利益 | 64.7 億元 | 48.2 億元 | 40.3 億元 | +34.1% |
| 營益率 | 22.6% | 18.4% | 17.4% | +4.2 個百分點 |
| 稅前淨利 | 77.8 億元 | 46.0 億元 | 43.9 億元 | +69.1% |
| 本期淨利 | 63.3 億元 | 37.4 億元 | 37.7 億元 | +69.2% |
| EPS | 10.40 元 | 6.14 元 | 6.19 元 | +69.4% |
以上皆為單季數字,非累計。資料來源:FinMind 單季財報,並與證交所公布的 2026 年上半年累計數交叉驗證(累計營收 518.1 億元,與單季加總完全一致)。
近九季 EPS 走勢
| 季別 | 單季 EPS | 單季毛利率 | 單季營收 |
|---|---|---|---|
| 2024 Q2 | 8.86 元 | 41.1% | 252.3 億元 |
| 2024 Q3 | 8.64 元 | 39.7% | 278.7 億元 |
| 2024 Q4 | 7.89 元 | 39.5% | 252.6 億元 |
| 2025 Q1 | 8.65 元 | 39.8% | 271.2 億元 |
| 2025 Q2 | 6.14 元 | 36.3% | 261.5 億元 |
| 2025 Q3 | 6.01 元 | 36.3% | 245.7 億元 |
| 2025 Q4 | 6.07 元 | 38.2% | 228.2 億元 |
| 2026 Q1 | 6.19 元 | 39.1% | 231.5 億元 |
| 2026 Q2 | 10.40 元 | 42.4% | 286.6 億元 |
從 2025 年第二季到 2026 年第一季,聯詠連續四季的單季 EPS 都落在 6.01 元到 6.19 元這個窄幅區間,毛利率也在 36% 到 39% 之間打轉。2026 年第二季是這個平台被打破的第一季。
不過拆開來看,這 4.21 元的季增(6.19 元到 10.40 元)並不是單一因素造成。營業利益從 40.3 億元增至 64.7 億元,本業貢獻明顯;同時稅前淨利與營業利益的差額,也從上季的 3.6 億元擴大到本季的 13.2 億元。業外淨收益從去年同期的淨損 2.2 億元轉為本季的淨利 13.2 億元,這部分的延續性通常低於本業,解讀 EPS 年增 69.4% 時應把它分開看。
關鍵動能與展望
產品組合往 SoC 與邊緣 AI 傾斜,把毛利率推上 42.4%
聯詠的產品可粗分為兩大塊:驅動 IC(含 TDDI、OLED 驅動 IC、大尺寸面板驅動 IC)與系統單晶片(SoC,含電視 SoC、影像處理與邊緣 AI 視覺晶片)。IC 設計公司的毛利率高度取決於這兩塊的佔比,而不是單純看營收規模。
公司在 2026 年 5 月的法說會說明,第一季系統單晶片佔比已達 44% 創下新高,4 月再進一步升至 53.7%,主要受惠於邊緣 AI 視覺產品需求。本季 42.4% 的毛利率高於公司自己給的 38% 至 41% 指引區間上緣,與產品結構往較高毛利的 SoC 傾斜方向一致。這也提醒一件事:聯詠的毛利率是隨產品組合浮動的,不宜把單季高點直接當成新的常態水準。
客戶提前拉貨與新品放量,單季營收站回近十季高點
第二季單季營收 286.6 億元,落在公司先前 275 億元至 285 億元指引區間之上,季增 23.8%。公司說明第二季有客戶因記憶體漲價預期而提前拉貨的動能;同時下半年新產品線包含高階邊緣 AI 晶片、摺疊手機專用的 OLED TDDI、OLED 驅動 IC 與高階電競顯示器產品。
6 月單月營收 100.2 億元、年增 19.0%、月增 6.5%,顯示季底的出貨動能沒有轉弱,這是判斷第三季起跑點的一個參考。
上半年累計仍年減 2.8%,成長集中在單一季
把視野拉長,2026 年上半年累計營收 518.1 億元,比去年同期的 532.7 億元還少 2.8%。原因在第一季:2026 年第一季單季營收 231.5 億元、年減 14.7%,是近幾季的低點。第二季 9.6% 的年增,有一部分是建立在第一季拖累之後的反彈上。
換句話說,本季亮眼的年增數字要放進「上半年整體仍略為衰退」的脈絡裡看,才不會高估全年的成長斜率。
下季觀察指標與風險
- 單季毛利率 42.4%、營益率 22.6%,兩者皆為近十季最高,且毛利率高於公司自己的 38%~41% 指引區間上緣。
- 單季營收 286.6 億元超越 2024 年第三季,季增 23.8%,量能回到近十季高點。
- 6 月單月營收 100.2 億元、年增 19.0%、月增 6.5%,季底動能未見鬆動。
- 稅前淨利高出營業利益 13.2 億元,業外淨收益佔比不小;去年同期同一項為淨損 2.2 億元,這類項目的延續性通常低於本業。
- 上半年累計營收 518.1 億元仍年減 2.8%,第二季的高年增有第一季低基期的成分。
- 公司在法說會提及 KGD、金價、晶圓代工、基板與封測成本同步上揚,並嘗試調整售價,但表示未必能完全抵銷成本上漲對毛利率的影響。
下季該追蹤的三個數字
- 單季毛利率能否守住 40% 以上。本季 42.4%,但前四季分別是 36.3%、36.3%、38.2%、39.1%。40% 是判斷產品組合改善屬於結構性或一次性的分水嶺。
- 單季營收能否維持在 280 億元之上。本季 286.6 億元含有客戶提前拉貨的成分,第三季若能同樣站穩,代表需求而非備貨在推動。
- 稅前淨利與營業利益的差額是否收斂。本季相差 13.2 億元、上季 3.6 億元、去年同期為負 2.2 億元。差額縮小而 EPS 仍維持,才代表本業真正接手。
資料來源
- 公開資訊觀測站(財報與月營收原始公告)
- 臺灣證券交易所 OpenAPI(t187ap05 月營收、t187ap06 累計綜合損益表)
- FinMind(單季財務報表)
- Yahoo 奇摩股市-聯詠 3034
- 財報狗-聯詠 3034
- 富果-聯詠 2026/05/07 法說會重點
資料擷取日期:2026 年 8 月 11 日。本文財務數字取自上述公開資料來源,單季數與官方累計數已完成交叉驗證(誤差 0.0%)。本文由 AI 依公開資訊整理,不構成投資建議,亦不提供個股評等、目標價或買賣時點。