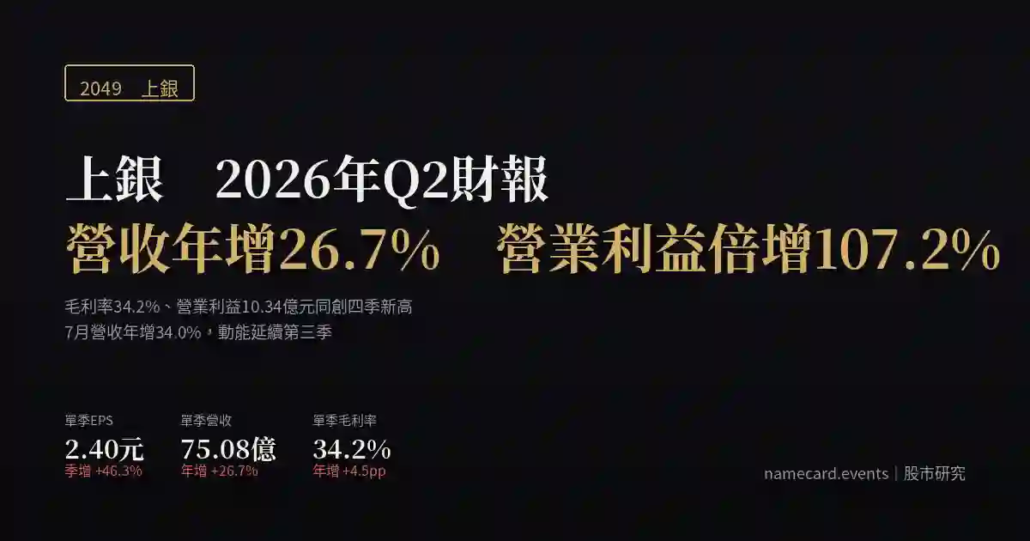
上銀(2049)2026年Q2財報:營收年增26.7%、營業利益年增107.2%
上銀(HIWIN,2049)2026年第二季財報,營收、毛利率、營業利益三項本業指標同步回升,皆為2022年第四季以來單季新高。單季營收75.08億元,年增26.7%、季增17.7%;毛利率34.2%,年增4.5個百分點;單季營業利益10.34億元,年增107.2%。
但帳面稅後淨利年增高達528.1%,這個倍數需要拆開來看:去年同期(2025年第二季)業外淨損4.30億元,把當季稅前淨利壓到僅0.69億元;本季業外轉為淨利0.46億元,一來一往形成巨大的基期落差。若以較不受業外干擾的營業利益衡量,本業年增為107.2%,同樣強勁,但沒有帳面數字看起來那麼誇張。以下用單季數字拆解這份財報。
財報摘要
- 單季營收75.08億元,年增26.7%、季增17.7%,為2022年第四季以來單季新高。
- 單季毛利率34.2%,年增4.5個百分點、季增2.3個百分點,同為2022年第四季以來新高。
- 單季營業利益10.34億元,營益率13.8%,年增107.2%,是本季獲利成長中最扎實的一段,反映營收放量與費用控制同步改善。
- 單季稅前淨利10.80億元,年增1465.2%;但這個倍數主要來自去年同期業外淨損4.30億元的低基期效應(去年同期稅前淨利僅0.69億元)。若以營業利益為比較基礎,本業年增為107.2%,成長力道本身已相當扎實,不需要業外的加乘。
- 單季稅後淨利(歸屬母公司)8.48億元,年增528.1%;單季EPS 2.40元,季增46.3%,為2022年第四季以來單季新高,但仍低於2022年上半年約3.6至4.1元的高峰水準。
近期單季財務表
| 項目(單季) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 75.08 億 | 59.25 億 | 63.79 億 | +26.7% |
| 營業毛利 | 25.65 億 | 17.62 億 | 20.38 億 | +45.6% |
| 毛利率 | 34.2% | 29.7% | 31.9% | +4.5 個百分點 |
| 營業利益 | 10.34 億 | 4.99 億 | 6.31 億 | +107.2% |
| 營益率 | 13.8% | 8.4% | 9.9% | +5.4 個百分點 |
| 業外損益淨額 | +0.46 億 | -4.30 億 | +0.88 億 | 由損轉盈 |
| 稅前淨利 | 10.80 億 | 0.69 億 | 7.19 億 | +1465.2% |
| 稅後淨利(母公司) | 8.48 億 | 1.35 億 | 5.79 億 | +528.1% |
| 每股盈餘(EPS) | 2.40 元 | 0.38 元 | 1.64 元 | +531.6% |
單位:新台幣。以上皆為單季數字(非累計),來源為FinMind合併財務報表;業外損益淨額=稅前淨利減營業利益。稅後淨利已採歸屬母公司業主之淨利。
近八季EPS與獲利結構
| 季別 | 單季EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q3 | 1.88 元 | +5.6% | 30.7% | 10.8% |
| 2024Q4 | 0.93 元 | -1.1% | 27.2% | 5.0% |
| 2025Q1 | 1.36 元 | +21.4% | 29.8% | 7.2% |
| 2025Q2 | 0.38 元 | -77.0%* | 29.7% | 8.4% |
| 2025Q3 | 1.26 元 | -33.0% | 28.6% | 6.8% |
| 2025Q4 | 1.30 元 | +39.8% | 27.0% | 4.8% |
| 2026Q1 | 1.64 元 | +20.6% | 31.9% | 9.9% |
| 2026Q2 | 2.40 元 | +531.6%* | 34.2% | 13.8% |
*標記季度之年增率明顯失真:2025年第二季本身因業外淨損4.30億元而基期極低,2026年第二季的+531.6%有很大成分是這個低基期的鏡像反彈,非單純本業成長。解讀時應以EPS絕對金額與營業利益年增率(107.2%)為主要參考。
把EPS絕對金額攤開來看,2025年第二季的0.38元是近八季最低點,此後連四季回升:1.26元→1.30元→1.64元→2.40元。同一段期間,毛利率從28.6%擴大到34.2%,營益率從6.8%擴大到13.8%,走勢一致,代表本業獲利能力的改善是連續的,並非單季表現。不過本季2.40元仍低於2022年第一至第三季3.60元至4.13元的水準,顯示獲利尚未回到當年的高點。
關鍵動能與展望
一、營收、毛利率、營業利益三項本業指標同步回升
本季營業費用率(毛利率減營益率)為20.4%,較去年同期21.3%下降0.9個百分點,較上季22.0%下降1.6個百分點,連兩季走低。在營收年增26.7%的同時費用率同步改善,是營業利益年增107.2%、明顯快於營收成長的主要原因。
二、業外損益的低基期效應,是帳面淨利暴增的主因
把本季獲利拆成兩段最清楚:本業——營業利益10.34億元,年增107.2%,這一段扎實;業外——稅前淨利10.80億元,僅比營業利益多0.46億元。去年同期業外淨損4.30億元,使當季稅前淨利(0.69億元)遠低於當季營業利益(4.99億元)。
| 情境 | 稅前淨利 | 較去年同期 |
|---|---|---|
| 實際數(業外+0.46億元) | 10.80 億 | +1465.2% |
| 業外維持去年同期水準(-4.30億元) | 6.04 億 | +775.4% |
| 完全不計業外(=營業利益) | 10.34 億 | +107.2% |
上表為衡量業外影響量級的會計試算,用途是拆解稅前淨利年增1465.2%的組成,不是對未來獲利的預測。即使完全剔除業外,本業年增仍達107.2%,成長力道本身相當扎實;但實際數之所以更高,主要來自去年同期業外大額虧損的低基期效應。單季財報數字無法辨識業外損益的具體組成,須以公司正式財報附註為準。
三、7月營收年增34.0%,動能延續第三季
依證交所月營收申報,上銀2026年7月合併營收26.82億元,年增34.0%(去年同期20.02億元),延續第二季以來的回升力道。不過本季各項指標雖為2022年第四季以來新高,仍低於2022年上半年的高峰水準,反映產業景氣尚未完全回到當年高點。
每股數字驗算:以「稅後淨利(歸屬母公司)÷EPS」反推,本季流通股數約3.53億股,與公司實收資本額對應之已發行股數353,792,240股一致,期間未見股票分割、私募增資或股票股利造成的每股數字失真。
下季觀察指標與風險
- 本業三項指標同創2022年第四季以來新高:營收75.08億元、毛利率34.2%、營業利益10.34億元,營業利益年增107.2%,成長基礎扎實。
- 7月營收年增34.0%,顯示第三季初動能延續。
- 營業費用率連兩季走低,規模效應逐步顯現。
- 帳面淨利年增率含極大低基期效應:本季稅後淨利年增528.1%,主要來自去年同期業外淨損的低基期,若以本業(營業利益)年增107.2%為參考基準較不失真。
- 尚未回到2022年上半年高峰:本季EPS 2.40元仍低於2022年第一至第三季3.60元至4.13元的水準,產業景氣是否能延續回升尚待觀察。
- 終端需求與資本支出景氣連動:公司產品應用於工具機、半導體設備與自動化產業,需求端與整體資本支出循環相關,屬產業共同面對的景氣波動風險。
下季該追蹤的三個數字
- 業外損益能否維持正值:避免重演2025年第二季的大額淨損,是判斷帳面獲利數字是否穩定的關鍵。
- 營業利益年增率能否維持在三位數以上:本季107.2%是本業動能的核心指標,第三季能否延續是後續觀察重點。
- 營收能否挑戰80億元以上:向2022年單季65億至82億元的高峰區間靠近,將是檢驗景氣回升力道的重要訊號。
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- 臺灣證券交易所OpenAPI(月營收彙總表、累計綜合損益表t187ap06_L_ci)
- FinMind(TaiwanStockFinancialStatements單季合併財報、月營收)
- Yahoo股市 2049上銀
- 財報狗 2049上銀
- 鉅亨網 2049上銀
附註:本文財務數字擷取日期為2026年8月21日,季度數字為單季合併報表(非累計),稅後淨利與EPS皆採歸屬母公司業主之口徑,月營收為證交所申報之當月數。歷史比對區間為2022年第一季至2026年第二季共十八個季度(近八季表格僅列2024年第三季至2026年第二季)。本文由AI依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。