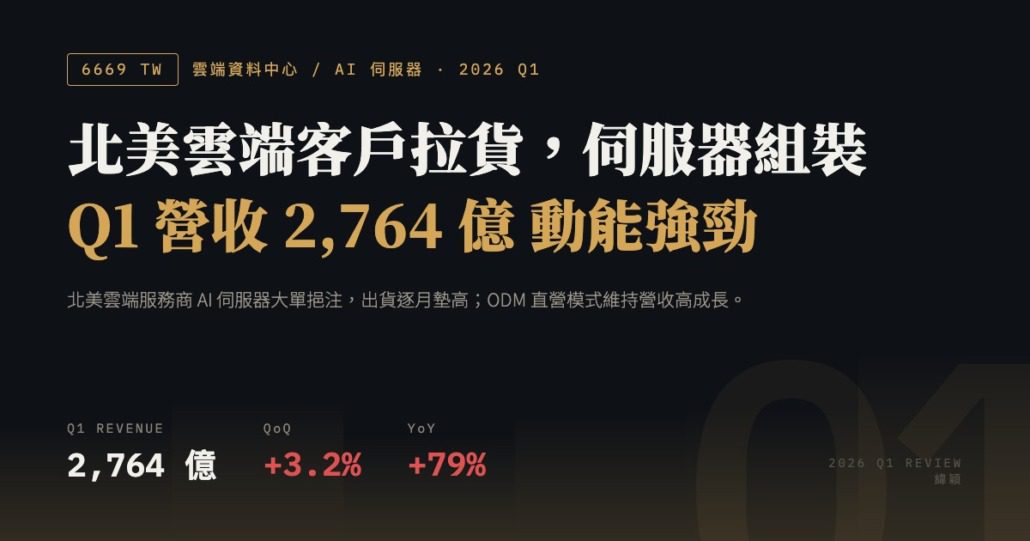
緯穎科技(6669)2026Q1 財報分析:單季賺 7.6 個股本創同期新高,記憶體代採購模式啟動利潤率結構改善
免責聲明:本文由 AI 依據證交所/櫃買中心與 FinMind 公開資料整理撰寫,僅供研究參考,不構成任何投資建議或買賣邀約,亦不提供個股評等或目標價。財報數字以公司正式公告為準,投資人應自行查閱公開資訊觀測站,並自行判斷、承擔風險。
單季營收
2,765 億
▲ 年增 62.0%,同期新高
EPS
75.95 元
▲ 單季賺 7.6 個股本
稅後淨利
141.1 億
▲ 年增 44.1%、季增 2.3%
Q2 營收(已公布)
2,781.5 億
▲ 代採購上路後仍創新高
EARNINGS SUMMARY
財報摘要
- 營收、獲利、EPS 同創歷史同期新高:合併營收 2,765.08 億、年增 62%;EPS 75.95 元(去年同期 52.70 元);近四季累計 EPS 達 298.32 元。
- 「質量背離」訊號:營收季減 5.45% 但獲利季增 2.34%——高價值 AI 整櫃與直接液冷(DLC)占比上升,產品組合改善。
- 毛利率 7.55% 年減 115bps 是「稀釋」非「惡化」:記憶體暴漲以近零加成灌入營收、機械性稀釋百分比;絕對毛利額仍隨營收大幅成長。
- 商模重大轉變:4 月起部分客戶記憶體改「代採購模式」,收入移出報表——帳面營收下降、利潤率上升、獲利金額不變,營運資金壓力與跌價風險同步下降。後續營收年增率將失真,出貨量與獲利才是正確追蹤指標。
- 季後驗證:Q2 營收 2,781.53 億在記憶體收入移出下仍創新高,隱含實際出貨動能顯著強於帳面;6 月單月 1,113.71 億創歷史新高。
| 項目 | 2026Q1 | 2025Q1 | YoY | 2025Q4 | QoQ |
|---|---|---|---|---|---|
| 合併營收 | 2,765.08 億 | 約 1,706.5 億 | +62.0% | 約 2,924.5 億 | −5.45% |
| 毛利率 | 7.55% | 8.7% | −115bps | — | — |
| 稅後淨利 | 141.14 億 | 約 97.9 億 | +44.1% | 約 137.9 億 | +2.34% |
| EPS(元) | 75.95 | 52.70 | +44.1% | 74.21 | +2.3% |
RESULTS ANALYSIS
近九季 EPS 階梯式跳升
單季 EPS(元)
金色為本報告季度;2025Q3 為歷史單季高點
24Q124Q224Q324Q425Q125Q225Q325Q426Q1
2025 全年 EPS 275.06 元(年增 117%)。EPS 自 2024 年以來階梯式跳升,2025Q4–2026Q1 在 74–76 元高原盤整,等待下半年新平台放量再啟動下一段成長。
GROWTH DRIVERS
關鍵動能與展望
指引:全年出貨量雙位數年增
下半年三引擎:GB300 世代整櫃放量、ASIC 新專案(Trainium 3)量產、切入 switch tray/UBB 組裝推升單櫃價值量(dollar content)。外資看好第三季動能再加速。
資本配置:告別純輕資產模式
對子公司增資 5 億美元備料;投資 Ayar Labs 卡位 CPO(共同封裝光學);產能由台灣+墨西哥擴展為台灣、墨西哥、馬來西亞、捷克、美國德州五地布局——大規模資本投入顯示管理層對訂單能見度(法人稱可見至 2027)的信心。
WHAT TO WATCH
下季觀察指標與風險
✓ 正面訊號
- AI 基建需求仍在擴張——單季營收年增 62%,主要客戶資本支出持續上修。
- ASIC+GPU 雙引擎——Trainium 3 專案量產搭配 GB300 世代整櫃出貨,客戶結構逐步分散。
- 利潤率結構改善——代採購模式把近零加成的記憶體收入移出報表,同時降低營運資金與跌價風險。
⚠ 主要風險
- 客戶集中度——美系少數 hyperscaler 貢獻絕大多數營收,專案世代交替造成單季波動。
- 帳面營收失真的誤讀風險——4 月營收月減 16% 即為一例,市場若只看營收表象會誤判。
- AI 資本支出週期——高基期下修正壓力大;新廠爬坡執行風險。
下季該追蹤的三個數字
- 2Q26 毛利率能否明顯高於 7.55%——這是代採購模式上路後第一份完整季報,記憶體收入移出報表應會讓百分比自然跳升,跳升幅度就是模式效益的實測值。
- 整櫃出貨量而非帳面營收——營收年增率因商模改變而失真,出貨量與稅後淨利金額才是可比的追蹤指標。
- GB300 與 Trainium 3 的量產時點——加上 switch tray/UBB 組裝是否如期貢獻,決定下半年單櫃價值量能否墊高。
SOURCES
資料來源
- Wiwynn Reports First Quarter 2026 Financial Results — 緯穎官方
- 緯穎 Q1 獲利 141 億 EPS 75.95 元創同期高 — 鉅亨網
- 緯穎財報/商業模式迎重大轉變 — 經濟日報
- 緯穎 6 月營收 1,113.71 億創新高 — 鉅亨網
- 外資看好第三季動能再加速 — TechNews
- 緯穎 EPS 分析 — 財報狗
- 緯穎斥資強化馬來西亞產能 — 工商時報
附註:2025Q1/Q4 絕對金額依公告成長率回推。本報告以 Claude equity-research 外掛於 2026-07-19 產出,不構成投資建議。