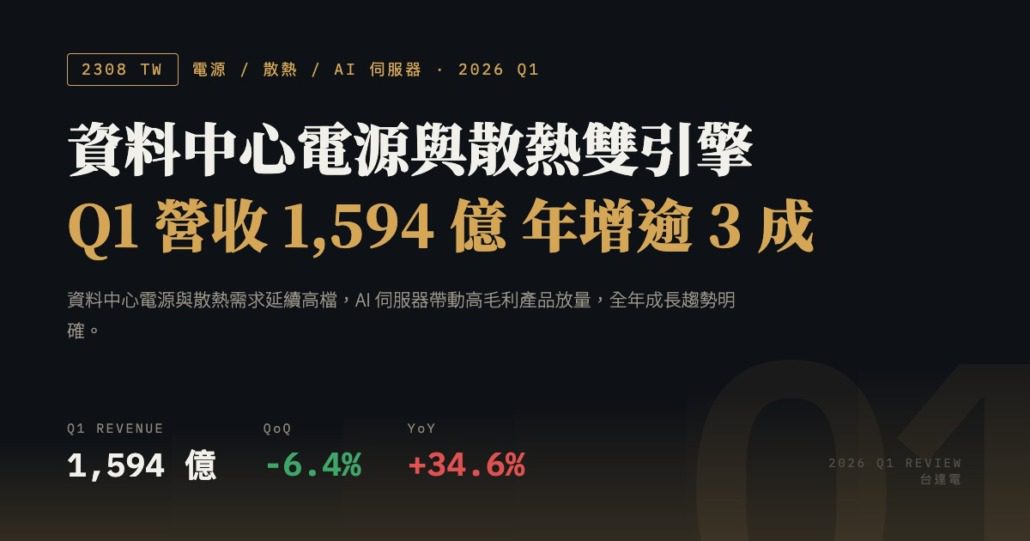
台達電(2308)2026Q1 財報分析:獲利翻倍、毛利率 37% 歷史新高,AI 電力鏈王者地位確立
免責聲明:本文由 AI 依據證交所/櫃買中心與 FinMind 公開資料整理撰寫,僅供研究參考,不構成任何投資建議或買賣邀約,亦不提供個股評等或目標價。財報數字以公司正式公告為準,投資人應自行查閱公開資訊觀測站,並自行判斷、承擔風險。
稅後淨利
205.6 億
▲ 年增 101%,首破 200 億
EPS
7.91 元
▲ 單季歷史新高
毛利率
37.0%
▲ 歷史新高(+5.2 ppt YoY)
Q2 營收(已公布)
1,832.6 億
▲ 年增 47.8%,成長再加速
EARNINGS SUMMARY
財報摘要
- 獲利翻倍,全面刷新單季紀錄:稅後淨利 205.56 億、年增約 101%;EPS 7.91 元(去年同期 3.96 元)改寫單季歷史新高,優於市場預期。
- 毛利率 37.0% 創歷史新高:主因 AI 高毛利產品占比提升與規模效應;其中約 0.7 ppt 來自客戶取消訂單之一次性賠償款,剖除後經常性毛利率約 36.3% 仍為歷史高檔。
- AI 資料中心為最大引擎:四大 CSP 資本支出合計年增逾 60%;電源部門 AI 相關營收占比已達 30%(2025 全年約 23%),滲透仍在早期。
- HVDC 路線圖確立:±400V 今年率先量產,800V 架構 2026 下半年小量出貨、2027 進入主要貢獻期——2027 年獲利跳升的核心催化劑。
- Q2 動能持續超預期:Q2 營收 1,832.56 億(季增 15%、年增 47.8%),6 月單月 656.03 億年增 55.4%,單月、單季、上半年同創新高——成長不僅未放緩且正在加速。
| 指標 | 2026Q1 | 2025Q1 | 年增率 |
|---|---|---|---|
| 合併營收 | 1,593.53 億 | 約 1,189 億 | +34.0% |
| 毛利率 | 37.0%(新高) | 約 31.8% | +5.2 ppt |
| 營業利益率 | 17.8%(新高) | 約 11.8% | +6.0 ppt |
| 稅後淨利 | 205.56 億 | 102.2 億 | +101% |
| EPS(元) | 7.91 | 3.96 | +100.8% |
RESULTS ANALYSIS
詳細分析
「AI 強、EV 弱」的兩極結構
電源及零組件與基礎設施為兩大成長主力,受惠 AI 伺服器電源、資料中心電力與散熱需求;冷卻(液冷)部門 AI 占比約 9%、元件約 1%,顯示 AI 化滲透空間仍大。交通(EV)部門 Q1 略為虧損,為四大事業群中相對弱勢。
獲利品質:結構性升級疊加一次性收益
營益率升幅(+6.0 ppt)大於毛利率升幅,營運槓桿充分發揮;EBITDA 約 394 億、利益率 24.7%。自由現金流約 88.4 億(資本支出大幅擴張下仍為正),流動比 1.95 倍、負債比 47.8%,足以支應後續大規模擴產。
GROWTH DRIVERS
管理層展望:毛利率見頂鈍化、營收接棒成長
| 項目 | 指引內容 |
|---|---|
| 毛利率 | 高基期下「進一步上升空間有限」,但全年仍優於 2025 |
| 資本支出 | 2026 年較 461 億成長逾 10%;觀音廠(約 103 億)與桃園一廠重建(約 18 億) |
| ±400V HVDC | 2026 年率先量產出貨 |
| 800V HVDC | 2026 下半年小量出貨,2027 年主要貢獻期 |
| SOFC 燃料電池 | 2026 送樣、2027 試產、2028 量產 |
2026 逐季營收加速(億元)
金色為本報告季度;Q2 年增率 47.8% 較 Q1 的 34% 再加速近 14 個百分點
1Q252Q25(推估)1Q262Q26
THESIS UPDATE
投資論點更新
核心論點:台達電是全球 AI 資料中心「電力鏈」最完整的供應商——從電網端(基礎設施、變壓器)、機櫃端(power shelf、BBU)、晶片端(垂直供電)到散熱(液冷),並在 HVDC 世代升級中卡位最深。Q1 結果與 Q2 營收全面驗證此論點。
WHAT TO WATCH
下季觀察指標與風險
✓ 正面訊號
- AI 占比仍在拉升——電源及零組件部門的 AI 相關營收占比一年內由約 23% 升至 30%,滲透仍在早期。
- 獲利結構升級——毛利率 37.0%、營業利益率 17.8% 同創新高,剖除一次性賠償款後的經常性毛利率約 36.3%,仍在歷史高檔。
- 產品時程明確——±400V HVDC 於 2026 年量產、800V 規劃 2026 下半年小量出貨、2027 年進入主要貢獻期,與擴產計畫方向一致。
⚠ 主要風險
- 毛利率高基期——公司已表示進一步上升空間有限,且 Q1 含約 0.7 ppt 一次性賠償款,下季經常性毛利率能否守穩是重點。
- 客戶集中——成長高度倚賴四大 CSP 的資料中心資本支出,建置節奏調整會直接反映在電源與基礎設施接單。
- 成本墊高與 EV 拖累——觀音廠與桃園一廠重建帶來折舊與開辦費用,交通(EV)事業群 Q1 仍為虧損。
下季該追蹤的三個數字
- 經常性毛利率:剖除一次性賠償款後能否守住 36% 以上。
- 電源部門 AI 營收占比:是否延續由 30% 續往上走。
- 資本支出執行度與 800V 出貨:全年是否維持較 2025 年 461 億元成長逾 10% 的軌道,以及 800V HVDC 能否如期於下半年開始出貨。
SOURCES
資料來源
- 台達電 FY2026 Q1 法說會 — BigGo 財經
- 台達電 Q1 營收年增 34%、毛利率 37% 創高 — TechNews
- 台達電單季獲利首破 200 億 — MoneyDJ
- Delta Electronics beats Q1 expectations — Investing.com
- 台達電 6 月營收再寫新高,AI 電源與 HVDC 出貨倒數 — TechNews
- 台達電利潤率分析 — 財報狗
- 台達電官方投資人關係 — Delta
附註:部分同期比較數字依公開年增率回推;2Q25 營收為推估值。本報告以 Claude equity-research 外掛於 2026-07-19 產出,不構成投資建議。