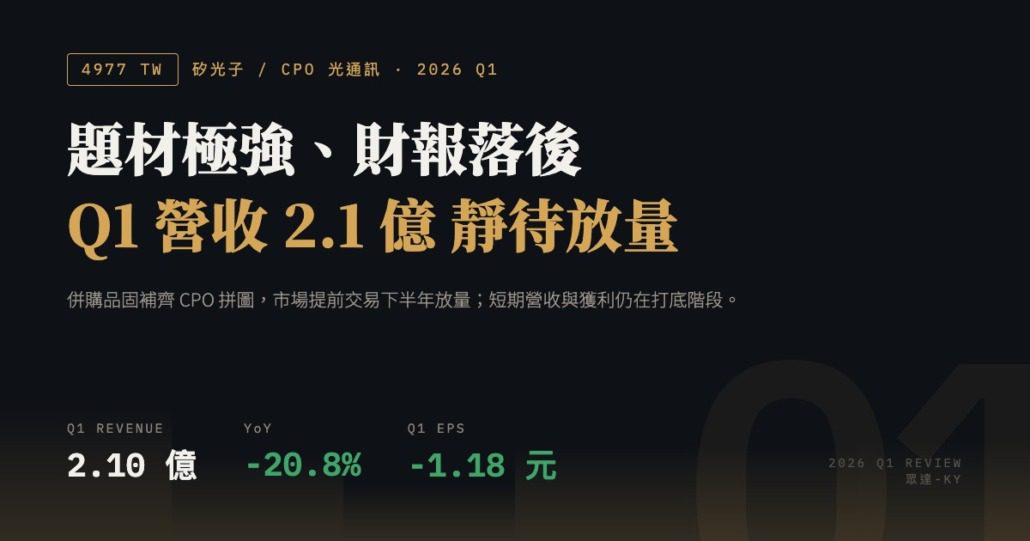
眾達-KY(4977)2026Q1 財報分析:連兩年首季轉虧、股價自高點腰斬,CPO 題材與財報的拉鋸戰
免責聲明:本文由 AI 依據證交所/櫃買中心與 FinMind 公開資料整理撰寫,僅供研究參考,不構成任何投資建議或買賣邀約,亦不提供個股評等或目標價。財報數字以公司正式公告為準,投資人應自行查閱公開資訊觀測站,並自行判斷、承擔風險。
EPS
−1.18 元
連兩年首季虧損
單季營收
約 2.08 億
▼ 年減 23.7%
6 月營收年增
+8.1%
▲ 近 12 個月首見轉正
單季毛利率
19.73%
▼ 營益率 −3.99%,本業近損平
EARNINGS SUMMARY
財報摘要
- 連續第二年首季虧損:EPS −1.18 元(2025Q1 為 −1.29 元),虧損幅度小幅收窄,但較 2025Q4 的 0.93 元大幅轉負。
- 營收約 2.08 億、年減 23.7%:處於 400G 往 800G/1.6T 與 CPO 架構過渡的產品轉換期,舊品降溫、新品未放量。
- 本業僅小虧,虧損大宗在業外:營益率 −3.99% vs 淨利率 −45.15%,落差推估約 0.85 億為業外項目(性質需查財報附註,KY 公司常見為匯兌與評價損益)——業外長期主導單季損益是本檔獲利品質的核心問題。
- 重大後續事件:5/8 宣布以最高約 28.3 億元 100% 併購品固集團 4 公司(精密塑膠/金屬機構件),補齊 CPO 機構、散熱拼圖;股價 5/12 一度漲停觸 270.5 元後隨題材降溫腰斬。
- 本季的觀察重點是產品轉換的接續速度:上半年的空窗已成事實,接下來要看 800G/1.6T 與 CPO 相關營收在 2026H2 至 2027 年能否接上,以及併購案何時開始貢獻。
| 項目 | 2026Q1 | 2025Q1 | 2025Q4 | 年變化 |
|---|---|---|---|---|
| 營收 | 約 2.08 億 | 約 2.73 億 | 約 2.51 億 | −23.7% |
| 毛利率 | 19.73% | — | — | — |
| 營業利益率 | −3.99% | — | — | 本業近損平 |
| 稅後淨利率 | −45.15% | 約 −38% | 正值 | 業外主導 |
| EPS(元) | −1.18 | −1.29 | 0.93 | 虧損收窄 |
近九季 EPS:業外擺盪下的劇烈起伏
| 24Q1 | 24Q2 | 24Q3 | 24Q4 | 25Q1 | 25Q2 | 25Q3 | 25Q4 | 26Q1 |
|---|---|---|---|---|---|---|---|---|
| 0.15 | −0.02 | 1.11 | 2.04 | −1.29 | 3.82* | 1.02 | 0.93 | −1.18 |
*2025Q2 淨利率高達 111.2%,含大額一次性業外收益。剖除業外後,近八季「經常性」獲利能力明顯低於帳面;且 2025Q2 高基期將於下季滾出,屆時滾動四季 EPS(現約 4.59 元)會明顯下滑——這是判讀獲利品質時必須先預期到的變化。
GROWTH DRIVERS
關鍵動能與展望
CPO:下一波成長主軸
與核心客戶博通(Broadcom)在 51.2T CPO 交換器平台(Tomahawk 5)緊密合作,開發 CPO 光引擎與外部光源(ELS)模組並卡位 1.6T 世代;管理層預期 2026–2027 年進入大規模量產(CPO 較傳統可插拔模組省電約 65%)。800G 以上滲透率 2026 年預估突破 60%,公司 400G/800G 占比已約六成;儲存網路第二引擎(64G 光纖通道已量產、128G 開發中)。
品固併購案:補拼圖,也帶來財務壓力
以企業價值最高約 28.3 億(自有資金+5 年期聯貸)收購品固 4 公司 100% 股權。品固成立近 45 年、主營微型精密緊固件逾萬件 SKU;策略意涵是 CPO 極精密機構支撐的垂直整合。惟對價相當於眾達市值的 26%,品固自身財務、交割時程與併表時點揭露不足,是下半年最大財務變數。
WHAT TO WATCH
下季觀察指標與風險
✓ 正面訊號
- 6 月營收年增轉正(+8.1%)——近 12 個月首見,營收落底的訊號初現。
- 品固補齊 CPO 機構/散熱缺口——從單一光模組供應商向整合型供應商轉型。
- 高速產品占比已過半——400G/800G 占比約六成,儲存網路第二引擎的 64G 光纖通道已量產、128G 開發中。
⚠ 主要風險
- 獲利品質——業外損益長期主導單季 EPS,揭露有限。
- 單一平台綁定——CPO 故事高度依賴博通;LPO 等替代技術路線仍有產業爭論。
- 併購整合——融資利息與商譽減損風險自 2026H2 起浮現。
下季該追蹤的三個數字
- 7 至 9 月月營收年增能否連續維持正成長——6 月的 +8.1% 是近 12 個月首見,單月不足以判定落底,要看連續三個月。
- 營業利益率能否由 −3.99% 回到正值——本業損平與否,比帳面 EPS 更能反映轉型期的真實體質,因為 EPS 長期被業外損益主導。
- 品固併表的首季營收與商譽金額——交割時點、併表起算日與 28.3 億元對價認列多少商譽,直接決定 2026H2 的費用與減損風險大小。
SOURCES
資料來源
- 眾達-KY 月營收明細 — Yahoo 股市
- 眾達-KY 各季 EPS — HiStock
- 眾達-KY 財報總覽 — 鉅亨網
- 眾達-KY 法說會重點備忘錄 — 富果
- 眾達-KY 宣布併品固集團 4 公司 — 鉅亨網
- 眾達-KY 100% 併購品固 搶攻 AI 矽光子 CPO — TVBS
- 眾達-KY 利潤率分析 — 財報狗
附註:季度營收由公開月營收加總推得;本公司無券商共識預估覆蓋。本報告以 Claude equity-research 外掛於 2026-07-19 產出,不構成投資建議。