長榮航(2618)2026Q2 財報分析:營收 677.7 億元創高,毛利率掉到 14.13%
EARNINGS SUMMARY
財報摘要:營收衝上新高,毛利率卻掉回 2023 年以前的水準
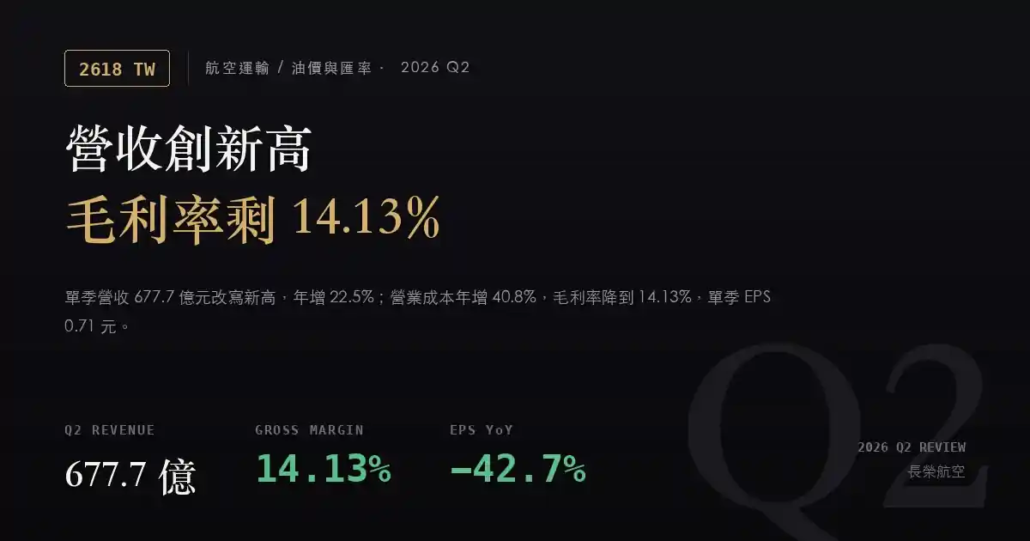
長榮航 2026 年第二季單季合併營收 677.70 億元,年增 22.5%、季增 12.0%,是 2022 年以來的單季最高紀錄。但同一季的單季毛利率只剩 14.13%,比去年同期的 25.28% 少了 11.15 個百分點,比上一季的 26.22% 更少掉 12.09 個百分點,單季 EPS 也從去年同期的 1.24 元降到 0.71 元。
這一季的矛盾很清楚:營收增加了 124.63 億元,營業成本卻增加了 168.67 億元——多出來的成本比多出來的收入還多 44.04 億元,毛利因此不增反減,正好減少 44.04 億元。營收創新高沒有錯,問題完全出在成本端。
- 單季營收 677.70 億元創高:年增 22.5%、季增 12.0%。上半年累計營收 1,282.86 億元、年增 16.4%,同樣是資料涵蓋期間的同期最高。
- 單季毛利率 14.13%:為 2023 年第一季以來(近 14 季)最低。此前 13 季(2023Q1 至 2026Q1)的毛利率區間介於 20.05% 至 27.39%,本季一口氣掉到區間之外。營業利益率同步由去年同期的 18.83% 降到 8.44%。
- 營業成本年增 40.8%:由去年同期的 413.27 億元增加到 581.94 億元,增速是營收年增 22.5% 的將近兩倍,兩者相差 18.3 個百分點。
- 衰退全部來自本業,業外反而幫了忙:本季業外淨損只有 3.88 億元,遠小於去年同期的 16.98 億元;有效稅率也由 20.3% 降到 18.5%。換句話說,若不是業外與稅負這兩塊各讓出一些空間,本季的獲利數字會更難看。
- 單季 EPS 0.71 元、年減 42.7%:歸屬母公司淨利 38.48 億元、年減 42.5%。但上半年累計 EPS 2.24 元、僅年減 4.3%(去年同期 2.34 元),因為第一季表現相當好。
近期單季財務表
| 項目(單季) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 677.70 億元 | 553.07 億元 | 605.16 億元 | +22.5% |
| 營業成本 | 581.94 億元 | 413.27 億元 | 446.50 億元 | +40.8% |
| 營業毛利 | 95.76 億元 | 139.80 億元 | 158.66 億元 | -31.5% |
| 營業費用 | 38.57 億元 | 35.63 億元 | 45.86 億元 | +8.3% |
| 營業利益 | 57.19 億元 | 104.17 億元 | 112.80 億元 | -45.1% |
| 業外損益淨額 | -3.88 億元 | -16.98 億元 | -2.36 億元 | 淨損縮小 |
| 稅前淨利 | 53.31 億元 | 87.19 億元 | 110.44 億元 | -38.9% |
| 歸屬母公司淨利 | 38.48 億元 | 66.92 億元 | 82.68 億元 | -42.5% |
| 毛利率 | 14.13% | 25.28% | 26.22% | -11.15 個百分點 |
| 營業利益率 | 8.44% | 18.83% | 18.64% | -10.39 個百分點 |
| 稅後淨利率 | 5.68% | 12.10% | 13.66% | -6.42 個百分點 |
| 有效稅率 | 18.5% | 20.3% | 19.7% | -1.8 個百分點 |
| 每股盈餘 | 0.71 元 | 1.24 元 | 1.53 元 | -42.7% |
這張表要停下來看的是營業費用那一列:只年增 8.3%,季減 15.9%,控管其實是穩的。也就是說,獲利的壓縮完全發生在毛利以上、也就是營業成本這一層,不是管銷或研發失控。對航空公司而言,營業成本的主體是燃油、機隊折舊與租賃、航空站與地勤費用、機組人力——其中燃油是唯一會逐日隨國際油價浮動的大額變動成本,而運能一旦排定就無法臨時收回、票價與運價的調整又永遠慢半拍,因此油價上行的季度通常會先在毛利率上留下痕跡。
另外兩個細節值得記下。第一,歸屬母公司淨利年減 42.5%,跌幅大於稅前淨利的 38.9%,也大於合併淨利的年減 37.5%——本季歸屬非控制權益(子公司少數股東)的部分由 2.59 億元增加到 4.95 億元,代表壓力集中在母公司的航空本業,子公司相對抗跌。第二,本季找不到一次性項目可以歸咎:業外淨損縮小、有效稅率下降,兩項都是往好的方向走,衰退百分之百來自本業成本結構。
近九季 EPS 與獲利結構
| 季別 | 單季營收 | 毛利率 | 營益率 | 單季 EPS | EPS 年增 |
|---|---|---|---|---|---|
| 2024Q2 | 553.74 億元 | 24.58% | 18.18% | 1.44 元 | +29.7% |
| 2024Q3 | 571.60 億元 | 27.39% | 21.49% | 1.66 元 | +50.9% |
| 2024Q4 | 565.60 億元 | 25.37% | 17.11% | 1.39 元 | +44.8% |
| 2025Q1 | 549.44 億元 | 22.89% | 15.20% | 1.10 元 | +26.4% |
| 2025Q2 | 553.07 億元 | 25.28% | 18.83% | 1.24 元 | -13.9% |
| 2025Q3 | 524.35 億元 | 22.64% | 15.14% | 1.09 元 | -34.3% |
| 2025Q4 | 576.47 億元 | 22.90% | 16.53% | 1.41 元 | +1.4% |
| 2026Q1 | 605.16 億元 | 26.22% | 18.64% | 1.53 元 | +39.1% |
| 2026Q2 | 677.70 億元 | 14.13% | 8.44% | 0.71 元 | -42.7% |
把九季排開,營收那一欄是一條大致向上的線:從 2024 年第二季的 553.74 億元到 2026 年第二季的 677.70 億元,兩年增加 22.4%。但毛利率那一欄卻在 14% 到 27% 之間大幅擺盪,擺盪的幅度遠大於營收的變化。這正是航空業的體質特徵——營收由運能與需求決定,相對可預測;獲利由油價決定,波動遠大於營收。
更值得注意的是節奏:2026 年第一季毛利率 26.22%、EPS 1.53 元是這九季裡最好的一季,僅僅一個季度之後就掉到最差,中間並沒有需求端的劇烈變化(營收還多了 12.0%)。這種「一季天堂、一季地板」的落差說明,用單一季度的獲利去推估全年是不可靠的。看四季滾動或上半年累計會比較貼近實際體質:近四季(2025Q3 至 2026Q2)EPS 合計 4.74 元,與前四季(2024Q3 至 2025Q2)的 5.39 元相比下滑 12.1%;上半年累計 EPS 2.24 元、年減 4.3%,兩個幅度都比單季的 -42.7% 溫和得多。
GROWTH DRIVERS
關鍵動能與展望
需求端沒有問題,量的證據寫在營收與月報上
本季營收年增 22.5%、季增 12.0%,是資料涵蓋期間最高的一季;進入第三季後,2026 年 7 月單月合併營收 224.54 億元、年增 21.4%,1 至 7 月累計營收 1,507.39 億元、累計年增 17.1%,動能沒有中斷的跡象。要提醒的是,長榮航的單季財報並未在本文引用的公開資料集中拆解客運與貨運收入,因此本文無法對兩者的個別貢獻下判斷;但從合併營收連續走高、且第二季季增達 12.0% 來看,運能投放與載運需求本身是在擴張的。本季的衰退不是「賣不掉」,而是「賣得多但成本更貴」。
燃油與匯率:這一行最大的兩個外生變數
航空業的營業成本中,燃油占比通常是最大的單一項目——同期另一家國籍航空的董事長曾公開表示,燃油成本占整體營運成本的比重已接近四成。這意味著國際油價每上漲一成,就足以吃掉數個百分點的毛利率,而航空公司能做的轉嫁工具(燃油附加費、票價與貨運運價調整)在時間上都落後於油價的即時變動。從本季 14.13% 的毛利率看,轉嫁動作顯然還沒有追上成本的上升速度。
值得一併記下的是產業層面的背景:同一季另一家國籍航空同樣出現「單季營收創新高、毛利率卻大幅下滑」的相同組合,且該公司在財報說明中將營運成本上升歸因於中東戰事牽動國際油價。兩家業者在同一季出現同方向、同量級的成本衝擊,指向的是產業共同面對的外部因素,而不是單一公司的經營問題。這對判讀本季數字很重要——它降低了「公司內部出了狀況」的可能性,但也代表這件事不會因為單一公司的努力就快速消失。
匯率則是另一條線。油料採購、飛機租賃與外幣負債多以美元計價,票務收入卻分散在多種貨幣,新台幣與美元的相對強弱會同時作用在成本端與換算後的收入端,方向未必一致。本季業外淨損 3.88 億元、遠小於去年同期的 16.98 億元,顯示匯率相關項目這一季並未造成額外壓力,但這一塊的波動在過去幾季一直存在。
貨運與電子業拉貨週期的連動
台灣的航空貨運與電子產業的拉貨週期高度連動。當上游 AI 伺服器、半導體設備等高單價電子產品出貨旺盛時,空運艙位就緊、運價撐得住;反之,一旦電子業進入庫存調整,貨運運價的回落速度往往比客運快得多。以本季而言,全球 AI 基礎設施建置需求仍在推升高單價電子產品的空運需求,這是營收端的重要支撐之一。同時,航空公司持續接收新一代機型並擴大投資機隊,新機油耗較低有利於長期成本結構,但在交機初期會推高折舊與租賃費用,這一塊也會計入營業成本。
WHAT TO WATCH
下季觀察指標與風險
- 單季營收 677.70 億元創 2022 年以來新高,年增 22.5%、季增 12.0%;上半年累計 1,282.86 億元、年增 16.4%,需求端沒有轉弱跡象。
- 業外淨損由去年同期的 16.98 億元縮小到 3.88 億元,有效稅率也由 20.3% 降到 18.5%,兩者合計為稅後獲利提供了緩衝。
- 營業費用僅年增 8.3%、季減 15.9%,管銷與研發的控管並未失守,壓力集中在單一環節而非全面性擴散。
- 成本增速壓過營收:營業成本年增 40.8% 對營收年增 22.5%,差距 18.3 個百分點,毛利率掉到 14.13%,為近 14 季最低。
- 營業利益年減 45.1%,且本季業外與稅負都是往好的方向走,代表衰退完全來自本業,沒有一次性項目可供歸咎。
- 歸屬母公司淨利年減 42.5%,跌幅大於合併淨利的 37.5%,非控制權益部分反而增加,顯示壓力集中在母公司航空本業。
下季該追蹤的三個數字
- 單季毛利率能否回到 20% 以上。2023 年第一季至 2026 年第一季這 13 季的區間是 20.05% 至 27.39%,本季 14.13% 是明顯的斷層。第三季若能回到 20% 之上,代表運價與附加費的轉嫁開始生效;若仍停在 15% 附近,就要把這次的成本變化視為持續性而非一次性。
- 營業成本年增率與營收年增率的差距。本季是 40.8% 對 22.5%、差距 18.3 個百分點。這個差距若在第三季收斂到 5 個百分點以內,獲利就有機會同步回升;若持續擴大,即使營收再創新高,EPS 仍會被壓縮。
- 月營收年增率能否守在 15% 以上。2026 年 7 月單月合併營收 224.54 億元、年增 21.4%(月減 4.3%),1 至 7 月累計年增 17.1%。第三季同時是航空傳統旺季與電子產品拉貨旺季,若月營收年增率反而滑落到 10% 以下,代表客貨運動能同時降溫,需要提高警覺。
SOURCES
資料來源
- 公開資訊觀測站:合併財務報告與重大訊息
- 臺灣證券交易所 OpenAPI:t187ap06 綜合損益表(累計)、t187ap05 月營收
- Yahoo 奇摩股市 — 長榮航 2618
- HiStock 嗨投資 — 長榮航 2618
- 財報狗 — 長榮航 2618
- 鉅亨網 — 長榮航 2618 財務報表
附註:本文財務數字擷取自 2026 年 8 月 18 日的公開資料。單季數字來自 FinMind 財報資料庫,並以證交所 t187ap06 累計綜合損益表交叉驗證,2026 年第一至第二季累計營收 1,282.86 億元與單季加總完全一致(誤差 0%);另以證交所 t187ap05 月營收再次比對,1 至 7 月累計營收 1,507.39 億元扣除 7 月單月 224.54 億元後為 1,282.86 億元,與財報上半年累計數完全相符。航空業成本結構、油價與燃油附加費等產業背景引自同業公開發言與法人說明會資料,並已在文中標明來源歸屬,非長榮航自身之公司說明;本文未取得該公司客運與貨運收入的個別拆解,故未就此作出判斷。全文由 AI 依公開資訊整理,僅供研究參考,不構成投資建議。