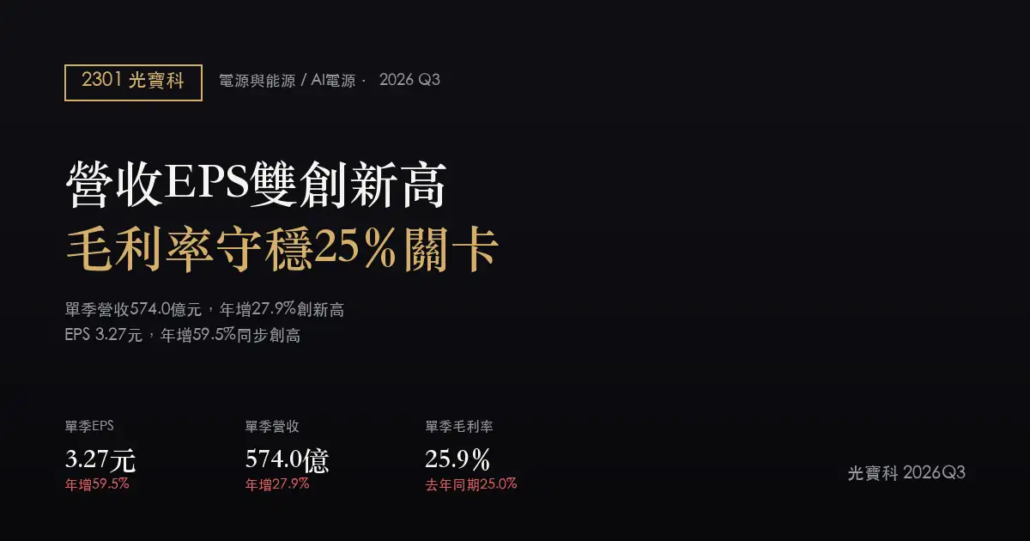
光寶科(2301)2026Q3 財報分析:營收、EPS雙創新高,毛利率守穩25%之上
2026Q3 單季 EPS
3.27 元
年增 59.5%
2026Q3 單季營收
574.0 億
年增 27.9%
2026Q3 單季毛利率
25.9%
年增 0.9 個百分點
2026Q3 單季營益率
15.1%
年增 4.7 個百分點
光寶科 2026 年第三季單季營收 574.0 億元,是本資料涵蓋期間(2022 年以來)單季最高水準,年增 27.9%、季增 8.9%;EPS 3.27 元同步創高,年增 59.5%。更值得留意的是毛利率:本季毛利率 25.9%,較上一季的 27.2% 回落 1.3 個百分點,但仍穩穩站在 25% 以上,也比去年同期的 25.0% 略高——這正好回應了上一篇文章提出的觀察重點:27.2% 究竟是階段性高點,還是結構性改善。從本季結果看,答案偏向後者:毛利率確實從高點小幅回落,但回落幅度遠比 2025 年第三季衝上 25.0% 之後一路滑落到 21.7% 附近的那次溫和得多。
EARNINGS SUMMARY
財報摘要
- 單季營收創新高:2026 年第三季單季營收 574.0 億元,年增 27.9%、季增 8.9%,是本資料涵蓋期間(2022 年第一季以來)單季最高。
- 毛利率守穩 25% 以上:單季毛利率 25.9%,較上季的 27.2% 回落 1.3 個百分點,但比去年同期的 25.0% 仍提升 0.9 個百分點。
- 營業利益成長快於毛利:以營收乘毛利率、營益率推算,本季營業利益約 86.67 億元、年增約 85.6%,增速高於營業毛利年增的 32.4%,顯示費用控制仍有貢獻;不過相較上季(依上季文章,營業利益年增 120.1%),成長步調已明顯趨緩。
- EPS 連續第二季站上 3 元:EPS 3.27 元,年增 59.5%、季增 4.1%,是資料涵蓋期間以來最高單季 EPS。
- 月度動能季底略收斂:最新公布單月營收 188.5 億元、年增 22.1%,但月增為 -3.8%;累計營收 1,535.6 億元、累計年增 26.1%,與今年前三季單季合計約 1,535.1 億元大致相符。
| 項目(單季) | 2026 Q3 | 2025 Q3 | 2026 Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 574.0 億 | 448.9 億 | 527.0 億 | +27.9% |
| 營業毛利(推算) | 148.57 億 | 112.23 億 | 143.34 億 | +32.4% |
| 毛利率 | 25.9% | 25.0% | 27.2% | +0.9 個百分點 |
| 營業利益(推算) | 86.67 億 | 46.69 億 | 82.21 億 | +85.6% |
| 營益率 | 15.1% | 10.4% | 15.6% | +4.7 個百分點 |
| 每股盈餘 | 3.27 元 | 2.05 元 | 3.14 元 | +59.5% |
註:以上皆為單季數字。營業毛利、營業利益為營收乘毛利率、營益率推算所得,未涵蓋業外收支與稅項,與公司正式財報科目可能有小幅差異。
近八季單季 EPS
| 季別 | 單季 EPS | 單季毛利率 | 單季營收 |
|---|---|---|---|
| 2024 Q4 | 1.33 元 | 21.3% | 383.0 億 |
| 2025 Q1 | 1.51 元 | 22.6% | 364.2 億 |
| 2025 Q2 | 1.39 元 | 22.1% | 404.2 億 |
| 2025 Q3 | 2.05 元 | 25.0% | 448.9 億 |
| 2025 Q4 | 1.70 元 | 21.7% | 443.6 億 |
| 2026 Q1 | 1.66 元 | 21.7% | 434.1 億 |
| 2026 Q2 | 3.14 元 | 27.2% | 527.0 億 |
| 2026 Q3 | 3.27 元 | 25.9% | 574.0 億 |
把八季擺在一起看,本季 EPS 3.27 元是目前資料裡最高的一格,且是連續第二季站上 3 元以上。值得注意的是毛利率的走勢:2025 年第三季毛利率曾衝到 25.0%,但接下來兩季就滑落到 21.7% 附近;這一次毛利率從 2026 年第二季的 27.2% 回落到本季的 25.9%,回落幅度只有 1.3 個百分點,遠小於上一輪的滑落,且本季 25.9% 本身就高於 2025 年第三季的高點。依現有資料,沒有看到明顯的一次性業外損益項目能解釋本季獲利跳升,獲利成長的主要支撐仍是營收放量與營業利益率改善;但由於資料未提供稅前淨利與業外收支明細,無法完全排除業外因素的影響。
GROWTH DRIVERS
關鍵動能與展望
AI 電源出貨比重持續擴大,800VDC 機櫃電源進入驗證階段
公司在近期法人說明會提到,雲端及物聯網相關業務占營收比重已從 2025 年的約二成,提升到今年第二季突破二成五,全年目標上修至三成以上。產品布局方面,800VDC 機櫃級電源已進入客戶驗證階段,市場預期最快可望於今年第四季開始小量試產。這類高瓦數、機櫃級的電源產品單位附加價值較傳統電源高,是帶動本季毛利率站上 25.9%、明顯優於兩年前同期水準的重要背景。
資本支出接連上修,並以併購補強光通訊與液冷技術
公司今年的資本支出規劃經過多次調整:年初先規劃約 180 億元,第三季再加上美國德州新廠約 295 億元,近期又追加高雄擴產約 88.5 億元,顯示公司持續擴大投資以因應 AI 相關需求。另一方面,公司也透過取得 DenseLight、DCX 的股權,分別補強光通訊與液冷散熱技術,相關併購標的預期將在 2027 年下半年至 2028 年上半年間開始貢獻營收。短期而言,新廠與新設備投產後的折舊費用會逐步反映到損益表,是後續毛利率能否維持在高檔的變數之一。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收 574.0 億元,創本資料涵蓋期間新高,年增 27.9%、季增 8.9%。
- 毛利率 25.9% 雖較上季回落,但仍高於去年同期的 25.0%,且回落幅度遠小於 2025 年第三季之後的那次滑落。
- EPS 3.27 元連續第二季站上 3 元以上,年增 59.5%。
主要風險
- 毛利率、營益率均較上季小幅回落(毛利率 -1.3 個百分點、營益率 -0.5 個百分點),需觀察是否為出貨結構短期波動,或動能已過高點(可參照 2025 年第三季毛利率衝高後連續兩季回落的前例)。
- 最新公布單月營收月增轉為 -3.8%,季底動能略為收斂,第四季能否重新加速仍待觀察。
- 資本支出陸續上修(180 億元→加計德州新廠約 295 億元→再加計高雄擴產約 88.5 億元),新產能投產後的折舊費用可能侵蝕毛利。
下季該追蹤的三個數字
- 單季毛利率能否守在 25% 以上:本季 25.9%,是判斷本季回落屬於短期出貨組合波動、還是動能見頂的關鍵門檻。
- 第四季單季營收能否接續成長:本季為 574.0 億元,若最新公布月營收的月增轉弱趨勢延續,第四季營收能否再創新高值得留意。
- 800VDC 機櫃電源與新產能何時開始放量:市場預期 800VDC 產品最快第四季小量試產,高雄擴產與德州新廠的進度,將影響明年毛利結構。
SOURCES
資料來源
- 公開資訊觀測站(綜合損益表、每月營業收入)
- Yahoo 股市:光寶科 2301 財務數據
- HiStock:光寶科 2301
- 優分析:光寶科第三季營收與資本支出、併購概況報導
- Statementdog:光寶科 AI 營收占比展望報導
附註:資料擷取日期 2026 年 10 月 31 日。本文由 AI 依公開資訊整理,財務數字以公司正式公告為準,不構成投資建議。文中所有金額若未特別註明,皆為新台幣、且為單季數字。