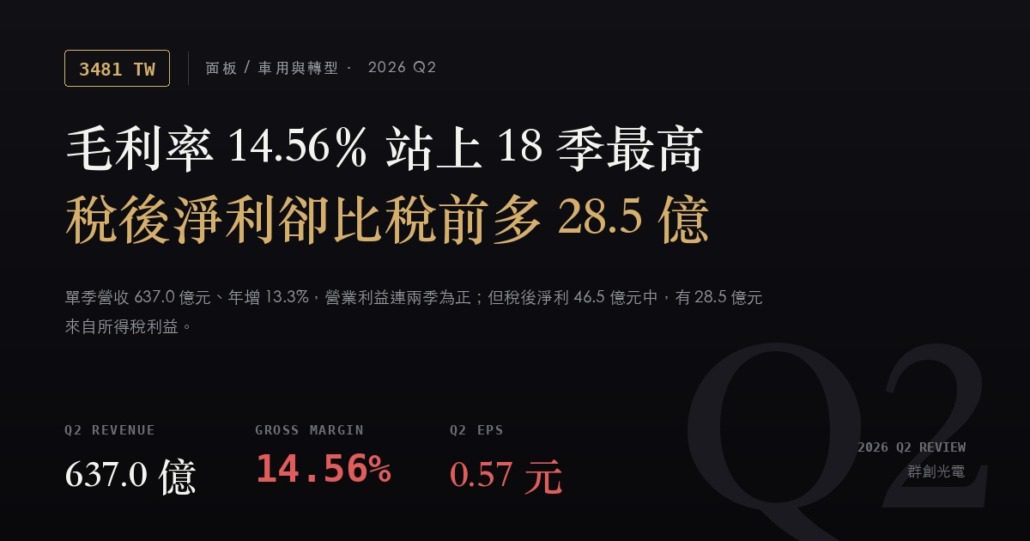
群創(3481)2026Q2 財報分析:本業連兩季轉正,稅後淨利卻比稅前多了 28.5 億元
群創 2026 年第二季這份財報,最該先看清楚的是一組大小關係:本季所得稅是「利益」28.48 億元,比營業利益 16.33 億元還多。
一般公司的稅後淨利會比稅前淨利小,因為中間要扣所得稅。群創本季相反:稅前淨利 18.06 億元,稅後淨利卻是 46.54 億元,中間憑空多出 28.48 億元。這 28.48 億元不是營運賺來的,是所得稅項目由費用翻轉成利益的結果。
同一份財報裡,本業確實也在改善,而且是這幾年少見的改善:單季毛利率 14.56%,是 2022 年第一季以來 18 個季度中的最高值;營業利益 16.33 億元,加上上一季的 14.98 億元,是這 18 季裡唯一一次連續兩個季度營業利益為正。
所以這篇要拆的就是這件事:本業的改善是真的,但它撐起的規模有多大?而把稅務項目拿掉之後,這份財報還剩下什麼?
EARNINGS SUMMARY
財報摘要
- 單季營收 637.00 億元,年增 13.28%、季減 4.42%。上半年累計營收 1,303.44 億元,與證交所月營收申報的 2026 年 1 至 6 月累計數完全一致,誤差 0.000%——營收這一項已有第二來源背書。去年同期上半年累計為 1,121.64 億元。
- 單季毛利率 14.56%,是 2022 年第一季以來 18 季最高。去年同期只有 8.38%,等於一年之間拉高 6.18 個百分點;毛利金額從 47.12 億元增加到 92.75 億元,年增 96.84%。值得注意的是邊際毛利率:本季比去年同期多出的 74.68 億元營收,帶來多出的 45.63 億元毛利,換算下來新增營收的邊際毛利率高達 61.10%——這是面板這種高固定成本產業在產能利用率回升時的典型現象,營收只要往上走,多出來的部分幾乎不再增加變動成本。
- 營業利益 16.33 億元、營益率 2.56%,去年同期是虧損 7.78 億元。本業由虧轉盈成立,且已連續兩季為正(上季 14.98 億元)。但改善幅度被費用端吃掉一大塊:單季營業費用 76.42 億元,較去年同期的 54.90 億元增加 39.19%,費用率從 9.76% 墊高到 12.00%。毛利多賺了 45.63 億元,費用多花了 21.52 億元,等於將近一半的毛利增量被費用抵銷。
- 所得稅由費用轉為利益 28.48 億元,是本季稅後獲利最大的單一來源。去年同期是所得稅費用 1.43 億元、上一季是費用 6.16 億元,本季則是利益 28.48 億元。這一項金額比營業利益 16.33 億元還大。財報數字本身未揭露其組成,本文不對個別成因作認定。
- 合併稅後淨利 46.54 億元,歸屬母公司業主 45.32 億元,單季 EPS 0.57 元,去年同期 -0.10 元,屬轉盈。由於跨越盈虧分界,本文不對此換算年增百分比。上半年累計 EPS 0.77 元(第一季 0.20 元+第二季 0.57 元),去年同期上半年累計僅 0.02 元。
- 但稅前的獲利其實比上一季差。本季稅前淨利 18.06 億元,低於上一季的 24.08 億元;EPS 卻從 0.20 元升到 0.57 元。這一段落差,幾乎完全來自所得稅項目。
近期單季財務表
| 項目(單季) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 637.00 億 | 562.31 億 | 666.45 億 | +13.3% |
| 營業毛利 | 92.75 億 | 47.12 億 | 96.19 億 | +96.8% |
| 毛利率 | 14.56% | 8.38% | 14.43% | +6.18 個百分點 |
| 營業費用 | 76.42 億 | 54.90 億 | 81.20 億 | +39.2% |
| 營業費用率 | 12.00% | 9.76% | 12.18% | +2.24 個百分點 |
| 營業利益 | 16.33 億 | -7.78 億 | 14.98 億 | 轉盈 |
| 營益率 | 2.56% | -1.38% | 2.25% | +3.94 個百分點 |
| 業外淨額 | 1.73 億 | 2.44 億 | 9.09 億 | -29.1% |
| 稅前淨利 | 18.06 億 | -5.34 億 | 24.08 億 | 轉盈 |
| 所得稅(負數為利益) | -28.48 億 | 1.43 億 | 6.16 億 | 由費用轉利益 |
| 合併稅後淨利 | 46.54 億 | -6.77 億 | 17.92 億 | 轉盈 |
| 非控制權益 | 1.22 億 | 0.83 億 | 1.63 億 | +46.6% |
| 母公司業主淨利 | 45.32 億 | -7.61 億 | 16.30 億 | 轉盈 |
| 每股盈餘(EPS) | 0.57 元 | -0.10 元 | 0.20 元 | 轉盈 |
單位:新台幣。以上皆為單季數字(非累計),季報來源為 FinMind 合併財務報表;營業費用以(營業毛利減營業利益)推算,業外淨額以(稅前淨利減營業利益)推算,所得稅以(稅前淨利減合併稅後淨利)推算,負數代表所得稅利益。營收部分已與證交所月營收累計數交叉驗證:2026 年 1 至 6 月累計 1,303.44 億元=第一季 666.45 億元+第二季 637.00 億元,誤差 0.000%。群創近年盈虧轉折頻繁,凡跨越盈虧分界的欄位一律以「轉盈/轉虧」描述,未換算年增百分比。
近十季獲利結構:本業、業外、稅,誰在決定 EPS
| 季別 | 單季營收 | 毛利率 | 營業利益 | 業外淨額 | 所得稅 | 單季 EPS |
|---|---|---|---|---|---|---|
| 2024Q1 | 504.92 億 | 4.24% | -31.71 億 | -5.43 億 | 3.81 億 | -0.45 元 |
| 2024Q2 | 568.61 億 | 10.04% | 3.64 億 | 11.18 億 | 2.98 億 | 0.12 元 |
| 2024Q3 | 554.73 億 | 9.02% | -7.90 億 | 15.21 億 | 2.36 億 | 0.05 元 |
| 2024Q4 | 536.84 億 | 2.46% | -43.21 億 | 140.52 億 | 5.85 億 | 1.05 元 |
| 2025Q1 | 559.32 億 | 7.57% | -12.39 億 | 27.98 億 | 4.75 億 | 0.12 元 |
| 2025Q2 | 562.31 億 | 8.38% | -7.78 億 | 2.44 億 | 1.43 億 | -0.10 元 |
| 2025Q3 | 578.18 億 | 7.89% | -9.75 億 | 13.59 億 | 1.92 億 | 0.01 元 |
| 2025Q4 | 567.42 億 | 9.08% | -11.68 億 | 0.56 億 | -11.78 億 | 0.00 元 |
| 2026Q1 | 666.45 億 | 14.43% | 14.98 億 | 9.09 億 | 6.16 億 | 0.20 元 |
| 2026Q2 | 637.00 億 | 14.56% | 16.33 億 | 1.73 億 | -28.48 億 | 0.57 元 |
所得稅欄位負數代表所得稅利益(增加稅後淨利),正數代表所得稅費用。
把這張表橫著看:群創的 EPS 很少由本業決定
過去十個季度裡,群創的營業利益只有三季為正:2024Q2 的 3.64 億元、2026Q1 的 14.98 億元、以及本季的 16.33 億元。其餘七季本業都是虧損。但同一段期間,EPS 為正的季度有七季——差額就來自業外與稅。
- 2024Q4:營業虧損 43.21 億元,業外進帳 140.52 億元,EPS 1.05 元,是近十季最高。這一季的 EPS 完全由業外決定。
- 2025Q4:營業虧損 11.68 億元、業外只有 0.56 億元,靠所得稅利益 11.78 億元把合併稅後淨利拉回正的 0.66 億元,EPS 0.00 元。
- 2026Q2:本業終於是三項裡最穩的一項(16.33 億元),但所得稅利益 28.48 億元仍然更大,業外則只剩 1.73 億元。
換句話說,本季相對前幾季的進步,在於獲利的組成第一次由「一次性的業外處分」換成了「本業+稅務項目」。這比純靠業外健康,但所得稅利益同樣不是可以按季複製的項目——它不隨營收成長而重複發生。真正需要盯著的,仍然是 16.33 億元這個本業數字能不能站穩並繼續放大。
GROWTH DRIVERS
關鍵動能與觀察重點
一、營收與稼動:邊際毛利率 61% 說明了什麼
面板是典型的高固定成本產業,折舊與廠務費用不會因為少做一片而減少。這決定了它的損益結構高度依賴產能利用率:稼動率往上,多出來的營收幾乎直接變成毛利;稼動率往下,虧損也會放大得同樣快。
本季的數字就是這個機制的教科書式呈現。營收比去年同期多 74.68 億元,毛利多 45.63 億元,邊際毛利率 61.10%,遠高於整體毛利率的 14.56%。這代表過去一年群創的產能利用狀況出現實質改善,而不只是報價的短期波動。
產業環境方面,同屬面板產業的友達在其 2026 年第二季法人說明會中,將產業運作方式描述為「按需生產」,並預估第三季整體產業產能利用率維持在 88% 至 90% 區間(詳見本站〈友達(2409)2026Q2 財報分析〉)。這是產業層級的環境描述,用來理解群創所處的供需背景;本文不對兩家公司的經營表現作任何比較或排序。
二、費用端:年增 39.2% 是本季最大的抵銷力量
營業費用是這份財報裡最需要追問的一欄。本季 76.42 億元,去年同期 54.90 億元,年增 39.19%;上一季更高,達 81.20 億元。相對之下,2025 年四個季度的營業費用都落在 54 億元至 63 億元之間,2026 年這兩季明顯換了一個檔位。
費用率因此從去年同期的 9.76% 墊高到 12.00%。以本季的毛利率 14.56% 來算,費用率只要再上升 2.56 個百分點,營業利益就會重新翻負。這條線比大多數人以為的更近。財報本身沒有揭露費用結構變化的原因,這是下一季法說會值得優先確認的項目。
三、轉型方向:財報還看不到明確的分部貢獻
群創近年對外揭示的經營方向,包含把營收重心從標準顯示面板延伸到車用顯示、醫療影像感測,以及衛星與太空相關的應用領域。這些屬於公司公開溝通的策略方向,不是本季財報中的數字——單季合併損益表並未拆分這些領域的營收與獲利貢獻。
從財報能確認的只有一件事:本季合併營益率 2.56%。在沒有分部資訊的情況下,無法判斷各項新事業對這個數字是加分或減分。轉型的進度需要靠公司後續揭露的分部資料才能檢驗,本文不對其成效作推測。
四、7 月營收:累計仍強,但單月年增率已轉負
證交所月營收申報顯示,群創 2026 年 7 月合併營收 188.90 億元,年減 1.94%、月減 12.96%;2026 年 1 至 7 月累計營收 1,492.34 億元,累計年增 13.55%。
累計數仍維持雙位數成長,但單月年增率轉負是一個訊號:第三季的比較基期正在墊高(2025Q3 單季營收 578.18 億元,是去年四季中最高的一季)。以 7 月這個水準推算,第三季要維持營收年增,難度高於上半年。
五、股數基礎與股利:跨年度比較的兩個前提
依證交所股利分派申報,群創 2025 年度(民國 114 年度)配發現金股利每股 1.00 元,其中盈餘分配 0.50 元、資本公積發放 0.50 元,無股票股利;現金股利發放總額 79.85 億元,該案已於 2026 年 5 月 27 日股東會確認。從發放總額與每股金額回推,流通股數約 79.85 億股——這與本季用「母公司淨利 45.32 億元 ÷ EPS 0.57 元」反推的約 79.5 億股一致,誤差來自 EPS 只揭露到小數第二位,可確認本季 EPS 沒有股數變動造成的失真,年比可直接比較。
但拉長看就不同了。用同樣方法回推 2022 年第一季,流通股數約 105 億股。四年之間股數減少約兩成四,代表跨越多年的 EPS 比較必須留意股數基礎並不相同,直接把 2026 年的 EPS 和 2022 年的 EPS 並排是失真的。另外,2025 年度可分配的當年度淨利僅 2.50 億元,而配發總額 79.85 億元,主要來自期初未分配盈餘與資本公積——這是配發來源的事實描述。
WHAT TO WATCH
下季觀察指標與風險
- 毛利率 14.56% 為近 18 季最高。從 2025Q2 的 8.38% 拉高 6.18 個百分點,且已連兩季站在 14% 以上(上季 14.43%)。
- 營業利益連續兩季為正。16.33 億元加上上季的 14.98 億元,是 2022Q1 以來 18 季中唯一一次連兩季本業為正。
- 邊際毛利率 61.10%。新增營收轉化為毛利的效率極高,顯示產能利用率的改善是實質的,而非單純報價效果。
- 營收成長仍在。上半年累計 1,303.44 億元、年增 16.21%;1 至 7 月累計年增 13.55%。
- 本季稅後獲利的最大單一來源是所得稅利益。28.48 億元的所得稅利益,比營業利益 16.33 億元還大;若第三季所得稅回到費用狀態,稅後損益將直接回到稅前的量級(本季稅前 18.06 億元)。
- 稅前獲利其實比上一季衰退。18.06 億元對比上季 24.08 億元,主因是業外淨額從 9.09 億元縮到 1.73 億元。
- 營業費用年增 39.2%。76.42 億元的費用水準若延續,毛利率必須持續守在 12% 以上,本業才不會重新翻負。
- 7 月營收年增轉負,且第三季基期偏高。單月年減 1.94%,而 2025Q3 單季 578.18 億元是去年最高的一季。
- 本業長期虧損的體質尚未被驗證改變。近十季中有七季營業利益為負,兩季正值不足以確認結構性轉折。
下季該追蹤的三個數字
- 所得稅是費用還是利益。這是本季 EPS 0.57 元最關鍵的變數。若第三季所得稅回到 5 至 7 億元的費用區間(2026Q1 為 6.16 億元),在其他條件不變下,稅後獲利的量級會與稅前接近,而非本季看到的 46.54 億元。
- 單季營業費用的絕對金額。本季 76.42 億元、上季 81.20 億元,去年同季只有 54.90 億元。以本季 637 億元營收與 14.56% 毛利率推算,毛利約 92.75 億元;費用若維持在 76 億元上下,本業就還有約 16 億元的緩衝,但毛利率一旦回到 12%,緩衝就幾乎歸零。這是最容易先算出來的一條損益兩平線。
- 營業利益能否連三季為正。過去 18 季裡,群創從未出現連續三季營業利益為正。第三季若在營收基期墊高、7 月營收已年減的情況下仍守住正數,本業改善的說法才算被獨立驗證一次;若重新翻負,就代表 2026 上半年是稼動率回升的階段性效果。
SOURCES
資料來源
- 台灣證券交易所 公開資訊觀測站 月營收申報(t187ap05)、綜合損益表(t187ap06)、股利分派情形(t187ap45)
- FinMind 台股財務報表資料集(單季合併財報)
- 本站〈友達(2409)2026Q2 財報分析〉——引用其中的產業層級環境描述
- Yahoo 股市 — 群創 3481
- 財報狗 — 群創 3481
- Goodinfo! 台灣股市資訊網 — 3481
附註:資料擷取日期為 2026 年 8 月 18 日。本文所有財務數字均標明為單季或累計,季報數字來源為 FinMind 合併財務報表;營收項目已與證交所月營收累計數交叉驗證(誤差 0.000%),獲利科目目前僅有單一來源,讀者宜以公司正式公告為準。營業費用、業外淨額、所得稅、非控制權益均為推算欄位,推算方式已於表下註明。「近 18 季最高」「唯一一次連兩季為正」等敘述,係以資料可取得的 2022 年第一季至 2026 年第二季共 18 個季度為範圍,非公司全部歷史。車用、醫療、衛星與太空等經營方向屬公司公開溝通內容,非本季財報揭露之分部數字。群創近年盈虧轉折頻繁,本文一律以「轉盈/轉虧/虧損擴大/虧損縮小」描述方向,未對盈虧互換的期間換算年增百分比。本文由 AI 依公開資訊整理,可能存在錯漏,不構成投資建議,亦不提供任何目標價、評等或買賣時點。