威剛(3260)2026年第2季財報:營收季增46%、EPS 32.39元創新高,記憶體漲價登場
本文由 AI 依據證交所/櫃買中心與 FinMind 公開資料整理撰寫,僅供研究參考,不構成任何投資建議或買賣邀約,亦不提供個股評等或目標價。財報數字以公司正式公告為準,投資人應自行查閱公開資訊觀測站,並自行判斷、承擔風險。
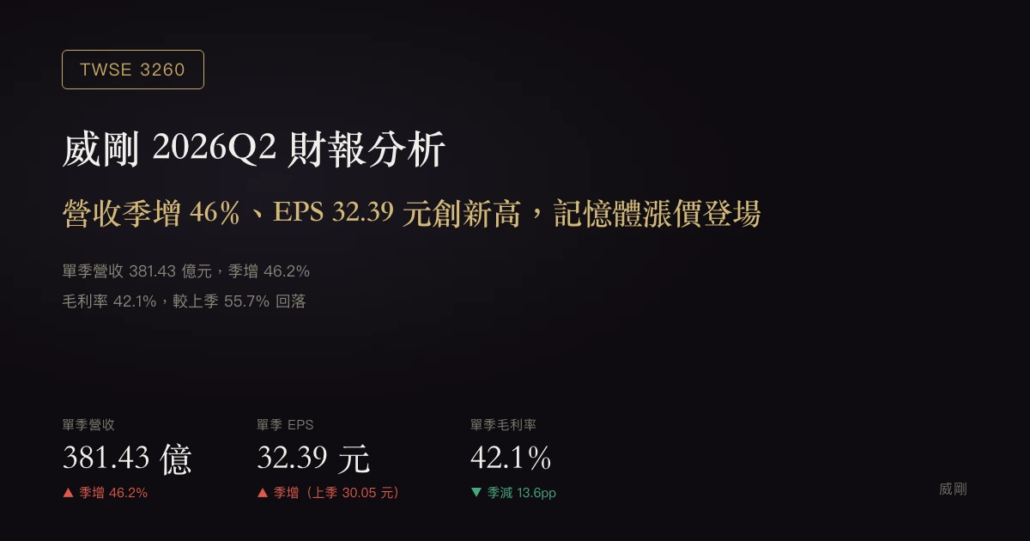
威剛(3260)公布 2026 年第 2 季財報,單季營收 381.43 億元,季增 46.2%、年增 197.4%,創 FinMind 資料庫可回溯區間(2022 年以來)新高;稅後淨利 107.68 億元、EPS 32.39 元,雙雙連續第二季站上單季 30 元以上的罕見水準。不過毛利率由上季 55.7% 回落至 42.1%,顯示這波受惠記憶體報價全面走高的獲利動能,波動幅度同樣劇烈,須留意後續價格與庫存週期的變化。
本季四大關鍵指標
| 單季營收 | 單季稅後淨利 | 每股盈餘(EPS) | 毛利率 |
|---|---|---|---|
| 381.43 億元 季增 46.2%/年增 197.4% | 107.68 億元 季增 7.9%/年增逾 11 倍 | 32.39 元 近八季新高,連兩季站上 30 元 | 42.1% 季減 13.6 個百分點/年增 23.1 個百分點 |
財報摘要
- 單季營收 381.43 億元,季增 46.2%,年增 197.4%(近三倍),為近八季新高,反映記憶體模組報價快速上漲帶動的營收規模擴張。
- 毛利率 42.1%,較上季 55.7% 回落 13.6 個百分點,但仍遠高於去年同期 19.0% 的常態水準,顯示成本與售價轉嫁節奏出現變化,波動明顯放大。
- 營業利益 127.65 億元,營益率 33.5%,季增 4.0%;去年同期營業利益僅 12.28 億元,本季規模已放大逾 9 倍。
- 稅前淨利 137.29 億元、稅後淨利 107.68 億元,季增 7.9%;稅後淨利較去年同期的 9.00 億元大幅放大,年增逾 11 倍。
- EPS 32.39 元,較上季 30.05 元續創新高,去年同期僅 2.75 元,反映記憶體現貨與合約價格全面走高帶動的獲利跳增。
近期單季財務表
| 季別 | 營收(億元) | 毛利率 | 營業利益(億元) | 營益率 | 稅前淨利(億元) | 稅後淨利(億元) | EPS(元) |
|---|---|---|---|---|---|---|---|
| 2025Q2 | 128.24 | 19.0% | 12.28 | 9.6% | 12.99 | 9.00 | 2.75 |
| 2025Q3 | 145.11 | 22.8% | 19.10 | 13.2% | 25.60 | 18.62 | 5.57 |
| 2025Q4 | 158.45 | 48.4% | 56.02 | 35.3% | 56.48 | 43.15 | 13.10 |
| 2026Q1 | 261.00 | 55.7% | 122.80 | 47.1% | 128.40 | 99.75 | 30.05 |
| 2026Q2 | 381.43 | 42.1% | 127.65 | 33.5% | 137.29 | 107.68 | 32.39 |
由於威剛為上櫃公司,櫃買中心公開資料在本文撰寫時無法取得,故本文以 FinMind 單季資料為主,並以「稅後淨利÷EPS」反推流通股數進行內部一致性檢核:近五季反推股數約落在 3.27~3.32 億股區間,變動幅度極小,顯示股本結構穩定,EPS 數字可信度較高。
近八季 EPS 表現與解讀
| 2024Q3 | 2024Q4 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|---|---|---|
| 2.01 | 1.04 | 1.72 | 2.75 | 5.57 | 13.10 | 30.05 | 32.39 |
近八季 EPS 軌跡呈現近乎垂直式的攀升:2024 年第 4 季僅 1.04 元,此後連續六季走高,2025 年第 4 季首度跳升至 13.10 元,2026 年第 1、2 季更連續站上 30 元以上,是 FinMind 資料庫可回溯區間(2022 年以來)的最高水準。這種罕見的連續飆升模式,與其說是本業經營結構性改善,更可能與記憶體產業報價週期的階段性劇烈波動有關,投資人在解讀時應留意這類價格週期型獲利的延續性,不宜直接線性外推至未來各季。
關鍵動能與展望
威剛主要從事記憶體模組(DRAM、快閃記憶體)、固態硬碟與周邊儲存產品的設計製造與銷售。自 2025 年下半年起,全球記憶體現貨與合約價格因下游資料中心與 AI 伺服器需求排擠既有產能供給,出現明顯上漲,威剛作為下游模組廠商,在此輪漲價週期中受惠於庫存成本與銷售價格之間的價差擴大,帶動營收與獲利同步跳增。本季營收季增逾四成、續創新高,顯示這股漲價動能仍未消退;但毛利率由上季 55.7% 回落至 42.1%,顯示成本端追價速度加快,價差紅利出現收斂跡象。
展望後續,這類原物料價格週期驅動的獲利模式,通常伴隨較高的波動性;毛利率能否止穩、營收成長動能能否延續,將是判斷這波漲價紅利還能持續多久的關鍵。若記憶體現貨價格出現拐點或下游客戶開始去化庫存,獲利表現有可能出現同樣劇烈的反向修正,本文對此僅作趨勢觀察,不對後續價格走勢或公司獲利做任何預測或建議。
下季觀察指標與風險
正面訊號
- 單季營收能否延續成長動能,維持在 350 億元以上的高檔區間。
- 毛利率是否止穩,不再進一步較本季 42.1% 大幅回落。
- 記憶體現貨與合約價格若維持強勢,有助於公司庫存價值持續受惠。
主要風險
- 本季獲利高度仰賴記憶體報價上漲帶來的庫存價差紅利,若價格漲勢趨緩或反轉,稅後淨利與 EPS 有大幅回落的可能。
- 毛利率已連續一季下滑,若成本追價壓力持續,價差收斂速度可能快於預期。
- 近三季獲利成長幅度異常陡峭,屬於價格週期型波動而非穩定成長軌跡,須留意基期已明顯墊高後的後續比較基礎。
下季該追蹤的三個數字
- 單季營收是否維持在 350 億元以上,確認漲價動能是否延續。
- 毛利率是否止穩於 40% 左右,觀察價差紅利是否持續收斂。
- 稅後淨利與 EPS 是否較本季持平或成長,藉此判斷獲利高點是否已經浮現。
資料來源
- FinMind API(TaiwanStockFinancialStatements、TaiwanStockPrice)
- 證券交易所/櫃買中心公開資料(因櫃買中心開放資料本文撰寫時無法連線取得,僅以 FinMind 單季資料進行內部一致性檢核)
附註
本文稅後淨利、EPS 等單季數據取自 FinMind 財報資料庫之「本期淨利(淨損)」與「基本每股盈餘」口徑。由於本文撰寫當下無法取得櫃買中心累計財報公開資料進行交叉核對,改以「稅後淨利÷EPS」反推流通股數的方式進行內部一致性檢核,近五季反推股數落在 3.27~3.32 億股區間,數字尚屬穩定。文中年增率較大之項目(如營業利益、稅前淨利、稅後淨利、EPS 年增)因去年同期基期偏低,本文改以倍數方式呈現以避免數字失真;所有敘述僅為財報公開數字之整理與趨勢說明,不涉及任何個股評等、目標價或買賣建議。