元太(8069)2026Q2 財報分析:EPS 年增 25%,但營業利益其實年減 15.7%
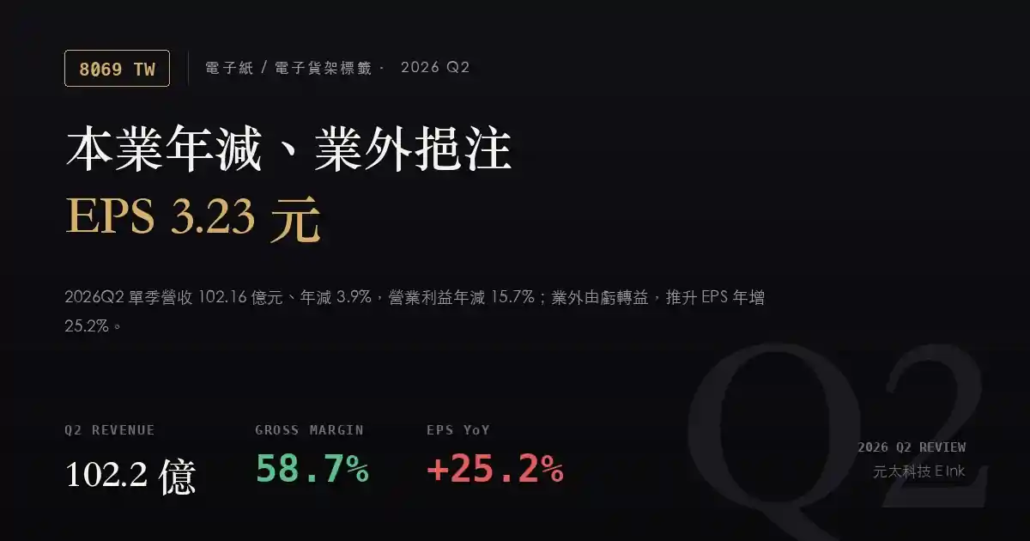
元太科技(E Ink Holdings,8069)2026 年第二季的財報,是一份必須把 EPS 和營業利益分開看的成績單。單季 EPS 3.23 元、年增 25.2%,看起來相當漂亮;但同一季的營業利益只有 35.42 億元、年減 15.7%,單季營收 102.16 億元也是年減 3.9%。本業三個層次全部走弱,EPS 卻大幅成長——中間的落差,來自業外損益從去年同期的淨損 8.04 億元翻轉成本季的淨利 10.33 億元。而在同一天(8 月 13 日)舉行的法人說明會上,公司把全年營收年增指引從 20% 至 25% 下修為 10% 至 15%——這兩件事放在一起看,才是這季財報的完整樣貌。
EARNINGS SUMMARY
財報摘要
- EPS 年增 25.2%,但成長來源不在本業。單季 EPS 3.23 元、歸屬母公司淨利 37.33 億元、年增 25.6%;同期營業利益卻年減 15.7%。稅前淨利年增 34.6%,幾乎全數由業外損益的 18.37 億元翻轉幅度貢獻。
- 營收年減、季增,呈現高基期下的季節性回補。單季營收 102.16 億元,年減 3.9%(去年同期 106.26 億元為 18 季以來單季最高),但季增 18.3%,自 2025Q4 的低點 70.16 億元連兩季回升。
- 毛利率 58.72%,仍在高檔但小幅回落。較去年同期的 60.29% 少 1.57 個百分點、較上季的 59.65% 少 0.93 個百分點,仍屬 18 季以來的前四高水準。
- 營益率下滑主因是費用率上升。單季營業費用 24.58 億元、年增 11.5%,在營收年減 3.9% 的情況下使營業費用率從 20.74% 升到 24.06%,營益率因此從 39.55% 降到 34.67%。
- 7 月營收年減 26.2%,是下半年最直接的觀察點。7 月單月營收 28.76 億元、月減 28.8%;累計 1 至 7 月 217.26 億元、年減 3.8%。
- 公司同日下修全年營收指引。在 8 月 13 日的法人說明會中,全年營收年增指引由 20% 至 25% 下修為 10% 至 15%;其中物聯網(含電子貨架標籤)維持原指引,下修集中在消費性產品。
近期單季財務表
| 項目(單季) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 102.16 億元 | 106.26 億元 | 86.33 億元 | -3.9% |
| 營業毛利 | 59.99 億元 | 64.06 億元 | 51.50 億元 | -6.4% |
| 毛利率 | 58.72% | 60.29% | 59.65% | -1.57 個百分點 |
| 營業費用 | 24.58 億元 | 22.04 億元 | 23.36 億元 | +11.5% |
| 營業費用率 | 24.06% | 20.74% | 27.06% | +3.32 個百分點 |
| 營業利益 | 35.42 億元 | 42.02 億元 | 28.14 億元 | -15.7% |
| 營業利益率 | 34.67% | 39.55% | 32.59% | -4.88 個百分點 |
| 業外損益 | +10.33 億元 | -8.04 億元 | +5.26 億元 | 由損轉益 |
| 稅前淨利 | 45.75 億元 | 33.98 億元 | 33.40 億元 | +34.6% |
| 有效稅率 | 17.9% | 12.9% | 16.3% | +5.0 個百分點 |
| 歸屬母公司淨利 | 37.33 億元 | 29.72 億元 | 27.85 億元 | +25.6% |
| 單季 EPS | 3.23 元 | 2.58 元 | 2.41 元 | +25.2% |
說明:以上皆為單季數字,來自 FinMind 財務報表資料集;營業費用為營業毛利減營業利益推算。2026 年上半年累計數(櫃買中心官方)為營收 188.50 億元、營業毛利 111.50 億元、營業利益 63.55 億元、稅前淨利 79.15 億元、歸屬母公司淨利 65.18 億元、累計 EPS 5.65 元;兩單季營收加總與官方累計數完全一致(誤差 0.00%)。
近九季 EPS 與獲利節奏
| 季別 | 單季營收 | 毛利率 | 營益率 | 單季 EPS |
|---|---|---|---|---|
| 2024Q2 | 76.56 億元 | 47.58% | 20.61% | 1.76 元 |
| 2024Q3 | 91.89 億元 | 48.41% | 26.12% | 1.75 元 |
| 2024Q4 | 96.75 億元 | 53.75% | 29.02% | 3.08 元 |
| 2025Q1 | 80.59 億元 | 52.21% | 26.64% | 1.91 元 |
| 2025Q2 | 106.26 億元 | 60.29% | 39.55% | 2.58 元 |
| 2025Q3 | 104.15 億元 | 55.97% | 34.92% | 3.67 元 |
| 2025Q4 | 70.16 億元 | 48.32% | 9.80% | 0.97 元 |
| 2026Q1 | 86.33 億元 | 59.65% | 32.59% | 2.41 元 |
| 2026Q2 | 102.16 億元 | 58.72% | 34.67% | 3.23 元 |
這張表最值得停下來看的是 2025Q4:單季營收驟降到 70.16 億元、營益率崩到 9.80%、EPS 只剩 0.97 元。那一季的營業利益 6.88 億元,不到本季的五分之一。相對於前後幾季動輒三成以上的營益率,這是一個極深的凹陷,也說明元太的季度獲利波動遠比一般人想像的大。
從那個低點算起,2026Q1、Q2 連兩季回升,營益率回到 32.59%、34.67%,EPS 回到 2.41 元、3.23 元。復原的軌跡很清楚,但尚未回到 2025Q2 的 39.55% 高峰。
另外要提醒基期問題。本季 EPS 3.23 元在近九季中排第三,僅次於 2025Q3 的 3.67 元與 2024Q4 的 3.08 元;拉長到 2022Q1 以來的 18 個季度,最高仍是 2022Q3 的 3.72 元。因此本季不是歷史新高,把它理解為「從 2025Q4 深谷回升到接近前波高點」會比較準確。
業外損益的擺盪,一直是元太 EPS 的重要變數
翻查 18 個季度的紀錄,元太的單季業外損益在 -8.04 億元到 +17.78 億元之間大幅來回,金額經常達到營業利益的三到五成。近四季分別是 +15.56 億元、+6.85 億元、+5.26 億元、+10.33 億元,去年同期則是 -8.04 億元。
這代表用 EPS 年增率來判斷元太的本業強弱,很容易得到相反的結論。本季就是最典型的例子:EPS 年增 25.2%,營業利益卻年減 15.7%。若要追蹤本業,營業利益與營益率是比 EPS 更乾淨的指標。
另一個容易被忽略的科目是其他綜合損益。2026 年上半年元太的其他綜合損益達 69.43 億元,使累計綜合損益總額衝到 134.97 億元,比本期淨利 65.53 億元還高出一倍有餘。要留意的是,其他綜合損益不經過損益表、不影響 EPS,它反映的是權益項下的評價變動;看到綜合損益總額的大數字時,不應與獲利能力混為一談。
GROWTH DRIVERS
關鍵動能與展望
電子紙的獨佔結構,讓毛利率長期站在高位
元太是全球電子紙顯示器(EPD)模組與電子紙薄膜的主要供應者,在這個利基顯示技術上握有高度的技術與專利壁壘。這樣的產業結構直接反映在財報上:近九季毛利率介於 48.32% 到 60.29% 之間,本季 58.72% 仍在高檔。相較之下,傳統面板產業的毛利率經常在個位數甚至負值之間擺盪,兩者完全不是同一種生意。
不過獨佔的另一面是需求端的集中度風險。當主要應用的拉貨節奏改變,元太沒有其他市場可以分散,營收波動會非常直接——2025Q4 單季營收年減 27.5%、營益率掉到 9.80%,就是這個結構的具體代價。
電子貨架標籤是規模來源,也是波動來源
電子紙近年的營收成長主要由電子貨架標籤(ESL)推動。零售通路把紙本標價換成電子紙標籤,一家大型連鎖賣場的單次導入動輒是數十萬到數百萬片的量體,因此這塊業務的特性是訂單集中、專案制、隨客戶的導入排程走。
這解釋了元太營收為何呈現明顯的「大小季」:客戶的導入專案落在哪一季,該季營收就墊高。本季營收季增 18.3%、但年減 3.9%,正是因為去年同期的 106.26 億元本身就是 18 季新高,形成了不容易越過的高基期。
更值得警覺的是 7 月的單月營收 28.76 億元、年減 26.2%、月減 28.8%。單月數字受出貨排程干擾大,不宜過度解讀,但累計 1 至 7 月營收 217.26 億元、年減 3.8%,與上半年財報的年減幅度大致相當,顯示目前尚未出現重返成長的跡象。第三季能否止穩,是接下來最關鍵的觀察。
公司在 8 月 13 日法說會下修全年營收指引
元太於 2026 年 8 月 13 日召開第二季法人說明會,會中將全年營收年增指引從原本的 20% 至 25% 下修為 10% 至 15%。這是本季財報之外,最需要放進判斷的一項訊息。
值得注意的是下修的來源並不平均。依公司說法:
- 物聯網(含 ESL)維持年增 20% 至 25% 的原指引不變,需求動能持續強勁;
- 看板應用符合原先的成長預期,中尺寸全彩廣告看板預期高個位數成長;
- 消費性產品(電子書閱讀器、電子筆記本)則從原估的個位數百分比成長,大幅下修為雙位數百分比衰退。
公司對消費性產品下修的解釋是記憶體漲價推升消費性電子產品的成本,進而抑制終端需求——也就是說,問題出在終端裝置的成本結構,而不是電子紙本身失去競爭力。公司同時表示,預期第四季會是全年營收的最高點。
把這段指引和財報對照,兩者是相互印證的:本季營收年減 3.9%、7 月營收年減 26.2%,而全年指引仍維持正成長,代表公司預期成長要靠下半年、特別是第四季補回來。這使得第三季的月營收走勢成為驗證這份指引可信度的第一個檢查點。
彩色電子紙的滲透,是毛利率的主要支撐
產品組合的變化會直接牽動毛利率:彩色電子紙的單價與技術含量都高於黑白產品。公司在第一季法說會中曾提到,Spectra 6 彩色電子紙的出貨面積已首度超越黑白電子紙,且平均售價明顯高於黑白產品,是毛利率的重要支撐。
本季毛利率 58.72%,年減 1.57 個百分點、季減 0.93 個百分點,幅度不大但方向向下。在彩色比重上升的同時毛利率仍小幅回落,可能反映的是稼動率、匯率或零組件成本的影響——公司在第一季法說會中就曾提到驅動 IC 缺貨漲價推升模組成本。這一項需要在下季確認是短期波動還是趨勢。
擴產在 2027 年才會到位,短期是資本支出、不是產能
元太近年的擴產計畫集中在幾個據點:新竹科學園區 H5 產線於 2025 年底進入量產,生產 32 吋、55 吋大尺寸數位看板用電子紙;H6 產線預計 2027 年初量產;桃園觀音新廠以 10.5 代線打造電子紙材料,第一期新建工程預計 2027 年第二季完成。公司 2026 年資本支出規劃由 2025 年的約 50 億元提高到 50 億至 80 億元。
對財報的意義是:這些投資在 2027 年前多半只會表現為資本支出與折舊,還不會轉成營收。在營收年減、費用率上升的當下,擴產週期反而是短期獲利率的壓力來源之一;它的價值要等需求回到成長軌道後才會顯現。
WHAT TO WATCH
下季觀察指標與風險
- 連兩季自谷底回升。營益率從 2025Q4 的 9.80% 回到 32.59%、34.67%,EPS 從 0.97 元回到 2.41 元、3.23 元,復原軌跡明確。
- 毛利率維持在接近六成。本季 58.72% 為 18 季以來第四高,顯示電子紙的產品定價能力並未因營收年減而鬆動。
- 物聯網/ESL 指引未被下修。公司在 8 月 13 日法說會中,將全年營收指引由 20–25% 下修至 10–15%,但物聯網(含電子貨架標籤)仍維持 20–25% 的原指引,核心成長引擎未受影響。
- 本業獲利年減 15.7%。營業利益 35.42 億元低於去年同期的 42.02 億元,EPS 的年增完全掩蓋了這件事,是本季財報最需要留意的落差。
- 全年營收指引遭下修。公司將全年年增指引從 20–25% 降到 10–15%,主因是消費性產品(閱讀器、電子筆記本)由估計成長轉為雙位數衰退,公司歸因於記憶體漲價推升終端成本。
- 7 月營收年減 26.2%,費用率同步上升。累計 1 至 7 月年減 3.8%,第三季開局未見回溫;同時營業費用年增 11.5%、費用率升 3.32 個百分點,加上業外金額擺盪極大,EPS 的可預測性偏低。
下季該追蹤的三個數字
- 單季營業利益能否年增轉正。本季 35.42 億元、年減 15.7%,2025Q3 的比較基期為 36.37 億元。若第三季營業利益能站上 36.37 億元以上,代表本業真正止跌;這比看 EPS 可靠得多。
- 累計月營收年增率能否由負轉正。目前 1 至 7 月為 -3.8%,而公司全年指引為年增 10% 至 15%,兩者之間有相當大的落差要靠下半年補。由於單月數字受出貨排程干擾大,應以累計年增率為準,觀察它是往 0% 以上收斂還是繼續擴大負值——這是檢驗全年指引可信度最直接的數字。
- 毛利率能否守住 58% 以上。本季 58.72% 已連兩季小幅下滑,若跌破 55% 就要留意產品組合轉差或價格壓力上升;若能維持在 58% 之上,則反映高階與彩色產品的比重仍在支撐。
SOURCES
資料來源
- 公開資訊觀測站(財務報告正式公告)
- 櫃買中心 OpenAPI(上櫃公司綜合損益表累計數、月營收)
- 元太科技 E Ink 官方網站 — 最新消息與法人說明會資訊
- Yahoo 奇摩股市 — 元太 8069
- HiStock 嗨投資 — 元太 8069
- 財報狗 — 元太 8069
附註:資料擷取日期為 2026 年 8 月 13 日。單季數字取自 FinMind 財務報表資料集,累計數與月營收取自櫃買中心 OpenAPI;本季兩單季營收加總與官方累計數交叉驗證一致(誤差 0.00%)。元太為上櫃公司,財報公布時程通常晚於上市公司。本文由 AI 依公開資訊整理撰寫,僅供研究參考,不構成投資建議。