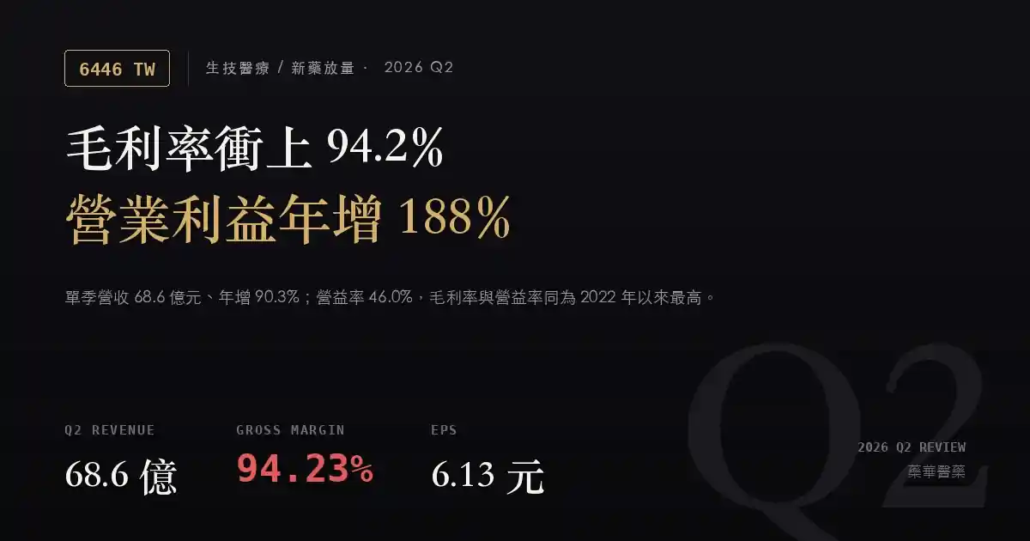
藥華藥(6446)2026Q2 財報分析:毛利率衝上 94.2%,本業獲利年增 188%
藥華藥 2026 年第二季的財報,把一件事講得很清楚:這家公司已經從「新藥研發公司」的財務型態,切換成「商品化製藥公司」的財務型態。單季營收 68.6 億元、年增 90.3%、季增 33.9%;毛利率 94.23%、營業利益率 46.03%,兩項都是本文所取 18 季(2022 年第一季起)中的最高值。營業利益 31.6 億元、年增 188.0%。
更關鍵的是獲利的來源。去年同期(2025 年第二季)雖然本業已經賺錢,但業外認列了約 10.0 億元的淨損失,把稅前淨利壓到只剩 0.96 億元;當季又認列了約 7.4 億元的所得稅利益,才讓稅後淨利回到 8.3 億元。也就是說,去年同期的獲利數字被兩個方向相反的一次性項目來回拉扯過。本季則幾乎沒有這類雜訊:業外損益淨額僅 0.43 億元,稅前淨利 32.0 億元中有 98.6% 直接來自本業。這是藥華藥近年少見的一個「乾淨」季度。
EARNINGS SUMMARY
財報摘要
- 單季營收 68.6 億元、年增 90.3%、季增 33.9%:為本文取樣 18 季中的最高單季營收。上半年累計營收 119.8 億元。以證交所月營收計算,2026 年 1 至 6 月累計為 119.8 億元,與財報完全一致(差異 0.0000%)。
- 毛利率 94.23%:較去年同期的 87.50% 提高 6.73 個百分點,也高於前一個高點 2023 年第二季的 91.77%,是取樣期間內的最高毛利率。
- 營業利益 31.6 億元、營益率 46.03%:營益率同樣是取樣期間最高,前高為上一季的 40.75%。毛利率與營益率之間的差距(即營業費用率)由去年同期的 57.1 個百分點縮到 48.2 個百分點,是本季獲利跳升的主要來源。
- 稅後淨利 25.3 億元、年增 204.0%;單季 EPS 6.13 元、年增 145.2%:兩者的年增率差距達 59 個百分點,原因是股數增加,詳見下方說明。看絕對金額比看每股數字更能反映本業變化。
- 公司早已完成損益轉折:以單季稅後淨利計,藥華藥在 2023 年第三季轉盈;以營業利益計,2024 年第一季首次轉為正數。本季不存在盈虧轉折,而是既有獲利的持續放大。
QUARTERLY DETAIL
近期單季財務表
| 項目(單季,新台幣億元) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 68.6 | 36.0 | 51.2 | +90.3% |
| 營業毛利 | 64.6 | 31.5 | 45.0 | +104.9% |
| 毛利率 | 94.23% | 87.50% | 87.87% | +6.73 個百分點 |
| 營業利益 | 31.6 | 11.0 | 20.9 | +188.0% |
| 營業利益率 | 46.03% | 30.41% | 40.75% | +15.62 個百分點 |
| 業外損益淨額 | +0.4 | −10.0 | +2.5 | 由損轉益 |
| 稅前淨利 | 32.0 | 1.0 | 23.4 | 0.96 → 31.99 億元 |
| 所得稅 | 費用 6.7 | 利益 7.4 | 費用 1.9 | 由利益轉費用 |
| 稅後淨利 | 25.3 | 8.3 | 21.5 | +204.0% |
| 每股盈餘 | 6.13 元 | 2.50 元 | 5.79 元 | +145.2% |
上表全部為單季數字,非累計。稅前淨利的年變化不列百分比:去年同期基期僅 0.96 億元,換算出來的百分比會超過三千個百分點而失去意義,改以絕對金額表示。藥華藥為 100% 持股架構,合併稅後淨利即等於母公司業主淨利,無非控制權益。
為什麼 EPS 年增 145.2%,稅後淨利卻年增 204.0%?
差距來自股數。依證交所公開資料,藥華藥期末已發行普通股為 422,433,303 股(實收資本額 42.24 億元)。用本季稅後淨利 25.30 億元除以期末股數,回推每股為 5.99 元,與資料源公布的 6.13 元相差約 2.3%——這個落差是合理的,因為每股盈餘採「期間加權平均股數」計算,而股數是在期間內逐步增加的。
把同樣的反推方法套到過去各季,可以看出股數的變化軌跡:2024 年第三季約 3.26 億股、2025 年第二季約 3.33 億股、2025 年第三季跳到約 3.69 億股、2026 年第一季約 3.71 億股,到本季約 4.13 億股。也就是一年之內加權股數增加了約 24%。公司就 2025 年度盈餘規劃配發現金股利 1.5 元與股票股利 1.1 元(公司公告),光是股票股利就會讓股數增加約 11%,是本季股數跳升的主因之一。
這帶來一個實務上的提醒:藥華藥的季度 EPS 不能直接相加當成年度 EPS。以 2025 年為例,四季 EPS 加總為 14.27 元,但公司公告的全年每股盈餘為 13.64 元,差異就是加權平均股數口徑不同造成的。同樣地,跨年度比較每股數字時,股票股利的稀釋效果會讓成長率被系統性低估。本文因此在多數段落採用絕對金額(營收、營業利益、稅後淨利)而非每股數字。
EPS TREND
近九季單季 EPS
| 季別 | 單季 EPS | 單季營收(億元) | 毛利率 | 營益率 | 稅後淨利(億元) |
|---|---|---|---|---|---|
| 2024Q2 | 2.09 元 | 23.1 | 86.98% | 19.19% | 6.8 |
| 2024Q3 | 2.21 元 | 27.1 | 87.92% | 27.07% | 7.2 |
| 2024Q4 | 3.73 元 | 30.6 | 88.38% | 17.68% | 12.4 |
| 2025Q1 | 3.80 元 | 32.6 | 88.87% | 33.93% | 12.6 |
| 2025Q2 | 2.50 元 | 36.0 | 87.50% | 30.41% | 8.3 |
| 2025Q3 | 3.99 元 | 38.9 | 91.58% | 29.94% | 14.7 |
| 2025Q4 | 3.98 元 | 48.8 | 88.86% | 31.99% | 14.8 |
| 2026Q1 | 5.79 元 | 51.2 | 87.87% | 40.75% | 21.5 |
| 2026Q2 | 6.13 元 | 68.6 | 94.23% | 46.03% | 25.3 |
這張表有兩個地方需要特別解讀,否則很容易誤判趨勢:
- 2025Q2 的 EPS 2.50 元是被業外拉下來的。當季本業並不差,營業利益 11.0 億元、營益率 30.41%,與前後幾季相當;問題出在業外認列約 10.0 億元淨損失,把稅前淨利壓到 0.96 億元,再靠約 7.4 億元的所得稅利益才把稅後拉回 8.3 億元。因此本季 EPS 年增 145.2% 的基期本身就是一個被扭曲的季度,這個成長率不宜直接外推。
- 2024Q4 與 2025Q3 的稅後淨利高於稅前淨利。2024Q4 稅前 8.5 億元、稅後 12.4 億元,2025Q3 稅前 14.1 億元、稅後 14.7 億元,都是因為認列所得稅利益(多半與遞延所得稅資產的評價有關)。新藥公司在累積虧損轉為獲利的階段,遞延所得稅的認列與迴轉會讓稅後數字大幅跳動,這也是本文建議優先看營業利益的原因。
把視角換成營業利益,過去九季是:4.4 → 7.3 → 5.4 → 11.1 → 11.0 → 11.7 → 15.6 → 20.9 → 31.6(億元)。這條線比 EPS 平滑得多,也更能看出成長的斜率在 2025 年第四季之後明顯變陡。
GROWTH DRIVERS
關鍵動能與展望
一、營收成長來自海外子公司,美國市場是主戰場
藥華藥在證交所 2026 年 7 月的月營收公告中自述:「本月及本年累計營收較去年成長,主要來自認列子公司 PharmaEssentia USA Corp. 之營收。」7 月單月營收 25.1 億元、年增 92.6%、月增 7.5%;1 至 7 月累計 144.8 億元、年增 77.5%。
這句公司自述的資訊量不小。它說明成長並非來自授權金或一次性里程碑款,而是美國子公司的實際藥品銷售——這類營收具有重複性,且會隨著處方滲透率提升而累積。對照財報,本季營收季增 33.9%,是近九季中最大的季增幅度,7 月營收的年增率也仍維持在九成以上,代表放量的動能在第二季結束後並未中斷。
二、毛利率 94.2% 與費用率下降:新藥公司的營運槓桿開始顯現
94.23% 的毛利率在製造業裡幾乎不可思議,但對已上市的專利期內生物製劑而言是常態:藥品的變動製造成本占售價比重極低,價值幾乎全部來自研發與臨床試驗投入的沉沒成本。真正決定新藥公司能不能賺錢的,是毛利率減掉營益率之後的那一段,也就是研發、行銷與管理費用合計占營收的比重。
本季這個數字是 48.2 個百分點(94.23% − 46.03%),去年同期是 57.1 個百分點,一年降了 8.9 個百分點。要注意的是:本文所用的資料源並未單獨提供研發費用金額,因此無法拆出研發、銷售、管理各自的佔比,只能給出合計。但方向是明確的——營收年增 90.3%,而營業費用(以絕對金額推算,本季約 33.0 億元、去年同期約 20.6 億元)年增約 61%,費用成長慢於營收成長,這就是營運槓桿。
對新藥公司來說,這個階段的觀察重點會從「還要燒多久」轉為「費用率能壓到多低而不傷及後續產品線」。藥華藥同時仍在推進多項臨床試驗,研發費用不會、也不該無限縮減;若未來某一季營業費用率突然大幅下降,反而要確認是不是臨床進度放慢造成的。
三、業外與稅:這兩個科目過去把獲利攪得很亂
過去九季的業外損益淨額分別為:+4.8、+1.5、+3.1、+3.6、−10.0、+2.5、+4.5、+2.5、+0.4 億元。2025 年第二季那筆約 10 億元的淨損失是唯一的大額負數,也是造成該季 EPS 塌陷的原因。生技公司持有的外幣資產與金融資產部位,加上新台幣匯率波動,會讓這個科目在季度之間出現與本業無關的大幅擺盪。
所得稅同樣不穩定。近九季的有效稅率介於「認列稅務利益」到 26.65% 之間,本季為 20.90%。隨著累積虧損逐步用完、遞延所得稅資產認列告一段落,稅率理論上會往正常水準收斂,但這也意味著未來的稅後淨利成長率將低於稅前淨利成長率。在做跨季比較時,這是必須先扣掉的因素。
WHAT TO WATCH
下季觀察指標與風險
- 本業獲利連四季走高:營業利益由 11.7 → 15.6 → 20.9 → 31.6 億元,且本季營益率 46.03% 為取樣期間最高,成長來自本業而非業外或稅務項目。
- 營收有第二來源交叉驗證:財報上半年營收 119.8 億元與證交所月營收 1 至 6 月累計數完全一致;7 月營收年增 92.6%,動能延續到第三季。
- 費用成長慢於營收成長:營業費用率(毛利率減營益率)由 57.1 個百分點降到 48.2 個百分點,顯示銷售規模擴大後的固定費用攤提效益。
- 股數持續增加稀釋每股數字:加權股數一年內增加約 24%,若後續仍配發股票股利或有其他股份發行,EPS 的成長會持續慢於淨利成長。
- 業外與稅率波動極大:2025 年第二季曾出現約 10 億元業外淨損失,多個季度稅後淨利甚至高於稅前淨利。單看每股盈餘極易誤判本業趨勢。
- 營收高度集中於單一產品與單一市場:成長主要來自美國子公司的藥品銷售,適應症審查進度、支付方給付政策與市場競爭任一環節出現變化,都會直接反映在營收上。
下季該追蹤的三個數字
- 單季毛利率能否維持在 90% 以上:本季 94.23% 明顯高於前八季平均(88.50%),需確認是產品組合或市場結構的持續性改變,還是單季的認列時點因素。若下季回到 88% 附近,本季的高毛利就屬於一次性。
- 營業費用率能否續降到 48 個百分點以下:以「毛利率減營益率」計算,本季 48.2 個百分點、去年同期 57.1 個百分點。這是判斷營運槓桿是否持續的直接指標;若因新臨床試驗啟動而回升,需一併確認研發進度的說明。
- 月營收年增率能否守住 50% 以上:7 月為 +92.6%、1 至 7 月累計為 +77.5%。基期自 2025 年下半起明顯墊高,年增率自然會收斂;能否守住 50% 以上,是觀察放量是否延續的最快指標。
SOURCES
資料來源
- 公開資訊觀測站(財務報告與重大訊息)
- 臺灣證券交易所 OpenAPI(每月營業收入 t187ap05、公司基本資料 t187ap03)
- FinMind(單季合併綜合損益表)
- Yahoo 股市:藥華藥 6446
- 財報狗:藥華藥 6446
- 藥華醫藥公司網站(產品與臨床進度公告)
附註:本文財務數字擷取日期為 2026 年 8 月 12 日,單季數字取自 FinMind 合併綜合損益表,月營收與已發行股數取自證交所公開資料;營收科目已交叉驗證一致(差異 0.0000%),獲利科目因官方累計數尚未公布,目前為單一來源。本文由 AI 依公開資訊整理,不構成投資建議。