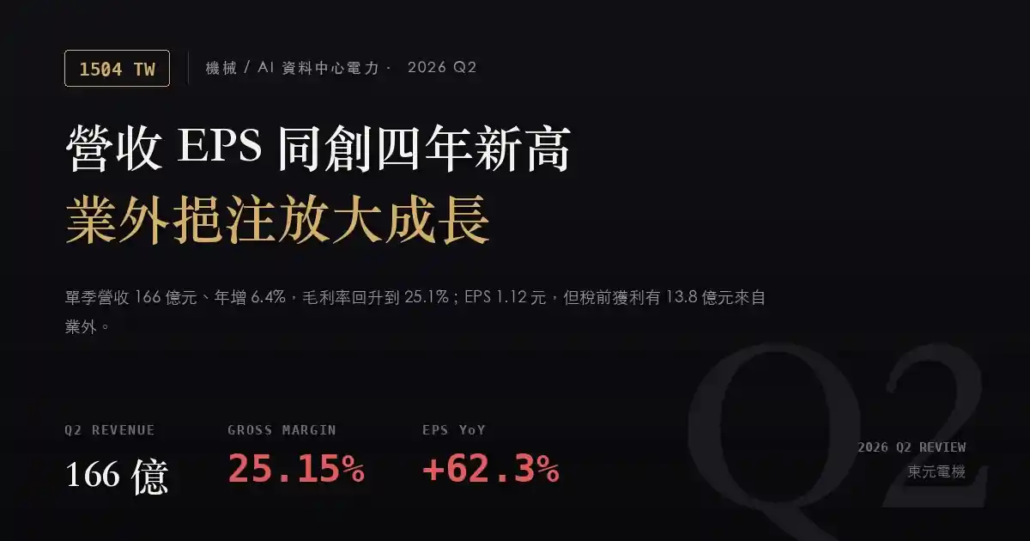
東元(1504)2026Q2 財報分析:營收、營業利益與 EPS 同創四年新高
東元 2026 年第二季交出了一份三項指標同時創高的財報:單季營收 166.00 億元、單季營業利益 17.47 億元、單季 EPS 1.12 元,在本文可取得的資料區間(2022 年第一季起算)內都是最高的一季。
但這份財報真正需要拆開來看的地方,是 EPS 那個 +62.3% 的年增率——它同時被兩件事推高、又被第三件事拉低,三者互相抵銷之後才剩下 62.3%。
推高的第一件事是本業:營業利益 17.47 億元、年增 18.2%,毛利率從去年同期的 23.48% 回升到 25.15%。這一段是乾淨的,來自營收成長與產品組合改善。
推高的第二件事是業外:本季業外淨額 13.82 億元,去年同期只有 4.39 億元,多出來的 9.43 億元占了稅前淨利增額的絕大部分。稅前淨利因此年增 63.2%、歸屬母公司淨利年增 81.9%,兩者都遠高於本業的 18.2%。
拉低的那件事則是股數:以「歸屬母公司淨利 ÷ EPS」反推,本季流通在外加權股數約 23.5 億股,去年同期約 21.0 億股,一年之內增加約 12%。這就是為什麼淨利年增 81.9%,EPS 卻只年增 62.3%。
EARNINGS SUMMARY
財報摘要
- 單季營收 166.00 億元,年增 6.38%、季增 16.61%。這是 2022 年第一季以來的單季最高,前一個高點是 2025 年第二季的 156.04 億元。上半年累計營收 308.35 億元、年增 5.5%;與證交所月營收申報的 2026 年 1 至 6 月累計數 307.88 億元相比,誤差僅 0.15%,營收項目已有第二來源可對照。
- 單季毛利率 25.15%,較去年同期的 23.48% 回升 1.67 個百分點,也高於上一季的 23.47%。這是 2025 年以來最高的一季,但仍略低於 2024 年全年都在 25% 以上的水準(2024Q3 曾達 25.96%),因此比較貼切的描述是「回到 2024 年的常態區間」,而不是突破。
- 單季營業利益 17.47 億元、年增 18.2%,營益率 10.52%(去年同期 9.47%)。營業費用 24.28 億元、年增 11.1%,增幅低於毛利的 13.9%,因此費用率從 14.01% 僅微升到 14.63%,營益率得以同步擴大。這是本季最值得肯定的一段,因為它完全不依賴業外。
- 業外淨額 13.82 億元,占稅前淨利 44.2%;去年同期為 4.39 億元、占比 22.9%。東元帳上長期有轉投資部位,過去十季業外淨額大致落在 1.4 億至 7.5 億元之間,本季 13.82 億元明顯跳出區間,是近十季最高。這一筆是本季 EPS 能站上 1.12 元的關鍵,也是明年同期比較基期的隱憂。
- 歸屬母公司淨利 26.35 億元、年增 81.9%,單季 EPS 1.12 元、年增 62.3%。兩者差距約 20 個百分點,來自加權股數增加約 12%。查東元近三年股利政策,2024、2025 年配發現金股利 2.2 元、2026 年配發現金股利 2 元,均未配發股票股利,因此股數增加並非來自盈餘轉增資配股;實際的股本變動原因,宜以公開資訊觀測站的股本異動公告為準。上半年累計 EPS 1.63 元,去年同期為 1.23 元。
近期單季財務表
| 項目(單季) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 166.00 億 | 156.04 億 | 142.35 億 | +6.4% |
| 營業毛利 | 41.75 億 | 36.64 億 | 33.42 億 | +13.9% |
| 毛利率 | 25.15% | 23.48% | 23.47% | +1.67 個百分點 |
| 營業費用 | 24.28 億 | 21.86 億 | 21.63 億 | +11.1% |
| 營業費用率 | 14.63% | 14.01% | 15.20% | +0.62 個百分點 |
| 營業利益 | 17.47 億 | 14.78 億 | 11.79 億 | +18.2% |
| 營益率 | 10.52% | 9.47% | 8.28% | +1.05 個百分點 |
| 業外淨額 | 13.82 億 | 4.39 億 | 4.03 億 | +214.8% |
| 稅前淨利 | 31.29 億 | 19.17 億 | 15.82 億 | +63.2% |
| 合併稅後淨利 | 27.11 億 | 15.81 億 | 12.39 億 | +71.5% |
| 非控制權益 | 0.76 億 | 1.32 億 | 0.51 億 | -42.4% |
| 母公司業主淨利 | 26.35 億 | 14.49 億 | 11.88 億 | +81.9% |
| 稅後淨利率 | 15.88% | 9.28% | 8.35% | +6.60 個百分點 |
| 每股盈餘(EPS) | 1.12 元 | 0.69 元 | 0.51 元 | +62.3% |
單位:新台幣。以上皆為單季數字(非累計),季報來源為 FinMind 合併財務報表;營業費用以(營業毛利減營業利益)推算,業外淨額以(稅前淨利減營業利益)推算,稅後淨利率以歸屬母公司業主淨利計算。營收部分已與證交所月營收申報累計數交叉驗證:2026 年 1 至 6 月,財報累計 308.35 億元 vs. 月營收申報累計 307.88 億元,誤差 0.15%。獲利科目因官方 2026 年上半年累計綜合損益表尚未公布,目前僅有 FinMind 單一來源。
近十季 EPS 與獲利結構
| 季別 | 單季營收 | 毛利率 | 營益率 | 營業利益 | 業外淨額 | 單季 EPS |
|---|---|---|---|---|---|---|
| 2024Q1 | 137.3 億 | 25.91% | 11.90% | 16.34 億 | +1.36 億 | 0.55 元 |
| 2024Q2 | 145.3 億 | 25.25% | 11.10% | 16.12 億 | +6.88 億 | 0.78 元 |
| 2024Q3 | 134.6 億 | 25.96% | 12.13% | 16.33 億 | +7.48 億 | 0.84 元 |
| 2024Q4 | 135.2 億 | 25.31% | 10.00% | 13.52 億 | +2.76 億 | 0.56 元 |
| 2025Q1 | 136.2 億 | 24.17% | 8.69% | 11.84 億 | +4.59 億 | 0.54 元 |
| 2025Q2 | 156.0 億 | 23.48% | 9.47% | 14.78 億 | +4.39 億 | 0.69 元 |
| 2025Q3 | 145.4 億 | 24.44% | 11.24% | 16.34 億 | +5.33 億 | 0.75 元 |
| 2025Q4 | 153.3 億 | 23.29% | 6.47% | 9.92 億 | +3.75 億 | 0.44 元 |
| 2026Q1 | 142.4 億 | 23.47% | 8.28% | 11.79 億 | +4.03 億 | 0.51 元 |
| 2026Q2 | 166.0 億 | 25.15% | 10.52% | 17.47 億 | +13.82 億 | 1.12 元 |
把 EPS 拆成三段,才看得懂 1.12 元是怎麼來的
用上表做一個簡單的還原:如果本季的業外淨額維持在過去十季的常態水準(約 4 至 5 億元),而不是 13.82 億元,那麼稅前淨利會落在 22 億元上下,而不是 31.29 億元。以本季約 13.4% 的有效稅率(稅前 31.29 億元、合併稅後 27.11 億元)與相同的股數推算,EPS 大約會在 0.8 元以內,而不是 1.12 元。
這個還原不是要否定這一季,而是要標出比重:本季 EPS 有將近三成來自超出常態的業外。真正屬於本業改善、可以延續到下一季的部分,是那個 18.2% 的營業利益年增率,以及回到 25% 的毛利率。
另外一個容易被忽略的細節是 2025Q4。當季營收 153.3 億元其實不低(僅次於當時的高點),但營益率掉到 6.47%、EPS 只有 0.44 元——原因是營業利益縮到 9.92 億元,也就是費用端在第四季明顯放大。東元的第四季在近三年都出現營益率下滑(2024Q4 從 12.13% 掉到 10.00%、2025Q4 從 11.24% 掉到 6.47%),這個季節性在評估下半年時值得先放在心裡。
GROWTH DRIVERS
關鍵動能與展望
一、重電與馬達:需求端由 AI 資料中心的電力缺口帶動
東元的核心業務是馬達與重電系統——高壓馬達、變壓器、配電盤、電氣化工程整合。這幾年這條產品線的需求結構改變很大:過去客戶是工廠與公用事業,現在多了一個成長最快的客戶群,也就是 AI 資料中心。資料中心單一機櫃的功率密度持續拉高,把需求從 IT 設備一路往上游推到變電、配電與冷卻的機電整合。
公司在法人說明會表示,AI 資料中心相關訂單較去年倍增,並指出高壓馬達接單預估成長約兩成、台灣本地高效率節能馬達取單預估成長約五成;電氣化解決方案訂單則呈倍數成長,其中中國大陸的廠務節能改造方案與東南亞的 AI 資料中心工程訂單成長力道最強。董事長利明献在會中以「訂單翻倍、只怕沒產能」形容目前的接單狀況。
這些是公司對訂單能見度的自述,不是財報數字,讀者應理解為尚待後續各季營收與毛利率驗證的指引。不過本季 25.15% 的毛利率與 10.52% 的營益率,方向上確實與「高毛利產品比重提升」的說法一致。
二、海外布局:併購馬來西亞 Dynaciate,下半年起才進損益表
東元於 2026 年 5 月 12 日董事會通過,以約 16 億元併購馬來西亞工程公司 Dynaciate Engineering,並於 8 月完成交割。這樁併購的目的是取得東南亞資料中心機電工程的在地施工與整合能力,把過去只賣設備的角色,往前延伸到工程總包。
對財報而言,關鍵在時點:Dynaciate 8 月才完成交割,因此本季(4 至 6 月)的 166 億元營收完全不含這塊,要到下半年才會開始認列。這代表第三、四季的營收會有一個非本業成長的增量來源,在做年增率比較時必須把它與有機成長分開看。同時,工程總包的毛利率結構通常低於設備銷售,合併進來之後對整體毛利率會有稀釋效果,這一點需要在下半年的毛利率數字裡確認。
三、7 月營收:進入第三季的動能沒有中斷
證交所月營收申報顯示,東元 2026 年 7 月合併營收 55.29 億元,年增 13.81%、月增 4.77%;2026 年 1 至 7 月累計營收 363.17 億元、累計年增 7.05%。7 月單月的年增幅(13.8%)明顯高於第二季的 6.4%,而且這還是在 Dynaciate 尚未併入之前的數字,顯示本業的接單轉營收節奏在第三季開頭沒有中斷。
四、無稀土馬達:中長期的材料風險對沖
馬達產業近年的一個共同課題,是永磁馬達所需的稀土供應集中度過高,價格與出口管制風險難以規避。東元在無稀土馬達(以感應式或磁阻式結構取代永磁)的布局,市場關注度提高。這屬於中長期的技術與供應鏈題材,短期內不會反映在單季損益,但它決定的是產品線在成本波動下的韌性。
WHAT TO WATCH
下季觀察指標與風險
- 本業成長是真的。營業利益 17.47 億元、年增 18.2%,為 2022 年以來單季最高,且營業費用增幅(11.1%)低於毛利增幅(13.9%),代表營運槓桿在發揮,這一段與業外無關。
- 毛利率回到 25% 以上。從 2025 年的 23.3% 至 24.4% 區間回升到 25.15%,與公司自述「高毛利率產品比重提升」方向一致。
- 7 月營收年增 13.8%,高於第二季的 6.4%。且此數字尚未含 8 月才交割的 Dynaciate,顯示有機成長仍在加速。
- 業外占稅前淨利 44.2%,是近十季最高。13.82 億元遠高於過去十季 1.4 億至 7.5 億元的區間;若第三季業外回到常態,稅前淨利的年增率會明顯收斂,且 2027 年第二季將面對一個被業外墊高的比較基期。
- 股數一年增加約 12%,稀釋 EPS。淨利年增 81.9%、EPS 只年增 62.3%,差距即來自於此。若股本持續擴張,本業成長轉換成每股盈餘的效率會被削弱。
- 第四季營益率的季節性下滑。2024Q4 與 2025Q4 都出現營益率明顯回落(10.00%、6.47%),主因費用端放大;Dynaciate 併入後的工程業務毛利結構,也可能對整體毛利率形成稀釋。
下季該追蹤的三個數字
- 單季營業利益能否守在 15 億元以上。這是判斷本業成長是否延續、且排除業外干擾的唯一乾淨指標。2025Q3 為 16.34 億元,因此第三季只要低於這個數字,就代表本業年增率已由正轉負,無論 EPS 的表現如何。
- 合併毛利率能否守住 24% 以上。本季 25.15% 有產品組合改善的貢獻,但 Dynaciate 的工程業務自第三季起併入,工程總包的毛利率結構通常低於設備銷售。若第三季毛利率仍在 24% 以上,代表併購的稀釋效果可控;若掉回 23% 附近,就要重新評估「高毛利產品比重提升」的持續性。
- 業外淨額佔稅前淨利的比重。本季 44.2%,過去十季的區間約在 8% 至 31% 之間。這個比重若回到 30% 以下、而 EPS 仍能維持在 0.8 元以上,代表獲利品質是紮實的;若 EPS 隨業外一起滑落,本季的 1.12 元就應理解為單季事件,而非新的獲利平台。
SOURCES
資料來源
- 台灣證券交易所 公開資訊觀測站 月營收申報(t187ap05)與綜合損益表(t187ap06)
- FinMind 台股財務報表資料集(單季合併財報)
- 東元電機 2026 年法人說明會公司自述內容與董事會重大訊息(經媒體轉述)
- Yahoo 股市 — 東元 1504
- 財報狗 — 東元 1504
- Goodinfo! 台灣股市資訊網 — 1504
- 玩股網 — 東元歷年股利政策及除權息一覽
附註:資料擷取日期為 2026 年 8 月 12 日。本文所有財務數字均標明為單季或累計,季報數字來源為 FinMind 合併財務報表;營收項目已與證交所月營收累計數交叉驗證(誤差 0.15%),但獲利科目因官方 2026 年上半年累計綜合損益表尚未公布,目前僅有單一來源。訂單成長幅度、AI 資料中心接單、產能狀況與併購時程等,為公司法人說明會自述或重大訊息內容,非財報數字。文中「2022 年以來單季最高」等描述,係以本文可取得的 2022 年第一季至 2026 年第二季共 18 個季度資料為範圍,非公司創立以來的歷史紀錄。加權股數係以「歸屬母公司業主淨利 ÷ 每股盈餘」反推,僅供比例參考。本文由 AI 依公開資訊整理,可能存在錯漏,不構成投資建議,亦不提供任何目標價、評等或買賣時點。