群聯電子(8299)2026Q1 財報分析:EPS 68.8 元超預期 84%、毛利率 61.3% 歷史新高
免責聲明:本文由 AI 依據證交所/櫃買中心與 FinMind 公開資料整理撰寫,僅供研究參考,不構成任何投資建議或買賣邀約,亦不提供個股評等或目標價。財報數字以公司正式公告為準,投資人應自行查閱公開資訊觀測站,並自行判斷、承擔風險。
單季營收
409.7 億
▲ 年增 196%
EPS
68.80 元
▲ 超出法人預估 84%
毛利率
61.3%
▲ 歷史新高(+19.6 ppt QoQ)
Q2 營收(自結)
678.9 億
▲ 季增 66%,再創新高
EARNINGS SUMMARY
財報摘要
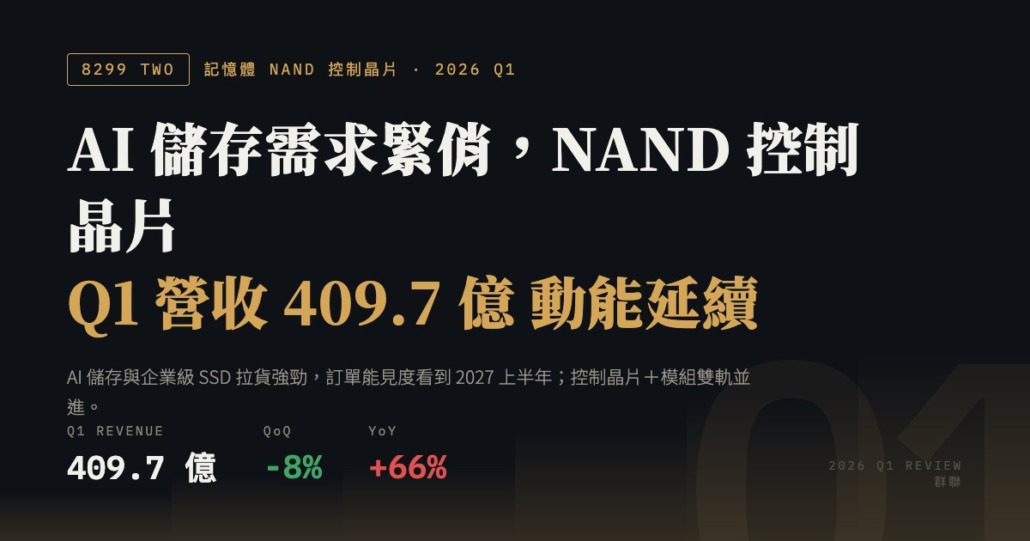
- 史上最強單季,全面輾壓市場預期:營收 409.67 億(季增 79.7%、年增 196%),EPS 68.80 元較法人預估中位數約 37.4 元高出約 84%,獲利年增逾 12 倍。
- 毛利率 61.3% 創歷史新高:NAND 漲價循環下的低價庫存效益,疊加企業級與 AI 生態系產品占比快速拉升。
- Phison 3.0 轉型獲驗證:AI 生態系模組(eSSD、aiDAPTIV+)營收占比達 38%,消費型模組縮至 8%;管理層預期未來數年突破 50%。
- 展望大幅上修:「月營收 200 億將成常態」已連三月兌現(4 月 202.1 億、5 月 228.3 億、6 月 248.5 億創新高);訂單能見度看到 2027 年,上半年營收首度突破千億。
- 本季最需要盯的變數是庫存:存貨季增約 200%、達 721.99 億元,是後續毛利率能否延續的關鍵。
| 項目 | 1Q26 | 4Q25 | 1Q25 | 季增 | 年增 |
|---|---|---|---|---|---|
| 營收(億元) | 409.67 | 約 228.0 | 約 138.4 | +79.7% | +196.0% |
| 毛利率 | 61.3% | 41.7% | 30.9% | +19.6 ppt | +30.4 ppt |
| 營業利益率 | 36.2% | 14.6% | 8.4% | +21.6 ppt | +27.8 ppt |
| 稅後純益(億元) | 151.75 | 約 46.3 | 約 11.4 | +227.8% | +1,230% |
| EPS(元) | 68.80 | 21.74 | 5.53 | +216.5% | +1,144% |
營收爆發軌跡(億元)
金色為本報告季度;2Q26 為自結數
1Q254Q251Q262Q26
超預期的原因拆解
台灣公司每月公告營收,營收本身並非驚喜——真正的驚喜全來自獲利率:
- 低成本庫存 × NAND 急漲的剪刀差:NAND 報價 3 月單月大漲約 50%、4 月再漲 20%,漲價前累積的低價庫存於本季出貨認列。
- 產品組合結構性升級:法人原估毛利率僅 41–43%,低估了企業級 SSD(Pascari/Passthru)與 AI 生態系產品放量速度。
- 營業槓桿全開:營收接近翻倍而費用增幅有限,營益率單季提升 21.6 個百分點。
GROWTH DRIVERS
關鍵營運動能
Phison 3.0:從模組廠到 AI 儲存生態系
前十大客戶中已有六家屬 AI 生態系夥伴。Passthru 企業級 SSD 已對 hyperscaler 出貨並新增兩個 design win;Gen5 企業級 SSD 預計 8 月送樣;aiDAPTIV+(以 NAND 輔助 DRAM 跑 LLM 推論)在 Computex 展示可降低逾七成 token 成本,是未來授權金商模的基礎。
管理層宣告「NAND 循環終結」
執行長潘健成:「NAND 產業已經結構性改變,不會回到傳統景氣循環。」目前 NAND 供應滿足率僅約 35%,缺貨預期貫穿 2026 下半年至 2027 年。
庫存與資金配套
存貨季增約 200% 達 721.99 億元——管理層稱為確保下半年 AI 專案出貨的策略性建倉,消費型占比已降至 3% 以下。為支應購料,5 月完成首次海外可轉債(ECB)8 億美元募資(轉換價 3,418.75 元起、溢價 25–30%、零票息),獲超額認購;惟公告當日股價一度重挫逾 8%。
WHAT TO WATCH
下季觀察指標與風險
✓ 正面訊號
- 供需缺口仍在——NAND 供應滿足率僅約 35%、報價連月上漲,2Q26 自結營收 678.9 億已季增 66%。
- 產品組合升級——AI 生態系模組營收占比達 38%,管理層目標數年內突破 50%,並已新增 hyperscaler design win。
- 指引兌現力——「月營收 200 億將成常態」連三月達標,上半年營收首度突破千億。
⚠ 主要風險
- 庫存與報價反轉——721.99 億元存貨對 NAND 報價高度敏感,「循環已死」的論述在歷史上屢被證偽。
- 毛利率的一次性成分——61.3% 含漲價前低價庫存的紅利,待高成本庫存投入後有回落壓力。
- 客戶集中度——AI 訂單集中於少數 hyperscaler,單一專案遞延即會影響整季認列。
下季該追蹤的三個數字
- 2Q26 毛利率能否守在 50% 以上——1Q26 的 61.3% 含低價庫存效益,8 月中公布的 2Q26 財報才看得出常態水準。
- 存貨金額與週轉天數是否往下走——721.99 億元的建倉若在 2Q26 順利去化,代表庫存確實對應到已鎖定的訂單。
- AI 生態系產品營收占比是否續朝 50% 前進——搭配 8 月 Gen5 企業級 SSD 送樣進度與每月營收公告一起看。
SOURCES
資料來源
- 群聯首季 EPS 68.8 元 獲利年增逾 12 倍 — 經濟日報
- 群聯 2026 Q1 法說會整理 — CMoney
- Phison Q1 2026 Earnings Call — BigGo Finance
- 群聯 EPS 分析 — 財報狗
- 群聯完成海外 CB 8 億美元募資 — 鉅亨網
- 群聯上半年營收 1,088 億年增逾 240% — 經濟日報
- Phison Electronics 財務數據總覽 — stockanalysis.com
附註:各媒體來源數字若有出入(如毛利率 61.1% vs 61.3%),本文採公司法說會與多數台媒引用數字。本報告以 Claude equity-research 外掛於 2026-07-19 產出,不構成投資建議。