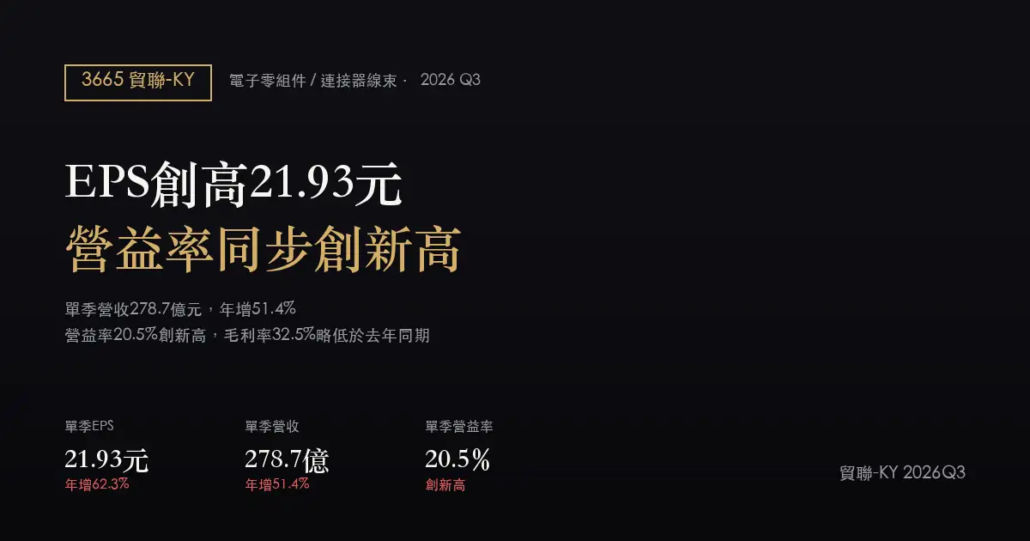
貿聯-KY(3665)2026Q3財報分析:營益率創新高、EPS衝上21.93元,毛利率卻不敵去年同期
2026Q3 單季 EPS
21.93 元
年增 62.3%
2026Q3 單季營收
278.7 億
年增 51.4%
2026Q3 單季毛利率
32.5%
去年同期 33.2%
2026Q3 單季營益率
20.5%
創近24季新高
貿聯-KY(3665)公告2026年第3季財報,單季營收278.7億元,季增19.7%、年增51.4%,較上季的雙位數成長再度加速。更值得留意的是,營業利益率20.5%刷新本文資料窗口(2022年第1季以來)的單季新高,推升每股盈餘衝上21.93元,同樣是資料窗口內最高水準,較上季15.28元跳升43.5%。但毛利率32.5%雖優於上季30.7%,卻仍略低於去年同期的33.2%,顯示本季獲利跳升的主要推手是營業費用控管與規模效益,而非毛利率本身創高。
EARNINGS SUMMARY
財報摘要
- 營收創資料窗口新高:單季營收278.7億元,年增51.4%、季增19.7%,是2022年第1季以來單季最高水準,也是連續多季年增率維持在三成以上後的進一步加速。
- 營益率創近24季新高:營業利益率20.5%,優於去年同期19.5%與上季17.2%,是本文資料窗口內的單季最高值。
- EPS同步創高:每股盈餘21.93元,年增62.3%,較上季15.28元明顯跳升,為資料窗口內單季新高。
- 毛利率尚未回到去年同期水準:毛利率32.5%較上季30.7%回升,但仍低於去年同期33.2%,顯示毛利端的改善幅度不如營益端明顯。
- 獲利成長快於營收成長:EPS年增62.3%高於營收年增51.4%,反映營業費用率下滑帶來的獲利槓桿效果持續發酵。
| 項目(單季) | 2025Q3 | 2026Q2 | 2026Q3 | 年增(vs 2025Q3) |
|---|---|---|---|---|
| 營業收入(億元) | 184.1 | 232.8 | 278.7 | +51.4% |
| 營業毛利(億元,估算) | 61.1 | 71.5 | 90.6 | +48.3% |
| 毛利率 | 33.2% | 30.7% | 32.5% | -0.7pp |
| 營業利益(億元,估算) | 35.9 | 40.0 | 57.1 | +59.0% |
| 營業利益率 | 19.5% | 17.2% | 20.5% | +1.0pp |
| 每股盈餘(元) | 13.51 | 15.28 | 21.93 | +62.3% |
註:營業毛利、營業利益為營業收入乘以毛利率、營業利益率之估算金額,供參考;毛利率、營業利益率、每股盈餘均取自FinMind單季財務數字。
近八季每股盈餘走勢
| 季別 | 2024Q4 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 | 2026Q3 |
|---|---|---|---|---|---|---|---|---|
| EPS(元) | 8.53 | 8.49 | 10.54 | 13.51 | 14.08 | 11.66 | 15.28 | 21.93 |
近八季EPS大致呈墊高走勢:2024年第4季至2025年第4季連續五季上揚,2026年第1季因傳統淡季因素回落至11.66元,隨後第2季、第3季再度連續兩季走高,本季21.93元不僅刷新資料窗口新高,較次高的15.28元跳升43.5%,漲幅明顯高於過去各季間的波動幅度。data.txt未拆分營業外收支明細,無法確認本季是否含一次性業外損益;但本季營業利益率同步創新高,顯示獲利改善主要來自本業營運面,而非單純依賴業外項目。
GROWTH DRIVERS
關鍵動能與展望
HPC與資料中心需求帶動規模效益
貿聯-KY為登記於開曼群島、2011年在台上市的連接器與線束組件廠商,產品線涵蓋工業設備、資料中心與伺服器、醫療設備等應用的訊號與電力傳輸線材組件。公司近期法說會表示,高效能運算(HPC)相關的電力連接產品是今年成長最快的產品線之一,資料傳輸類產品則自第三季起開始交付800G規格的主動式電纜(AEC)。從本季財報數字觀察,營收年增率已連續多季維持在三成以上高檔,且營業利益率同步隨營收擴大而回升,屬於典型的規模效益現象,顯示產能利用率提升有助於稀釋固定成本。
擴大投資資料中心與光連接領域
公司近期宣布以約8.5億美元收購一家資料中心相關廠商,交易預計於2026年下半年完成交割;另在光連接領域也透過先前的併購案取得光纖跳線等光學互連技術,顯示公司持續以併購方式擴大投資資料中心與AI伺服器相關產品線的佈局。此外,公司亦規劃於馬來西亞設立新廠區,專責生產電力相關產品。這些投資動作的財務效益尚未反映在本次財報數字中,後續能否延續本季的獲利槓桿效果,仍須觀察每季財報的毛利率與費用率變化加以驗證。
月營收數據顯示動能延續至第四季
data.txt所附最新月營收數字顯示,單月營收118.5億元,年增80.0%、月增26.9%,累計營收年增44.4%,公司並說明高效能運算與半導體領域動能持續強勁。此為月營收資料,與單季財報口徑不同,僅可作為第四季營運動能的參考訊號,不代表第四季財報的實際結果。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 營收年增率已連續多季維持在三成以上,且本季再加速至51.4%,動能延續性優於一般景氣循環型公司。
- 營業利益率本季創資料窗口新高,顯示費用控管與產能利用率同步改善,規模效益仍在發酵。
- 最新月營收年增80.0%,顯示第四季動能並未在單季財報公告後立即降溫。
主要風險
- 毛利率32.5%仍低於去年同期33.2%,顯示毛利端的回升幅度不如營益端明顯,獲利改善是否能進一步擴散至毛利率仍待觀察。
- 公司為開曼群島註冊之KY股,跨境業務與匯率波動對財報數字的影響需留意,本文未單獨拆解匯率換算效果。
- 近三季營收基期已明顯墊高(2025年第4季至2026年第3季單季營收均在200億元以上),後續年增率能否維持高檔,需視新增訂單能見度而定。
下季該追蹤的三個數字
- 毛利率能否重返去年同期水準以上:本季毛利率32.5%仍低於去年同期33.2%,下季若能站上33%以上,才能確認毛利端的改善已跟上營益端。
- 營業利益率能否延續創高軌跡:本季20.5%已創資料窗口新高,下季若明顯回落至18%以下,須留意本季的費用改善是否僅為單季效果。
- 營收年增率是否維持在40%以上:本季年增51.4%為資料窗口內高檔,下季若明顯放緩至30%以下,需留意高基期下的成長動能是否降溫。
SOURCES
資料來源
資料擷取日期:2026年11月19日。本文由AI依公開資訊整理,不構成投資建議。