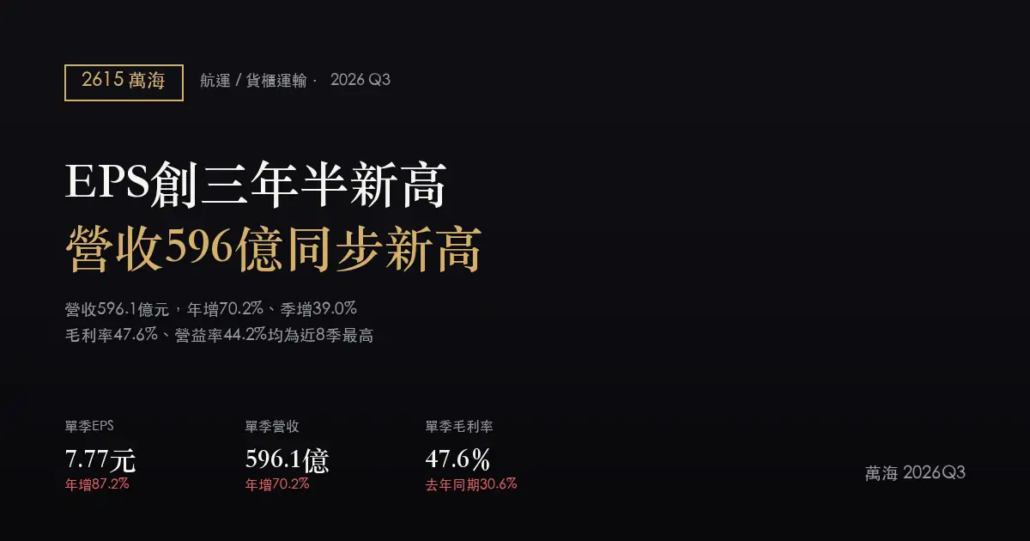
萬海(2615)2026Q3 財報分析:單季EPS 7.77元創三年多新高,營益率同步衝上44.2%
2026Q3 單季 EPS
7.77 元
年增 87.2%
2026Q3 單季營收
596.1 億
年增 70.2%
單季毛利率
47.6%
去年同期 30.6%
10月營收
234.4 億
年增 124.4%
萬海(2615)2026 年第三季單季每股盈餘 7.77 元,年增 87.2%,是 2022 年第四季以來最高的單季 EPS。與上一季不同的是,這次的成長不是靠去年同期業外認列大虧墊出來的低基期——上季(2026Q2)EPS 年增近十倍,背後其實是 2025 年同期本業不差、只是被 75.7 億元業外淨損壓垮;而這一季,單季營益率同步衝上 44.2%,是近 8 季最高,顯示本業的獲利能力本身就在放大,不只是基期問題。
EARNINGS SUMMARY
財報摘要
- 營收創三年多新高:單季營收 596.1 億元,年增 70.2%、季增 39.0%,是 2022 年第三季以來最高單季營收,已超越 2024 年第三季 544.9 億元的前波高點。
- 毛利率與營益率同步走高:毛利率 47.6%(去年同期 30.6%、上季 30.4%),營益率 44.2%(去年同期 25.6%、上季 25.9%),兩者皆為近 8 季最高。
- EPS 創逾三年新高且由本業帶動:單季 EPS 7.77 元,年增 87.2%,是 2022 年第四季以來最高單季 EPS;與上季業外落差造成的低基期效應不同,本季營益率本身即同步攀升。
- 10 月營收動能延續:10 月營收 234.4 億元,月增 7.6%、年增 124.4%,累計前 10 月營收 1,596.0 億元、年增 35.9%,公司自述原因為「運價較去年同期上漲」。
- 前三季累計營收 1,361.5 億元:以單季相加計算,與證交所公告之累計數一致(交叉驗證誤差 0.0%),顯示本季的強勁增長並非單季孤立波動。
QUARTERLY FINANCIALS
近期單季財務表
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 596.1 億元 | 350.3 億元 | 429.0 億元 | +70.2% |
| 營業毛利(估) | 283.7 億元 | 107.2 億元 | 130.4 億元 | +164.7% |
| 毛利率 | 47.6% | 30.6% | 30.4% | +17.0 個百分點 |
| 營業利益(估) | 263.5 億元 | 89.7 億元 | 111.1 億元 | +193.9% |
| 營益率 | 44.2% | 25.6% | 25.9% | +18.6 個百分點 |
| 每股盈餘 | 7.77 元 | 4.15 元 | 4.11 元 | +87.2% |
營業毛利與營業利益為以「營收 × 毛利率/營益率」反推之估計值,非公司正式公告之分項金額,僅供呈現趨勢參考。
EPS TREND
近八季每股盈餘與獲利率
| 季別 | 每股盈餘 | 毛利率 | 營益率 |
|---|---|---|---|
| 2024Q4 | 4.55 元 | 33.8% | 31.4% |
| 2025Q1 | 3.11 元 | 29.4% | 24.9% |
| 2025Q2 | 0.38 元 | 28.4% | 24.9% |
| 2025Q3 | 4.15 元 | 30.6% | 25.6% |
| 2025Q4 | 3.57 元 | 23.9% | 18.9% |
| 2026Q1 | 2.73 元 | 22.8% | 17.3% |
| 2026Q2 | 4.11 元 | 30.4% | 25.9% |
| 2026Q3 | 7.77 元 | 47.6% | 44.2% |
把毛利率與營益率放在一起看,這一季的性質和上一季不同。2026 年第二季的 EPS 年增近十倍,主要是去年同期業外大虧造成的低基期效應,營益率當時只有小幅回升(24.9% → 25.9%);而這一季營益率從 25.9% 直接跳到 44.2%,幅度遠大於過去任何一季的環比變化,顯示獲利改善確實發生在本業層面。本次取得的資料未提供單季業外收支的絕對金額,因此無法完全排除業外項目的貢獻比重,但從營益率同步大幅走高的方向來看,這一季的 EPS 成長與上一季「低基期撐出的帳面數字」在性質上有明顯差異。
GROWTH DRIVERS
關鍵動能與展望
運價上行是營收與利潤同步走高的主因
本季營收年增 70.2%、季增 39.0%,毛利率與營益率同時從約 30% 跳升到逾 44%,營收與獲利率一起往上,通常指向價格因素而非單純的運量擴張——貨櫃航運的運能在短期內難以大幅變動,運價才是損益表現的主要槓桿。10 月營收年增 124.4%,公司亦在月報中說明原因為「運價較去年同期上漲」,方向與單季財報一致。
10 月營收顯示第四季動能未見減弱
10 月單月營收 234.4 億元,月增 7.6%、年增 124.4%,延續第三季以來的擴張趨勢;累計前 10 月營收 1,596.0 億元、年增 35.9%。累計年增幅度低於單月年增幅度,代表今年前段基期相對平淡,近幾個月才是帶動累計數字加速的主要來源,第四季能否延續這個斜率,仍待下月數字確認。
這是週期性復甦,尚未回到 2022 年高點
把時間拉長看,本資料集回溯至 2022 年第一季,當時單季營收 805.0 億元、毛利率 64.2%、每股盈餘 16.64 元;隨後運價急速回落,2023 年全年有三個季度為虧損(2023Q1 每股虧損 0.75 元、Q2 虧損 0.83 元、Q4 虧損擴大至 1.39 元)。本季 596.1 億元的營收與 47.6% 的毛利率,雖是 2022 年第三季以來最高,但仍明顯低於 2022 年上半年的高峰水準,是週期回升途中的一季,而非改寫歷史紀錄的一季。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收 596.1 億元為 2022 年第三季以來最高,毛利率、營益率同步創近 8 季新高,量價齊揚。
- 10 月營收 234.4 億元、年增 124.4%,第四季首月動能未見減弱。
- 單季 EPS 7.77 元創 2022 年第四季以來新高,且營益率同步大幅走高,顯示獲利改善並非單純低基期效應。
主要風險
- 運價具高度週期性,2023 年曾連續三個季度陷入虧損,此次回升的延續性仍待觀察。
- 本次資料未提供單季業外收支的絕對金額,過去兩年該項目曾在單季間大幅擺盪,是否仍為獲利波動的隱藏變數無法排除。
- 累計前 10 月營收年增 35.9%,明顯低於 10 月單月年增 124.4%,顯示前段基期平淡,月度數字能否持續加速仍需追蹤。
KEY METRICS
下季該追蹤的三個數字
- 單季毛利率能否守在 45% 以上:本季 47.6% 為近 8 季最高,若下季回落至 40% 以下,代表運價漲勢正在趨緩。
- 月營收能否站穩 200 億元以上:10 月為 234.4 億元,是運價與裝載率最即時的代理指標,累計年增率能否從 35.9% 續揚同樣值得追蹤。
- 毛利率與營益率的差距是否持續收斂:本季兩者差距 3.4 個百分點(47.6% − 44.2%),處於近 8 季相對低檔(僅高於 2024 年第四季的 2.4 個百分點),若差距重新擴大,須留意營業費用是否回升。
SOURCES
資料來源
- 臺灣證券交易所 OpenAPI(綜合損益表、月營收公告)
- FinMind 台股財務報表資料集
- Yahoo 股市-萬海 2615
- HiStock 嗨投資-萬海 2615
- 公開資訊觀測站
附註:本文財務數字擷取日期為 2026 年 11 月 16 日,季度資料為單季數,已與證交所公告之累計綜合損益表交叉驗證(誤差 0.0%)。本文由 AI 依公開資訊整理,僅供研究參考,不構成投資建議。