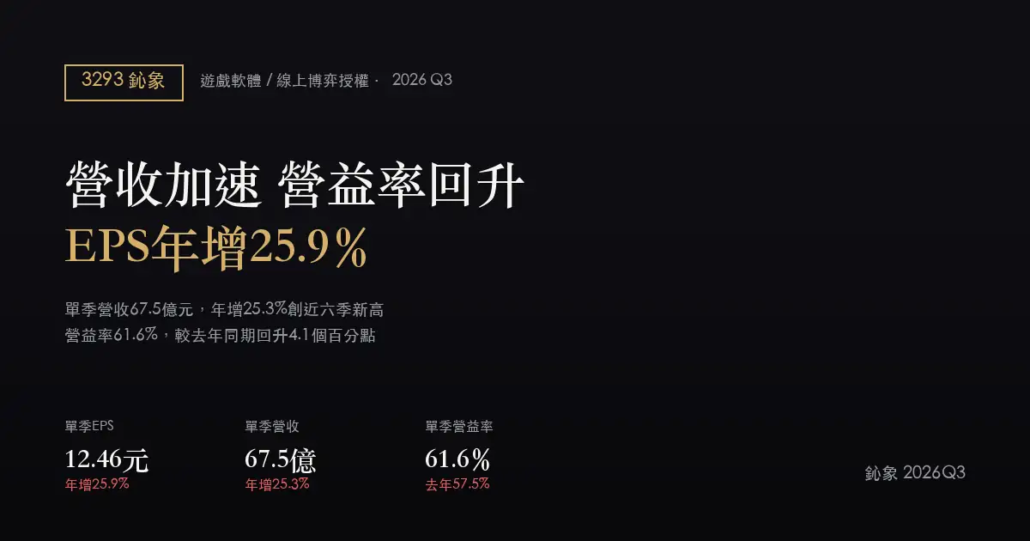
鈊象(3293)2026Q3 財報分析:營收年增重新加速、營益率由降轉升
2026Q3 單季 EPS
12.46 元
年增 25.9%
2026Q3 單季營收
67.5 億
年增 25.3%
單季毛利率
97.6%
去年同期 97.3%
單季營益率
61.6%
年增 4.1 個百分點
鈊象電子(3293)2026 年第三季最值得留意的變化,不是營收創新高,而是營益率由降轉升:本季單季營益率 61.6%,較去年同期的 57.5% 回升 4.1 個百分點,也高於上一季的 59.8%;相較之下,上一季(2026Q2)營益率其實是年減 3.28 個百分點,靠業外匯兌由負轉正才撐住 EPS 成長。這一季的獲利結構明顯不同:本業利潤率本身改善,而非靠業外損益貢獻。同時,單季營收 67.5 億元、年增 25.3%,是 2025 年第一季以來最高的單季營收年增率,終止了去年第三季以來連續幾季年增放緩的走勢。
EARNINGS SUMMARY
財報摘要
- 營收年增重新加速:2026Q3 單季營收 67.5 億元,年增 25.3%、季增 5.2%,為 2025Q1(+28.3%)以來最高的單季營收年增率,也是本資料涵蓋的 24 個季度中單季營收的新高。
- 營益率由降轉升:本季營益率 61.6%,較去年同期 57.5% 回升 4.1 個百分點,也高於上一季的 59.8%;上一季年增率還是負的 3.28 個百分點,走勢明顯反轉。
- 毛利率維持高檔穩定:97.6%,與去年同期 97.3%、上一季 97.8% 僅相差 0.2~0.3 個百分點,近八季都維持在 97% 以上,符合遊戲授權與線上遊戲邊際成本極低的商業模式特性。
- EPS 創股本調整後新高:單季 EPS 12.46 元,年增 25.9%、季增 7.5%;在股本結構於 2024 年第二季調整後、可直接比較的近六個季度(2025Q2 起)中為最高值。
- 9 月單月營收同步加速:換算當季最後一個月,單月營收 22.5 億元、年增 25.3%、月減 0.8%;1~9 月累計營收 194.2 億元、累計年增 18.9%,確認加速趨勢不只是單月現象。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 67.5 億元 | 53.8 億元 | 64.1 億元 | +25.3% |
| 毛利率 | 97.6% | 97.3% | 97.8% | +0.3 個百分點 |
| 營業利益(推算) | 41.58 億元 | 30.94 億元 | 38.33 億元 | +34.4% |
| 營益率 | 61.6% | 57.5% | 59.8% | +4.1 個百分點 |
| 每股盈餘 | 12.46 元 | 9.90 元 | 11.59 元 | +25.9% |
以上皆為單季數字;「營業利益(推算)」為營業收入乘以營益率所得的推算值,data.txt 本身未直接揭露營業利益與淨利金額,故本文不呈現稅前淨利、業外損益與稅後淨利的具體數字。值得注意的是,推算營業利益年增約 34.4%,高於 EPS 年增的 25.9%,兩者之間有一段落差,方向與上一季(營業利益年增僅 8.6%、EPS 卻年增 33.5%)剛好相反——上一季是業外由負轉正放大了 EPS 成長,這一季則像是本業利潤率改善的幅度,被營業利益以下的某個波動項目部分抵銷。具體金額需等公司正式公告損益表才能確認,本文僅就已知的毛利率、營益率與 EPS 數字提出這個觀察。
EPS TREND
近八季 EPS 走勢
| 季別 | 單季 EPS | EPS 年增率 |
|---|---|---|
| 2024Q4 | 9.12 元 | −18.4% |
| 2025Q1 | 9.32 元 | −35.5% |
| 2025Q2 | 8.68 元 | +7.4% |
| 2025Q3 | 9.90 元 | +28.4% |
| 2025Q4 | 10.61 元 | +16.3% |
| 2026Q1 | 11.18 元 | +20.0% |
| 2026Q2 | 11.59 元 | +33.5% |
| 2026Q3 | 12.46 元 | +25.9% |
表中 2024Q4 與 2025Q1 的 EPS 年增率(−18.4%、−35.5%)是舊聞提過的股本調整留下的失真數字:鈊象在 2024 年第二季因無償配股使流通股數倍增,而這兩季的比較基期(2023Q4、2024Q1)仍是調整前的股數,因此 EPS 年增率看起來是負的,實際獲利方向相反。自 2025Q2 起,比較基期也已是調整後的股數,近六季的 EPS 年增率可以直接比較,本季 +25.9% 是乾淨的數字,但低於上一季 +33.5%——主要差異正是上一季有業外匯兌由負轉正這個一次性貢獻,本季則沒有同等級的業外助力,單純靠本業利潤率改善推動成長。
GROWTH DRIVERS
關鍵動能與展望
營益率改善代表本業效率提升
上一篇文章曾指出,2026Q2 營益率年減 3.28 個百分點,是當季本業唯一走弱的指標,原因是海外取證與行銷等營業費用成長快過營收。這一季情況逆轉:營益率 61.6%,同時高於去年同期與上一季,顯示營收成長的速度終於追上甚至超過了營業費用的成長。由於毛利率已接近 97%~98% 的天花板,很難再有上調空間,往後獲利能力的變化幾乎完全取決於營益率這條線——本季的回升,是近幾季以來本業效率表現最好的一次。
海外授權版圖持續擴張
鈊象的成長引擎仍是將自家遊戲內容授權給各地取得合法牌照的平台營運商。根據公開市場分析報導(非公司正式揭露數字,僅供背景參考),美國市場營收占比據稱自 2026 年第一季約 10% 提升到第三季約 14%,合作平台數也擴增至十家以上,主要受惠於社交競猜(Social Sweepstakes)類遊戲讓公司能從早期的三個州擴展到美國其他合規州。歐洲方面,公司先前已取得馬爾他、瑞典、希臘、羅馬尼亞、英國等地執照,近期市場報導也提到旗下 TaDa 平台拓展至葡萄牙市場。這種「一張執照對應一個新市場」的授權模式,邊際成本低,但高度仰賴各國博弈法規的開放進度,擴張節奏並非公司可完全自主掌握。
9 月營收驗證第三季的加速不是單月現象
上一篇文章提到 2026 年 7 月營收年增 25.9%,明顯高於第二季整季的 14.6%。這一季的完整數字顯示,7 月的加速延續到了整個第三季:單季營收年增 25.3%,9 月單月營收年增同樣是 25.3%、累計 1~9 月年增 18.9%。三個月的數字方向一致,比單月數字更能說明這波加速是趨勢性的,而非單一月份的出貨或認列時點差異。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收年增重新加速至 25.3%,為 2025Q1 以來最高,擺脫過去幾季年增逐步放緩的走勢。
- 營益率 61.6%,同步高於去年同期與上一季,扭轉上一季年減 3.28 個百分點的走弱態勢,顯示本業效率改善。
- 毛利率連續多季維持在 97% 以上,遊戲授權與線上遊戲的低邊際成本商業模式結構未變,獲利基礎穩固。
主要風險
- 推算營業利益年增(約 34.4%)高於 EPS 年增(25.9%),兩者落差暗示營業利益以下可能有波動項目部分抵銷了本業的改善,細節需等正式損益表公告才能確認。
- 海外營收占比持續提高,意味著匯率波動對單季獲利的影響力也會放大;去年同期(2025Q2)就曾出現單季逾 6 億元等級的業外損失案例。
- 授權遊戲業務高度仰賴各國博弈與線上遊戲法規,公開報導提到美國市場的擴張仰賴社交競猜類遊戲的合規模式,任一主要市場的政策調整都可能影響後續營收認列。
KEY METRICS
下季該追蹤的三個數字
- 推算營業利益年增率能否維持在 30% 以上:本季約 34.4%,是近幾季少見的高點,下一季若明顯回落到個位數或十幾個百分點,代表本季的改善較偏單季性質。
- 營益率能否連續守住 60% 以上:本季 61.6%,上一季是 59.8%。若連兩季站上 60%,較能確認本業效率改善是持續性的,而非單季波動。
- 單季營收年增率能否維持在 20% 以上:本季 25.3%,9 月單月同為 25.3%。若下一季年增率滑落回 15% 以下,代表這一波加速只是階段性的反彈,而非趨勢轉強。
SOURCES
資料來源
附註:本文財務數字擷取日期為 2026 年 11 月 12 日,資料來源為櫃買中心公開資料與 FinMind 開放資料集之單季數字;文中提及之美國、歐洲市場營收占比與執照進度,取自公開市場分析報導,僅作背景參考,非公司財務數字。本文由 AI 依公開資訊整理撰寫,僅供研究與學習參考,不構成投資建議,亦不提供任何個股操作建議、價格預估或買賣時點。實際數字請以公司於公開資訊觀測站之正式公告為準。