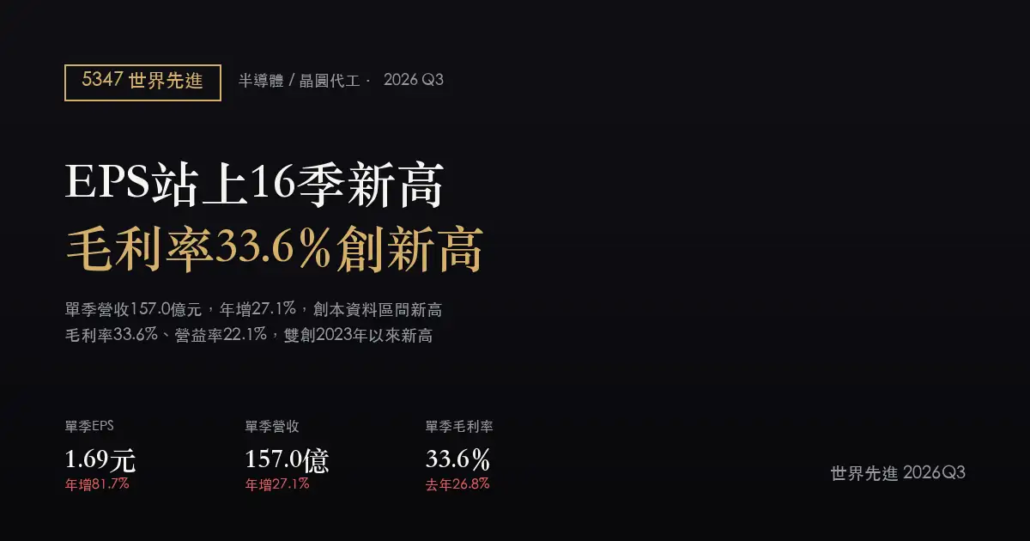
世界先進(5347)2026Q3 財報分析:單季EPS 1.69元創2022年來新高,毛利率33.6%站上2023年以來高點
2026Q3 單季 EPS
1.69 元
年增 81.7%
2026Q3 單季營收
157.0 億
年增 27.1%
2026Q3 單季毛利率
33.6%
年增 6.8 個百分點
2026Q3 單季營益率
22.1%
年增 7.3 個百分點
世界先進(5347)2026 年第三季單季營收達 157.0 億元,是本文資料涵蓋期間(2022 年第一季以來)最高的單季營收;單季毛利率 33.6%,為 2023 年以來最高;單季 EPS 1.69 元,則是 2022 年第三季之後最高的一季。上一季(2026Q2)本文已指出毛利率回到 32.32%、EPS 1.62 元是當時的高點,這一季在量、價、利潤率三個面向都再往上墊了一層,但值得留意的是,季增速度已開始放緩——營收季增率由上季的 13.7% 收斂至 10.2%,EPS 季增率更由上季的 45.9% 大幅收斂至 4.3%。
EARNINGS SUMMARY
財報摘要
- 單季營收創本資料區間新高:157.0 億元、年增 27.1%、季增 10.2%,超越 2022 年第二季的 153.0 億元,為 2022 年第一季以來最高的單季營收。
- 毛利率與營益率同步站上 2023 年以來高點:單季毛利率 33.6%,較去年同期 26.8% 增加 6.8 個百分點,較上季 32.3% 增加 1.3 個百分點;單季營益率 22.1%,較去年同期 14.8% 增加 7.3 個百分點,較上季 20.4% 增加 1.7 個百分點,兩項獲利率皆是 2023 年以來最高。
- EPS 1.69 元,為 2022 年第三季以來最高的一季:年增 81.7%,但季增幅度明顯收斂至 4.3%(上季季增為 45.9%),顯示本業獲利仍在走高,只是爬升速度已不如上半年快。
- 本季財測落在公司原先區間的上段:公司在 8 月法說會曾預估第三季毛利率將落在 32.5% 至 34.5%,本季 33.6% 的實際表現落在該區間偏上段,顯示出貨與訂價狀況優於財測中值。
- 9 月單月營收續強:最新公布的 9 月營收 59.0 億元、年增 15.5%、月增 15.9%,為第三季季底的營收添上一筆動能;第三季累計(1~9 月)營收 424.8 億元、年增 18.0%。
近期單季財務表現
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 157.0 億 | 123.5 億 | 142.4 億 | +27.1% |
| 營業毛利(推算) | 約 52.8 億 | 約 33.1 億 | 約 46.0 億 | 約 +59% |
| 毛利率 | 33.6% | 26.8% | 32.3% | +6.8 個百分點 |
| 營業利益(推算) | 約 34.7 億 | 約 18.3 億 | 約 29.1 億 | 約 +90% |
| 營益率 | 22.1% | 14.8% | 20.4% | +7.3 個百分點 |
| 單季 EPS | 1.69 元 | 0.93 元 | 1.62 元 | +81.7% |
表中「營業毛利」與「營業利益」為營收乘以對應毛利率、營益率推算所得,實際金額以公司公告為準;data.txt 本身未附業外損益明細,因此本文無法拆解本季是否有一次性業外損益,獲利率比較均以營業層級(毛利率、營益率)為主。從數字看,毛利率與營益率的改善幅度相近(+6.8 與 +7.3 個百分點),顯示營業費用並未隨營收同比例膨脹,獲利改善主要來自本業的量價表現,而非費用端的特殊調整。
近八季單季 EPS 與毛利率
| 季別 | 單季 EPS | 單季毛利率 |
|---|---|---|
| 2024Q4 | 1.04 元 | 28.7% |
| 2025Q1 | 1.31 元 | 30.1% |
| 2025Q2 | 1.11 元 | 28.0% |
| 2025Q3 | 0.93 元 | 26.8% |
| 2025Q4 | 0.95 元 | 27.5% |
| 2026Q1 | 1.22 元 | 29.3% |
| 2026Q2 | 1.62 元 | 32.3% |
| 2026Q3 | 1.69 元 | 33.6% |
這張表清楚呈現一輪完整的谷底與回升:2025 年第三季 EPS 跌到 0.93 元、毛利率 26.8%,是這八個季度中的低點,第四季僅小幅回到 0.95 元。從 2026 年第一季起連續三季走高(1.22 元 → 1.62 元 → 1.69 元),本季 1.69 元已是 2022 年第三季以來最高的單季 EPS。不過要留意的是,爬升的速度正在趨緩:第一季到第二季 EPS 季增 32.8%,第二季到第三季只剩 4.3%;毛利率同期的季增幅度也從 3.0 個百分點收斂到 1.3 個百分點。這並不代表獲利趨勢轉弱,但代表這波由谷底反彈的動能已從「加速」轉為「仍在走高、但速度放慢」的階段。
GROWTH DRIVERS
關鍵動能與展望
量價齊揚延續,但增速開始收斂
世界先進屬於成熟製程晶圓代工廠,獲利結構高度依賴產能利用率:折舊與廠務費用偏固定,稼動率每往上一個台階,毛利率的槓桿效果就會放大。本季營收季增 10.2%、毛利率再墊高 1.3 個百分點,延續了上一季出貨量與平均售價同步上揚的格局;公司在 8 月法說會曾預估第三季毛利率落在 32.5% 至 34.5%,本季 33.6% 落在財測區間偏上段,顯示供需狀況優於財測中值假設。不過營收與 EPS 的季增速度都明顯收斂,意味著這波量價齊揚的動能可能已接近階段性高點,第四季能否延續,取決於出貨量與價格能否同時維持上行,而非僅靠其中一項支撐。
AI 伺服器電源管理需求是主要拉力
世界先進的產品組合以電源管理 IC(PMIC)、面板驅動 IC(DDI)及各類混合訊號、離散元件為主。這一輪復甦的動能集中在電源管理應用:AI 伺服器機櫃功耗持續攀升,供電架構由傳統 12V 走向更高電壓,帶動每台伺服器所需的電源管理與功率元件數量同步增加,這類晶片多在成熟製程節點生產,直接受惠的即是世界先進這類特殊製程晶圓代工廠。相對地,面板驅動 IC 對應電視、筆電、手機等消費性終端,需求循環與 AI 伺服器並不同步,波動性也較高,後續電源管理的增量能否持續蓋過消費性應用的波動,是觀察本業動能延續性的關鍵。
新加坡 VSMC 十二吋廠:2027 年第一季量產倒數,折舊負擔先行
世界先進與恩智浦(NXP)合資在新加坡興建的十二吋廠 VSMC,是公司未來數年最大的擴大投資項目。根據公開法說會資訊,該廠已於 2026 年 6 月產出首批試產批次(sample lot),良率超過 99%,目前朝 2027 年第一季正式量產的時程推進,公司 2026 年資本支出計畫中有相當大比例投向這座新廠。這段期間的財務意涵是「先認列成本、後認列營收」:新廠相關的折舊費用會隨建廠進度逐步增加,但實質營收貢獻要等到 2027 年量產後才會出現。本季 33.6% 的毛利率是在新廠相關折舊已開始增加的背景下達成的,這點有助於理解未來若稼動率出現波動,毛利率的敏感度可能比過去更高。
WHAT TO WATCH
下季觀察指標與風險
本季確認的正面訊號
- 營收與雙獲利率同步創高:157.0 億元為資料區間新高,毛利率 33.6%、營益率 22.1% 皆是 2023 年以來最高。
- 連續三季獲利走升:EPS 由 2026 年第一季的 1.22 元、第二季 1.62 元,走到本季 1.69 元,是 2022 年第三季以來最高的單季 EPS。
- 實際表現優於財測中值:8 月法說會預估毛利率 32.5% 至 34.5%,本季 33.6% 落在區間偏上段。
需要留意的風險
- 季增動能明顯放緩:營收季增率由上季 13.7% 收斂至 10.2%,EPS 季增率由 45.9% 大幅收斂至 4.3%,須觀察下季是否止穩或進一步趨緩。
- 新廠折舊負擔持續墊高:VSMC 新加坡廠量產前只有成本沒有營收,若未來稼動率回落,墊高的折舊可能放大毛利率的波動幅度。
- 需求結構與匯率敏感度:面板驅動 IC 等消費性應用需求波動可能抵銷部分電源管理增量,且公司財測多以特定匯率假設為基礎,匯率變動會直接影響以美元計價的平均售價。
下季該追蹤的三個數字
- 單季營收季增率能否止穩:本季已由 13.7% 收斂至 10.2%,若下季進一步收斂甚至轉為個位數增長,須重新評估量價齊揚的延續力道。
- 毛利率能否守住 33% 以上:確認 2023 年以來高點並非單季特例,而是稼動率與產品組合改善的持續結果。
- VSMC 新加坡廠客戶認證是否如期完成:認證進度決定 2027 年第一季能否準時量產,也關係到新廠折舊未來能對應到多少實質營收。
SOURCES
資料來源
- 公開資訊觀測站(財務報告與重大訊息)
- Yahoo 奇摩股市 5347
- HiStock 嗨投資 5347
附註:本文財務數字擷取日期為 2026 年 11 月 7 日,單季數字取自 FinMind 單季財務報表資料集,累計月營收數字取自公開資訊觀測站月營收公告;因官方尚未公布 2026 年第三季累計綜合損益數字,本季單季數字暫無法與官方累計數交叉驗證。文中所有數字均已標明係單季或累計。本文由 AI 依公開資訊整理撰寫,僅供研究參考,不構成投資建議。