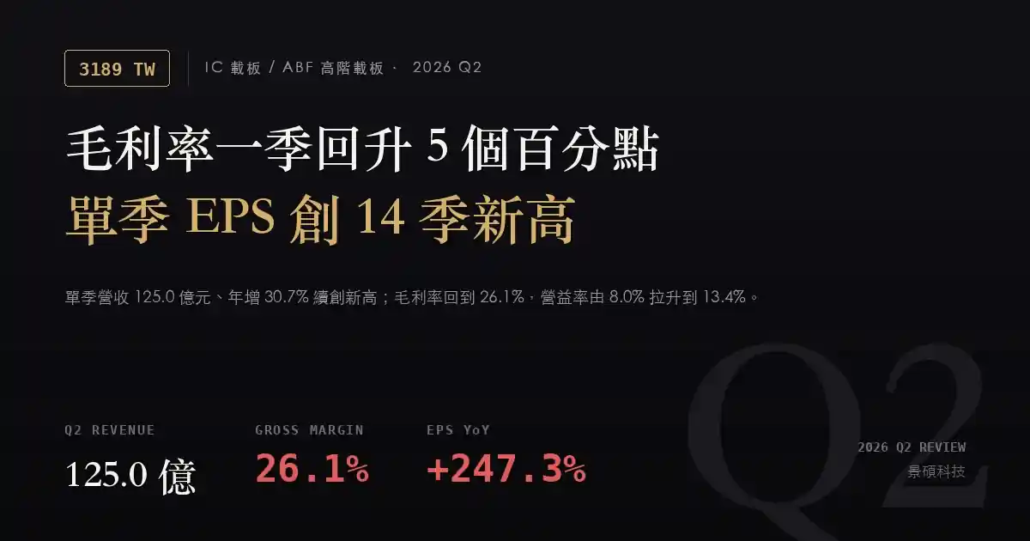
景碩(3189)2026Q2 財報分析:毛利率一季跳升 5 個百分點,單季 EPS 創 14 季新高
EARNINGS SUMMARY
財報摘要:獲利能力一季內改頭換面
- 毛利率一季跳升近 5 個百分點。景碩 2026 年第二季單季營收 124.96 億元,年增 30.7%、季增 12.5%;單季毛利率 26.09%,較上季的 21.16% 提高 4.93 個百分點,較去年同期的 21.08% 提高 5.01 個百分點。這是本季財報最關鍵的變化——營收成長是延續性的,毛利率的跳升則是新出現的訊號。
- 營益率由 8.0% 拉升到 13.4%。單季營業利益 16.79 億元,營益率 13.43%,去年同期為 6.48%、上季為 8.02%。營業費用並未隨營收同步膨脹,是營益率擴張幅度大於毛利率的原因。
- 單季 EPS 2.57 元,為近 14 季最高。較去年同期的 0.74 元成長 247.3%,較上季的 1.17 元成長約 1.2 倍。上半年累計 EPS 3.74 元(第一季 1.17 元加第二季 2.57 元),去年同期累計為 1.35 元。
- 淨利增幅高於 EPS 增幅。本季歸屬母公司業主的淨利 13.11 億元,較去年同期的 3.38 億元增加約 2.9 倍(+287.5%),高於 EPS 的 +247.3%。兩者的落差來自在外流通股數較去年同期增加,並非會計口徑差異。
- 合併淨利與母公司淨利要分開看。本期合併淨利 16.83 億元,其中歸屬母公司業主 13.11 億元,約占 78%,其餘為非控制權益。景碩合併報表納入轉投資子公司,因此討論每股獲利時應以母公司口徑為準。
- 兩個資料來源交叉驗證一致。證交所公布的 2026 年上半年累計營收 236.01 億元,與單季數字加總完全相符(誤差 0.00%),本文引用的營收數字有第二來源背書。
近期單季財務表現
| 項目(單季) | 2026 Q2 | 2025 Q2 | 2026 Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 124.96 億元 | 95.64 億元 | 111.05 億元 | +30.7% |
| 營業毛利 | 32.61 億元 | 20.16 億元 | 23.49 億元 | +61.8% |
| 毛利率 | 26.09% | 21.08% | 21.16% | +5.01 個百分點 |
| 營業利益 | 16.79 億元 | 6.20 億元 | 8.91 億元 | +170.8% |
| 營益率 | 13.43% | 6.48% | 8.02% | +6.95 個百分點 |
| 稅前淨利 | 17.84 億元 | 6.19 億元 | 9.64 億元 | +188.1% |
| 母公司業主淨利 | 13.11 億元 | 3.38 億元 | 5.49 億元 | +287.5% |
| 單季每股盈餘 | 2.57 元 | 0.74 元 | 1.17 元 | +247.3% |
近九季每股盈餘走勢
| 季別 | 單季 EPS | 單季營收 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024 Q2 | 0.20 元 | 73.00 億元 | 29.09% | 4.87% |
| 2024 Q3 | 0.41 元 | 81.97 億元 | 29.37% | 5.15% |
| 2024 Q4 | -0.55 元 | 80.43 億元 | 27.93% | -0.04% |
| 2025 Q1 | 0.61 元 | 86.20 億元 | 22.52% | 5.81% |
| 2025 Q2 | 0.74 元 | 95.64 億元 | 21.08% | 6.48% |
| 2025 Q3 | 0.75 元 | 103.56 億元 | 18.96% | 6.06% |
| 2025 Q4 | 1.41 元 | 108.11 億元 | 22.14% | 8.52% |
| 2026 Q1 | 1.17 元 | 111.05 億元 | 21.16% | 8.02% |
| 2026 Q2 | 2.57 元 | 124.96 億元 | 26.09% | 13.43% |
把九季拉在一起看,會發現兩件事。第一,營收是一路往上走的,從 2024 年第二季的 73.00 億元一路墊高到本季的 124.96 億元,九季內成長約 71%,中間沒有出現過明顯的回檔。第二,毛利率的路徑與營收完全不同步:營收在成長,毛利率卻從 2024 年第三季的 29.37% 一路滑到 2025 年第三季的 18.96%,之後才反轉向上。這代表過去一年多的營收成長,有相當部分是靠擴大出貨量換來的,單位獲利能力反而在下降。
本季的意義在於這條下滑線正式扭轉。毛利率回到 26.09%,是 2024 年第四季以來最高;營益率 13.43% 則是這九季裡的最高點,且明顯高於過去毛利率同樣落在 26% 至 29% 區間時的水準(2024 年第二季至第四季的營益率都在 5% 上下,甚至一度轉負)。換句話說,這一季不只是毛利率回升,費用結構也比兩年前更有效率。
另外要提醒兩個容易被百分比誤導的地方。2024 年第四季單季每股虧損 0.55 元,使得 2025 年第一季的 EPS 年增率高達 1,120%;同理,本季 +247.3% 的年增率也建立在去年同期 EPS 僅 0.74 元的相對低基期上。遇到這種情況,看絕對金額比看百分比有意義——單季獲利從 3.38 億元變成 13.11 億元,比「成長 287.5%」這個數字更能說明實際的變化幅度。
GROWTH DRIVERS
關鍵動能與展望
一、載板產業景氣位置:量先動,價後動
景碩主要產品為 IC 載板,包含 BT 載板與 ABF 載板,屬於半導體封裝的關鍵材料,與欣興(3037)、南電(8046)同屬台灣載板三雄。從財報數字回推,這個族群過去一年多的循環是相當典型的:需求先回來,產能利用率先拉高,帶動營收成長;但在報價尚未調整前,毛利率會被稼動率以外的因素(產品組合、新產能折舊)壓抑住。
景碩的數字正好走完這個順序。營收年增率從 2025 年第一季的 +23.2% 起,連續六季維持在 +23% 至 +35% 的高檔;毛利率卻到 2025 年第四季才止跌,本季才真正大幅改善。本季毛利率與營益率的同步跳升,代表這一輪的價格與產品組合效益,在第二季才完整反映到損益表上。
二、AI 帶動的高階載板需求與擴大投資
依公司在 2026 年 3 月法人說明會的公開說法,高階 ABF 載板的需求能見度延伸到 2027 年,公司並提出三年期的資本支出計畫,重點放在桃園楊梅新廠的產能擴充,新增產能預計於 2027 年逐步開出。公司同時表示 AI 相關產品在 2026 年約占營收一成,2027 年有機會提高到一成五至兩成。
對財報的意義是雙面的。短期而言,需求強、稼動率高,本季 26.09% 的毛利率就是結果;中期而言,擴大投資會在新產能開出後墊高折舊費用,若屆時需求或報價未能同步跟上,毛利率會面臨反向壓力。這也是為什麼下一季應該同時追蹤毛利率與資本支出的節奏,而不是只看營收。
三、非控制權益占比偏高,兩套獲利口徑要分清楚
景碩合併報表納入轉投資子公司,因此合併淨利與歸屬母公司的淨利存在明顯落差。本季合併淨利 16.83 億元,歸屬母公司業主 13.11 億元,非控制權益約占 22%。這個比例在過去幾季更為極端:2024 年第四季合併淨利仍有 0.29 億元,歸屬母公司卻是負 2.49 億元,也就是母公司本身當季是虧損的。
解讀景碩財報時,營收、毛利率、營益率看的是合併口徑,每股盈餘看的是母公司口徑,兩者不能混著推算。本季的好消息是這兩個口徑同步改善,母公司淨利占合併淨利的比重從去年同期的 61% 回升到 78%,代表本業(載板)的貢獻度提高,而非全靠子公司撐場。
WHAT TO WATCH
下季觀察指標與風險
- 毛利率與營益率同步且大幅改善,且營益率創九季新高,代表改善來自本業而非單一業外項目。
- 營收連續六季雙位數年增,本季單季 124.96 億元創新高;6 月單月營收 42.24 億元、年增 32.3%,動能延續到第三季初。
- 母公司淨利占合併淨利比重由去年同期的 61% 回升到 78%,獲利結構的品質改善。
- 新產能陸續開出後折舊費用將墊高,若需求或報價未同步跟上,毛利率會面臨回檔壓力。
- 本季 +247.3% 的 EPS 年增率建立在去年同期的低基期上,明年同期比較基準將大幅提高,年增率自然收斂。
- 載板屬於循環性明顯的產業,2024 年第四季曾出現單季營業利益轉負的紀錄,需求反轉時獲利波動幅度可能很大。
下季該追蹤的三個數字
- 單季毛利率能否守住 25% 以上。本季 26.09% 是 2024 年第四季以來最高,若下季能維持在 25% 之上,代表這輪改善具延續性;若快速滑回 22% 附近,則本季偏向單季的產品組合效應。
- 單月營收能否站穩 40 億元。6 月單月 42.24 億元是目前的高點,第三季各月營收是否維持在 40 億元以上,是判斷需求動能是否延續的最快指標。
- 毛利率與營益率的差距。本季兩者相差 12.66 個百分點,是九季以來最小,反映營業費用控制得宜。若這個差距重新拉大到 15 個百分點以上,代表費用開始侵蝕毛利改善的成果。
SOURCES
資料來源
- 公開資訊觀測站(財報原始公告)
- 臺灣證券交易所 OpenAPI(月營收與累計綜合損益表)
- FinMind(單季財務報表資料集)
- Yahoo 股市:景碩 3189
- 財報狗:景碩 3189
- HiStock 嗨投資:景碩 3189
附註:本文財務數字擷取日期為 2026 年 8 月 11 日,季別為 2026 年第二季(2026-06-30),除另有標示外皆為單季數字;上半年累計數已於文中明確標示。營收數字經證交所累計數與單季加總交叉驗證一致(誤差 0.00%)。本文由 AI 依公開資訊整理撰寫,不構成投資建議。