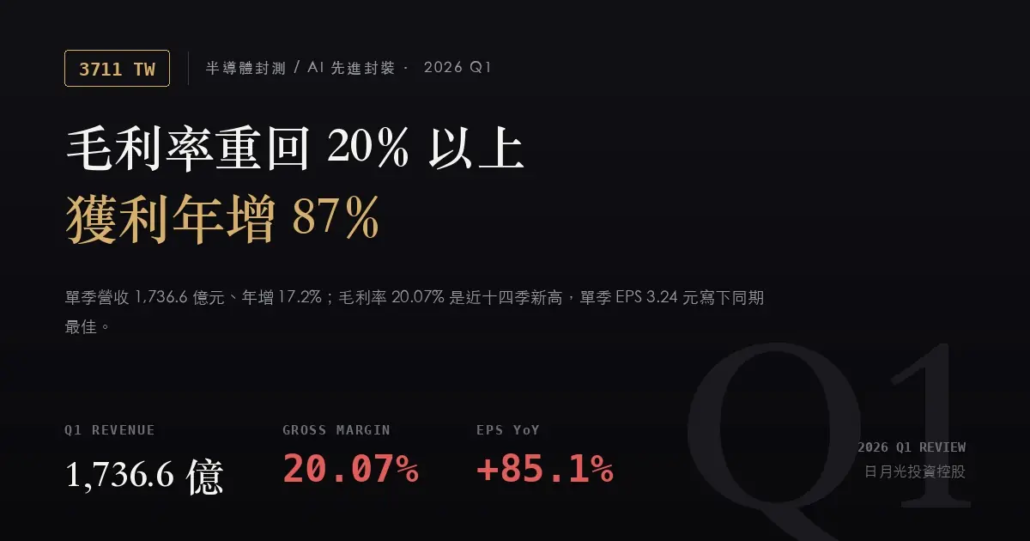
日月光投控(3711)2026Q1 財報分析:毛利率重回 20%、獲利年增 87%
日月光投控 2026 年第一季的關鍵不在營收,而在毛利率。單季毛利率 20.07%,比去年同期的 16.80% 高出 3.27 個百分點,比上一季的 19.52% 再往上 0.55 個百分點,是這家封測龍頭自 2022 年第三季以來、近十四個季度的最高水準。
營收端其實走的是季節性淡季:單季合併營收 1,736.6 億元,較上一季減少 2.4%。但單季歸屬母公司稅後淨利 141.5 億元、年增 87.3%,單季每股盈餘(EPS)3.24 元、年增 85.1%,寫下同期最佳。營收年增不到兩成、獲利年增接近九成——這個落差就是本季財報最值得拆開來看的地方。
EARNINGS SUMMARY
財報摘要
- 單季營收 1,736.6 億元,年增 17.2%、季減 2.4%。第一季本來就是封測業的季節性淡季,但過去兩年的季減幅度分別是 17.3%(2024Q1)與 8.7%(2025Q1),這次收斂到 2.4%,是這份財報第一個不尋常的地方。
- 單季毛利率 20.07%、營益率 10.10%,雙雙為近十四季新高。毛利率年增 3.27 個百分點、季增 0.55 個百分點;營益率年增 3.57 個百分點、季增 0.16 個百分點。營益率的擴張幅度大於毛利率,代表營業費用沒有隨營收等比例膨脹——營業費用率從去年同期的 10.27% 降到 9.97%。
- 單季稅後淨利(歸屬母公司)141.5 億元,年增 87.3%;稅後淨利率 8.15%,去年同期為 5.10%。
- 單季 EPS 3.24 元,去年同期 1.75 元、上季 3.38 元。稅後淨利年增 87.3% 略高於 EPS 年增的 85.1%,差距來自股本較去年同期略為增加。
- 公司對動能的自述:日月光在第一季法說會揭露,封裝測試(ATM)事業單季營收 1,124.3 億元、年增約 30%,該部門毛利率 26%、營益率 14.1%;產品組合中 Bump/FC/WLP/SiP 佔 49%、打線封裝 24%、測試 19%。集團合併毛利率之所以低於封測部門,是因為合併了利潤率結構不同的電子代工服務(EMS)事業。
近期單季財務表
| 項目(單季) | 2026Q1 | 2025Q1 | 2025Q4 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 1,736.6 億 | 1,481.5 億 | 1,779.2 億 | +17.2% |
| 營業毛利 | 348.5 億 | 248.9 億 | 347.4 億 | +40.0% |
| 毛利率 | 20.07% | 16.80% | 19.52% | +3.27 個百分點 |
| 營業利益 | 175.3 億 | 96.7 億 | 176.9 億 | +81.3% |
| 營益率 | 10.10% | 6.53% | 9.94% | +3.57 個百分點 |
| 稅前淨利 | 182.0 億 | 98.1 億 | 182.6 億 | +85.5% |
| 稅後淨利(母公司) | 141.5 億 | 75.5 億 | 147.1 億 | +87.3% |
| 稅後淨利率 | 8.15% | 5.10% | 8.27% | +3.05 個百分點 |
| 每股盈餘(EPS) | 3.24 元 | 1.75 元 | 3.38 元 | +85.1% |
單位:新台幣。以上皆為單季數字(非累計),來源為 FinMind 合併財務報表。因證交所尚未公布日月光投控 2026 年的累計綜合損益表,本季數字目前只有單一來源、尚無第二方交叉驗證,引用時請留意。
近九季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q1 | 1.32 元 | -2.9% | 15.71% | 5.67% |
| 2024Q2 | 1.80 元 | 0.0% | 16.45% | 6.43% |
| 2024Q3 | 2.24 元 | +9.8% | 16.47% | 7.13% |
| 2024Q4 | 2.17 元 | -0.9% | 16.41% | 6.91% |
| 2025Q1 | 1.75 元 | +32.6% | 16.80% | 6.53% |
| 2025Q2 | 1.74 元 | -3.3% | 17.04% | 6.76% |
| 2025Q3 | 2.50 元 | +11.6% | 17.13% | 7.83% |
| 2025Q4 | 3.38 元 | +55.8% | 19.52% | 9.94% |
| 2026Q1 | 3.24 元 | +85.1% | 20.07% | 10.10% |
這張表要看的是轉折點。2024 年整整四個季度,日月光的單季 EPS 年增率在 -2.9% 到 +9.8% 之間打轉,毛利率長期卡在 16% 附近;真正的變化從 2025 年第三季開始——EPS 年增率由 2025Q2 的 -3.3% 翻到 +11.6%,接著 2025Q4 +55.8%、2026Q1 +85.1%,同期間毛利率也一路從 17.13% 走到 19.52%、再到 20.07%。
值得注意的是,這段期間的營收年增率並沒有同步加速:2025Q3 年增 5.3%、2025Q4 年增 9.7%、2026Q1 年增 17.2%,全都遠低於獲利的增幅。換句話說,這一輪獲利彈性主要來自利潤率的修復與擴張,而不是出貨量的等比例放大。
財報中也看不到明顯的一次性業外貢獻:本季稅前淨利 182.0 億元,較營業利益 175.3 億元高出 6.7 億元,占稅前淨利約 3.7%,與前幾季的業外比重相當(2025Q1 為 1.4%、2025Q4 為 3.1%),屬於利息、匯兌與投資收益等經常性項目的範圍,並非靠一次性利益墊高獲利。
GROWTH DRIVERS
關鍵動能與展望
一、先進封測是這輪毛利率的來源
日月光財務長在法說會上表示,2026 年先進封測(LEAP)業務的成長優於原先預期,全年營收目標由原本規劃上調到 35 億美元以上,上修幅度約一成。這項業務對應的是 AI 加速器所需的先進封裝與晶圓測試,單價與利潤貢獻高於傳統打線封裝。
從財報結構也能看到同一件事:封測(ATM)事業第一季毛利率 26%、營益率 14.1%,都明顯高於集團合併的 20.07% 與 10.10%。當高階封裝與測試在營收中的權重上升,集團整體利潤率自然被往上帶——這正是本季毛利率回到 20% 以上的直接解釋。
二、第二季營收動能延續,但這是月報推算值
依證交所月營收申報,日月光投控 2026 年 6 月單月合併營收 657.8 億元,年增 32.9%、月增 4.4%;1 至 6 月累計營收 3,647.3 億元,累計年增 22.0%。
用累計數扣掉第一季的 1,736.6 億元,可推算第二季合併營收約 1,910.6 億元,較去年同期的 1,507.5 億元約增 26.7%,較第一季約增 10.0%。要留意的是,這仍是月報推算值,不等於正式財報認列數,第二季財報公布前僅供參考。
三、產能與設備投資同步放大,折舊是下一個變數
為了因應 AI 相關需求,日月光已將 2026 年資本支出由原訂的約 70 億美元提高到約 85 億美元,增幅超過兩成;其中相當比重投入廠房建置與晶圓測試設備,公司自述相關測試設備預計在 2026 年第四季陸續進駐、2027 年開始放量。第一季資本支出為 10.03 億美元,季增 37%、年增 12%。公司同時表示 2027 年的資本支出仍會維持高檔。
擴大投資的另一面,是未來幾個季度的折舊費用同步墊高,加上新產能爬坡初期的良率成本,這是毛利率的長期逆風。20.07% 的毛利率,是在這些成本尚未完全反映之前的水準——能不能守住,取決於高階封測的價量能否跑贏新產能的折舊速度。
WHAT TO WATCH
下季觀察指標與風險
- 三率同步走高:毛利率 20.07%、營益率 10.10%、稅後淨利率 8.15%,同為近十四季新高,且營益率擴張幅度(+3.57 個百分點)大於毛利率(+3.27 個百分點),代表費用控管未被營收成長稀釋。
- 淡季季減幅度明顯收斂:本季季減 2.4%,遠優於 2025Q1 的 -8.7% 與 2024Q1 的 -17.3%,季節性壓力被需求抵消。
- 上半年動能未見反轉:6 月單月營收年增 32.9%,1 至 6 月累計年增 22.0%,且年增率逐月走高。
- 集團與封測部門的毛利率落差:封測事業毛利率 26%,集團合併只有 20.07%,中間的差距來自 EMS 事業。EMS 的接單結構與利潤率波動,會直接稀釋集團合併數。
- 資本支出放大後的折舊壓力:全年資本支出提高到約 85 億美元、2027 年仍維持高檔,新產能與新設備進入折舊期後會壓縮毛利率,時點大致落在 2026 下半年至 2027 年。
- 高基期與單一資料來源:2026 下半年將對上 2025 下半年的高基期,年增率自然收斂;此外證交所尚未公布 2026 年累計綜合損益表,本季數字目前只有單一來源。
下季該追蹤的三個數字
- 集團單季毛利率能否續守 20% 以上:本季 20.07% 只比 20% 高出 0.07 個百分點,等於站在門檻上。若下一季跌回 19% 區間,代表產品組合改善的力道已被 EMS 稀釋或折舊吃掉;若能再往上,才算真正站穩。
- 封測(ATM)事業營益率能否維持 14% 以上:本季 14.1%,季減 0.6 個百分點、年增 4.5 個百分點。這個數字是集團利潤率的上游變數,比集團合併營益率更能反映本業體質。
- 月營收年增率能否維持在 20% 以上:上半年累計年增 22.0%,是先進封測全年 35 億美元營收目標的即時進度指標。若單月年增率連兩個月掉到 20% 以下,代表下半年的成長節奏出現變化。
SOURCES
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- 臺灣證券交易所 OpenAPI(每月營業收入彙總表 t187ap05、綜合損益表 t187ap06)
- FinMind(TaiwanStockFinancialStatements 單季合併財報)
- 日月光投控官方網站(法人說明會簡報與公司自述)
- Yahoo 股市 3711 日月光投控
- 財報狗 3711 日月光投控
- 鉅亨網 3711 日月光投控
附註:本文財務數字擷取日期為 2026 年 8 月 11 日,季度數字為單季合併報表,月營收為證交所申報之當月與累計數。2026 年累計綜合損益表官方尚未公布,該季數字僅有單一來源。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。