
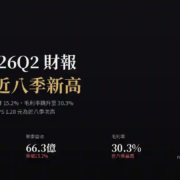
頎邦(6147)2026Q2財報:毛利率近八季新高,獲利回升
頎邦(6147)公布 2026 年第二季財報,本季最關鍵的變化是毛利率一舉跳升至 30.3%,不僅較上季的 23.5% 大幅回升近 6.8 個百分點,更是近八季以來的新高;帶動單季每股盈餘(EPS)達 1.28 元,季增逾一倍,寫下近八季次高紀錄,僅次於 2024 年第三季的 1.32 元。做為面板驅動 IC(Driver IC)封裝測試代工廠,頎邦主要提供 COG(Chip on Glass)與 COF(Chip on Film)封測服務,客戶多為驅動 IC 設計公司,終端應用涵蓋手機、電視、筆電與車用面板等顯示面板市場,營運表現與下游面板驅動晶片拉貨節奏高度相關。
FINANCIAL SUMMARY財報摘要
- 營收加速成長:2026Q2 單季營收 66.3 億元,季增 15.2%、年增 23.4%,為近八季單季營收新高。
- 毛利率顯著改善:單季毛利率 30.3%,季增 6.8 個百分點、年增 9.8 個百分點,為近八季最高水準。
- 獲利同步回升:稅後淨利 9.50 億元,季增 117.3%、年增 131.6%;稅後淨利率 14.3%,較去年同期的 7.6% 明顯提升。
- EPS 由淡轉旺:單季 EPS 1.28 元,較上季 0.59 元倍增,也優於去年同期的 0.55 元。
- 月營收延續動能:依公司月報揭露,2026 年 7~9 月單月營收分別約 25.2 億、26.2 億、24.4 億元,三個月合計約 75.8 億元,較 Q2 單季 66.3 億元再增一成以上,顯示拉貨力道延續至第三季,但第三季正式財報(含毛利率與 EPS)尚未公布。
QUARTERLY DATA近期單季財務表
| 項目(單季) | 2025Q2 | 2026Q1 | 2026Q2 | 季增 | 年增 |
|---|---|---|---|---|---|
| 營收(億元) | 53.7 | 57.6 | 66.3 | +15.2% | +23.4% |
| 毛利率 | 20.5% | 23.5% | 30.3% | +6.8pp | +9.8pp |
| 營業利益(億元) | 5.9 | 7.9 | 12.8 | +62.2% | +117.9% |
| 稅前淨利率 | 8.1% | 8.6% | 20.7% | +12.1pp | +12.6pp |
| 稅後淨利(億元) | 4.1 | 4.4 | 9.5 | +117.3% | +131.6% |
| 稅後淨利率 | 7.6% | 7.6% | 14.3% | +6.7pp | +6.7pp |
| EPS(元) | 0.55 | 0.59 | 1.28 | +116.9% | +132.7% |
註:pp 為百分點(percentage point);季增、年增百分比均以單季數字計算,非累計數。
8-QUARTER TREND近八季 EPS 表與解讀
| 季度 | 2024Q3 | 2024Q4 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|---|---|---|---|
| 單季營收(億元) | 55.5 | 53.5 | 51.4 | 53.7 | 55.4 | 54.0 | 57.6 | 66.3 |
| 單季毛利率 | 25.0% | 23.9% | 23.0% | 20.5% | 21.1% | 21.2% | 23.5% | 30.3% |
| 單季 EPS(元) | 1.32 | 1.25 | 0.90 | 0.55 | 1.16 | 1.12 | 0.59 | 1.28 |
觀察近八季走勢,頎邦的獲利呈現明顯的季節性起伏:每年第一季普遍是相對淡季(2025Q1 EPS 0.90 元、2026Q1 EPS 0.59 元),第二季則多半回升。2026Q2 的 EPS 1.28 元是近八季以來的次高,僅次於 2024Q3 的 1.32 元;更值得留意的是,本季毛利率 30.3% 已超越近八季任何一個季度,顯示這次的獲利回升不只是營收規模放大,產品組合與成本結構也同步改善。不過往前比對更早期資料,頎邦在 2022 年上半年(半導體景氣高峰期)單季毛利率曾達 32~33%、EPS 逾 2 元,因此 30.3% 的毛利率仍是「近八季最高」,尚不足以視為歷史新高。
OUTLOOK關鍵動能與展望
頎邦本季表現的核心驅動力,來自下游面板驅動 IC 拉貨力道回溫,以及封測產品組合優化帶動的毛利率改善。從月營收資料看,2026 年 4~9 月單月營收由 21.85 億元一路走高至 7、8 月的 25~26 億元區間,顯示需求回升並非單月脈衝式反彈,而是連續數月的趨勢性回溫;即使 9 月營收略降至 24.4 億元,第三季三個月合計仍達 75.8 億元,較第二季再成長逾一成,意味著動能大致延續到第三季。毛利率由 2025 年下半年的 21% 上下,一口氣跳升至本季的 30.3%,較可能反映先進封裝(如 COF、細間距封裝)產品比重提升、稼動率改善帶來的規模效應,但正式財報並未揭露產品線別毛利結構,仍須等公司法說會或後續財報佐證。整體而言,公司並未對外釐清本季毛利率跳升是結構性改善還是階段性因素,投資人仍應留意下一季財報是否能維持類似水準。
- 2026 年 7~9 月單月營收持續站在 24~26 億元區間,高於第二季單月平均約 22 億元,顯示拉貨動能尚未明顯降溫。
- 本季毛利率 30.3% 為近八季最高,若產品組合優化具有持續性,獲利結構可能優於過去兩年水準。
- 稅後淨利率由去年同期 7.6% 提升至 14.3%,獲利對營收的槓桿效應明顯放大,顯示成本控制與規模效應同步發揮。
- 近八季 EPS 波動區間達 0.55~1.32 元,顯示下游驅動 IC 拉貨具有明顯季節性與循環性,第一季淡季效應過去兩年都重複出現。
- 本季毛利率大幅跳升的結構性成因未獲公司進一步說明,若屬一次性稼動率或產品結構因素,下一季可能出現回落。
- 封測代工業對面板終端需求(手機、電視、筆電)景氣敏感,且客戶集中度偏高,下游拉貨若提前透支、第四季恐見回調。
WHAT TO WATCH下季該追蹤的三個數字
- Q3 單季營收能否站穩 70 億元以上:月營收加總顯示第三季已達 75.8 億元,待正式財報公布後確認是否維持在 Q2 的 66.3 億元之上。
- 毛利率能否守住 30% 左右:本季毛利率跳升至近八季新高,下一季是否回落到 2025 年的 20% 出頭水準,是判斷本次改善是否具持續性的關鍵。
- EPS 能否維持在 1 元以上:近八季 EPS 僅三個季度站上 1 元,第三季能否延續本季的獲利水準,將是觀察營運動能是否真正轉強的指標。
SOURCES資料來源
財務報表數據:FinMind(TaiwanStockFinancialStatements、TaiwanStockMonthRevenue、TaiwanStockShareholding,資料源為公開資訊觀測站 MOPS 申報資料);市值與股數:FinMind 整理之上櫃公司發行股數與收盤價。因本次執行環境對櫃買中心(TPEx)網站的連線受限,累計數交叉驗證改以公司月營收加總與單季財報營收比對(2026Q2 單季財報營收 66.32 億元,與 4~6 月月營收加總 21.85+21.58+22.88=66.31 億元一致),確認數據無誤。
NOTES附註
1. 文中單季 EPS、營收、毛利率等數字均為單季(非累計)數,並以 FinMind 公開資料回算之每股盈餘與淨利相除驗證,反推發行股數約 7.42 億股,與公司最新揭露發行股數 7.45 億股相符,確認本次 EPS 數字未受股票分割、私募增資或股票股利影響而失真。
2. 2026 年第三季(7~9 月)正式財報(含毛利率、稅前稅後淨利、EPS)截至本文發布時尚未公布,文中第三季相關敘述僅依據公司已揭露之月營收資料推估營收規模,不代表第三季實際獲利表現。
3. 「近八季最高/次高」之比較,均限定於 2024 年第三季至 2026 年第二季之區間;若拉長至 2022~2023 年景氣高峰期,頎邦單季毛利率與 EPS 曾高於本次水準,故不應解讀為歷史新高。