
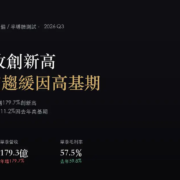
致茂(2360)2026Q3 財報分析:單季營收年增179.7%創新高,EPS年增趨緩反映去年高基期
2026Q3 單季 EPS
13.33 元
年增 11.2%
2026Q3 單季營收
179.3 億
年增 179.7%
2026Q3 單季毛利率
57.5%
年減 2.3 個百分點
2026Q3 單季營益率
40.0%
年增 11.2 個百分點
致茂 2026 年第三季最關鍵的一件事,是營收與 EPS 雙雙改寫 2022 年以來的單季新高,但兩者的年增速度卻明顯分岔。單季合併營收 179.3 億元、年增 179.7%,季增 32.5%,是這張 24 季財報表裡從未出現過的規模;單季 EPS 13.33 元,同樣創下新高,但年增率只有 11.2%,遠低於上半年動輒 162%、81% 的成長幅度。原因不在本業轉弱,而是去年同期(2025 年第三季)的 EPS 11.99 元本身就墊得偏高,墊高的那部分主要來自一次性的業外收益,而不是本業賺的錢——把這個高基期效應排除後,本季的營業面其實比帳面年增率看起來更強。
EARNINGS SUMMARY
財報摘要
- 單季營收改寫紀錄:2026 年第三季單季合併營收 179.3 億元,年增 179.7%、季增 32.5%,是 2022 年以來單季新高;前三季(Q1~Q3)加總營收約 433.2 億元,data.txt 已交叉驗證與官方累計數一致。
- EPS 同步創高,但年增幅大幅收斂:單季 EPS 13.33 元,同樣是 2022 年以來單季新高,但年增只有 11.2%,遠低於 2026 年第一季的 +81.3% 與第二季的 +162.4%。
- 毛利率滑落到近八季低點,營益率反而逼近次高:毛利率 57.5%(去年同期 59.8%、上季 60.5%),是近八季(2024Q4 以來)最低;營益率卻達到 40.0%(去年同期 28.8%、上季 38.7%),僅次於 2026 年第一季的 40.5%,是近八季次高,顯示費用槓桿持續壓制毛利率下滑的影響。
- 去年同期的高基期是 EPS 增速放緩的關鍵:2025 年第三季 EPS 11.99 元那一季,毛利率 59.8%、營益率只有 28.8%,均明顯低於本季,但 EPS 反而遠高於多數周邊季度,代表當季淨利有相當一部分來自非經常性業外收益(詳見下方 EPS 趨勢段)。本季 EPS 年增率是跟這個偏高的基期比,數字才顯得保守。
- 進入第四季的月營收動能仍強:最新公布的單月營收(10 月)62.5 億元、年增 163.3%,但月減 8.8%;前十個月累計營收 495.7 億元、累計年增 124.2%。公司在申報資料中說明「業績持續展現強勁成長動能」。
QUARTERLY DETAIL
近期單季財務表
| 項目(單季) | 2026 Q3 | 2025 Q3(去年同期) | 2026 Q2(上季) | 年變化 |
|---|---|---|---|---|
| 營收 | 179.3 億 | 64.1 億 | 135.3 億 | +179.7% |
| 毛利率 | 57.5% | 59.8% | 60.5% | -2.3 個百分點 |
| 營益率 | 40.0% | 28.8% | 38.7% | +11.2 個百分點 |
| EPS | 13.33 元 | 11.99 元 | 12.15 元 | +11.2% |
※ 以上皆為單季數字,金額單位為新台幣,「億」為億元。單季數字取自 FinMind 單季合併財報;2026 年 Q1~Q3 官方累計數與單季加總已交叉比對一致。
EPS TREND
近八季 EPS 與獲利結構
| 季別 | 營收 | 毛利率 | 營益率 | EPS | EPS 年增 |
|---|---|---|---|---|---|
| 2024 Q4 | 60.4 億 | 59.7% | 25.8% | 3.49 元 | +84.7% |
| 2025 Q1 | 68.7 億 | 60.4% | 31.5% | 5.03 元 | +121.6% |
| 2025 Q2 | 64.6 億 | 65.4% | 34.0% | 4.63 元 | +38.6% |
| 2025 Q3 | 64.1 億 | 59.8% | 28.8% | 11.99 元 | +253.7% |
| 2025 Q4 | 85.8 億 | 60.8% | 34.8% | 6.03 元 | +72.8% |
| 2026 Q1 | 118.6 億 | 62.6% | 40.5% | 9.12 元 | +81.3% |
| 2026 Q2 | 135.3 億 | 60.5% | 38.7% | 12.15 元 | +162.4% |
| 2026 Q3 | 179.3 億 | 57.5% | 40.0% | 13.33 元 | +11.2% |
這張表最明顯的斷點在 2025 年第三季:那一季的營收與毛利率、營益率都不是這八季裡最高的,但 EPS 11.99 元卻遠高於前後幾季,代表當季淨利有一部分來自業外的非經常性收益,不是本業單季真實賺到的規模。本季(2026 年 Q3)剛好要跟這個偏高的基期比較,所以帳面 EPS 年增率只有 11.2%,看起來像是成長急凍,但把營益率拿出來看,本季 40.0% 其實是這八季裡的次高,僅次於 2026 年第一季的 40.5%,而且是在毛利率同時降到八季最低 57.5% 的情況下做到的——換算下來,單季營業利益(營收×營益率估算)約 71.7 億元,年增幅度遠高於營收本身的 179.7%,顯示本業的獲利能力並未因毛利率下滑而受損,反而是靠營業費用被規模稀釋撐住了。這次財報摘要未附上稅前淨利與業外收支明細,無法進一步確認本季是否同樣存在一次性項目,解讀時宜留一分保留。
GROWTH DRIVERS
關鍵動能與展望
電力電子與電源測試:AI 伺服器電源需求仍是主力
致茂近兩年營收放大的核心,一直是對應 AI 伺服器電源、電池與新能源相關的自動化檢測設備(ATE)產品線。公司在過去幾次法人說明會上表示,這條產品線的需求節奏跟著資料中心客戶的建廠與量產時程走,上半年營收已呈倍數成長,本季單季營收與營益率雙雙走高,顯示這股動能延續到第三季。
半導體與光子測試:SLT 放量,CPO 測試需求升溫
市場報導指出,第三季致茂的營收主力仍是系統級測試(SLT)與資料中心電源測試,公司管理層並表示全球主要 AI/HPC 業者已採用其系統級測試方案;同時光通訊與共同封裝光學(CPO)相關測試需求也同步增溫。這塊業務的毛利率結構與 ATE 不同,是近期毛利率上下擺動的重要變數之一。
產能擴張:高雄橋頭新廠與資本市場動作
市場報導提到,致茂規劃在高雄橋頭興建新廠以擴大投資,並評估發行海外存託憑證(ODR)等資本市場動作,用以支應產能需求。這類擴大投資的動作短期內會推升資本支出與折舊費用,中長期則是為了承接目前看到的訂單能見度,實際進度仍需後續公告確認。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收連三季加速:季增率由 2026 年第一季的 +38.2%、第二季的 +14.1%,到第三季重新拉高到 +32.5%,動能尚未見頂。
- 營業利益成長遠超營收:估算單季營業利益年增約 288%,遠高於營收本身的 +179.7%,代表費用槓桿持續發揮,獲利品質並未因毛利率下滑而受損。
- 高毛利測試需求結構性增溫:系統級測試(SLT)及光通訊/CPO 相關測試需求同步升溫,是公司近兩年產品組合轉向的主軸。
主要風險
- 毛利率連續走低:本季 57.5% 是近八季最低,若出貨組合持續往低毛利品項傾斜,毛利率的壓力可能延續到第四季。
- EPS 比較基礎正在改變:本季 11.2% 的 EPS 年增率已反映去年同期的高基期效應,之後幾季若再遇到類似的業外收益干擾,年增率解讀仍需拆開本業與業外來看。
- 擴產帶來的費用與折舊壓力:新廠與資本市場動作若陸續落地,短期會推升營業費用與折舊,一旦營收成長動能放緩,目前逼近次高的營益率可能提前見頂。
下季該追蹤的三個數字:第一,毛利率能否止跌回升——本季 57.5% 已跌破 60% 且是近八季最低,若第四季續探低於 57%,代表產品組合對毛利率的稀釋還沒結束;若回升到 60% 以上,則本季的下滑比較像單季出貨結構造成的波動。第二,營益率能否守住 40% 附近——本季 40.0% 僅次於 2026 年第一季的 40.5%,若營業費用隨擴廠與資本支出增加而上升,營益率有可能從目前的高原回落。第三,月營收年增率的收斂速度——10 月單月年增已從第三季的三位數降到 163.3%,且單月較 9 月下滑 8.8%,接下來幾個月若年增率進一步收斂到百分之百以下,代表基期效應開始反映在月度數字上,是觀察第四季動能是否真正放緩的早期訊號。
SOURCES
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- Yahoo 股市 2360 致茂
- HiStock 2360 致茂
附註:本文財務數字擷取日期為 2026 年 11 月 19 日,季度數字為單季合併報表,取自 FinMind 單季合併財報;月營收為證交所申報之當月與累計數。2026 年 Q1~Q3 官方累計營收已與單季加總交叉比對一致。產業背景與公司展望參考公開新聞報導與法人說明會公開資訊,僅作背景說明,不作為財務數字依據。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。