
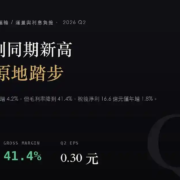
台灣高鐵(2633)2026Q2 財報分析:營收再創同期新高,獲利卻被成本追平
台灣高鐵 2026 年第二季的重點,是一個看起來矛盾的組合:單季營收 139.22 億元,年增 4.2%,是歷年第二季的新高;但稅後淨利只有 16.56 億元,年增 1.8%。營收往上走了四個百分點,獲利卻幾乎停在原地。
原因不在需求,而在成本結構。這一季營業成本年增 5.2%,比營收的 4.2% 跑得更快,毛利率因此從去年同期的 41.95% 降到 41.39%,營益率從 38.09% 降到 37.11%。再往下,營業外收支淨支出 32.36 億元,等於把 51.67 億元的營業利益吃掉了 62.6%,稅前淨利只剩 19.31 億元、年減 0.9%。
這是一家特許經營的軌道運輸公司典型的損益樣貌:營收端相當穩定、成本端高度固定、業外端被龐大的利息與攤銷長期壓著。以下用單季財報數字,把這三段拆開來看。
財報摘要
- 單季營收 139.22 億元,年增 4.2%、季增 0.2%。這是高鐵單季營收首次站上 139 億元關卡,也是歷年第二季的最高水準(去年同期 133.61 億元)。上半年累計營收 278.12 億元,累計年增 4.0%。
- 單季毛利率 41.39%、營益率 37.11%,兩項都比去年同期倒退。毛利率年減 0.56 個百分點、營益率年減 0.98 個百分點。癥結在營業成本年增 5.2%(81.60 億元對去年同期 77.56 億元),增幅高於營收的 4.2%。
- 營業外收支淨支出 32.36 億元,較去年同期的 31.41 億元再增加約 0.95 億元。這一項讓營業利益 51.67 億元一路縮到稅前淨利 19.31 億元,稅前淨利因此年減 0.9%,是本季唯一衰退的損益科目。
- 單季稅後淨利 16.56 億元,年增 1.8%;稅後淨利率 11.90%,較去年同期的 12.17% 略降。本季有效稅率 14.2%,低於去年同期的 16.5%,這也是稅後淨利能維持正成長、而稅前淨利卻年減的原因。
- 單季 EPS 0.30 元,去年同期 0.29 元。需要提醒的是,EPS 只取到小數第二位,0.29 元到 0.30 元的一分錢差距就等於 3.4%——這個百分比的訊息量,明顯低於稅後淨利本身的 +1.8%。看這家公司時,絕對金額比 EPS 年增率可靠。
近期單季財務表
| 項目(單季) | 2026Q2 | 2025Q2 | 2026Q1 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 139.22 億 | 133.61 億 | 138.91 億 | +4.2% |
| 營業成本 | 81.60 億 | 77.56 億 | 73.83 億 | +5.2% |
| 營業毛利 | 57.62 億 | 56.05 億 | 65.08 億 | +2.8% |
| 毛利率 | 41.39% | 41.95% | 46.85% | -0.56 個百分點 |
| 營業利益 | 51.67 億 | 50.89 億 | 60.05 億 | +1.5% |
| 營益率 | 37.11% | 38.09% | 43.23% | -0.98 個百分點 |
| 營業外收支淨額 | -32.36 億 | -31.41 億 | -35.46 億 | 淨支出增加 0.95 億 |
| 稅前淨利 | 19.31 億 | 19.48 億 | 24.59 億 | -0.9% |
| 稅後淨利 | 16.56 億 | 16.27 億 | 20.98 億 | +1.8% |
| 稅後淨利率 | 11.90% | 12.17% | 15.10% | -0.27 個百分點 |
| 每股盈餘(EPS) | 0.30 元 | 0.29 元 | 0.37 元 | +3.4% |
單位:新台幣。以上皆為單季數字(非累計),來源為 FinMind 合併財務報表。營業成本、營業外收支淨額為以營收減毛利、稅前淨利減營業利益推算。本季已與證交所公布的 2026 年上半年累計綜合損益表交叉驗證,單季加總與官方累計數完全一致(誤差 0.00%)。
近九季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 |
|---|---|---|---|---|
| 2024Q2 | 0.29 元 | 持平 | 43.23% | 39.62% |
| 2024Q3 | 0.25 元 | +13.6% | 41.94% | 38.54% |
| 2024Q4 | 0.24 元 | -52.0% | 43.12% | 39.47% |
| 2025Q1 | 0.33 元 | -10.8% | 46.50% | 42.88% |
| 2025Q2 | 0.29 元 | 持平 | 41.95% | 38.09% |
| 2025Q3 | 0.27 元 | +8.0% | 41.38% | 37.63% |
| 2025Q4 | 0.28 元 | +16.7% | 43.22% | 38.82% |
| 2026Q1 | 0.37 元 | +12.1% | 46.85% | 43.23% |
| 2026Q2 | 0.30 元 | +3.4% | 41.39% | 37.11% |
這張表最該注意的是季節性,而不是趨勢。九個季度裡,毛利率最高的兩季都落在第一季(2025Q1 的 46.50%、2026Q1 的 46.85%),最低的則集中在第二、第三季(41.38% 至 41.95%)。原因很直觀:農曆春節與連續假期集中在第一季,而高鐵的路線、班表、車隊與人力是固定的,多載的旅客幾乎沒有增加多少變動成本,全部落到毛利。
反過來說,第二季是這條曲線的低點區間。把 2026Q2 的 41.39% 拿去跟 2026Q1 的 46.85% 比並沒有意義,該比的是 2025Q2 的 41.95%——比出來是退步 0.56 個百分點。這才是本季真正的訊號:在同一個季節位置上,成本效率略微下滑。
獲利品質方面,本季沒有看到一次性業外挹注。稅前淨利 19.31 億元低於營業利益 51.67 億元,落差 32.36 億元屬於淨支出,與去年同期的 31.41 億元、上一季的 35.46 億元同屬經常性水準,主要來自長期借款的利息費用。換句話說,這一季的獲利完全是本業做出來的,也完全被固定的財務負擔壓著——兩件事同時成立。
關鍵動能與展望
一、票價近 20 年沒動,營收成長幾乎等於運量成長
高鐵自 2007 年通車以來,票價已經將近 20 年未曾調整。這件事對閱讀財報有一個直接的好處:在票價不變的前提下,營收年增 4.2% 基本上就等於旅運量成長 4.2% 上下,中間只有票種組合(標準車廂/商務車廂/自由座、早鳥與各式優惠)造成的小幅差異。
證交所月營收申報也支持同一方向:2026 年 6 月單月營收 44.12 億元,年增 2.8%、月增 -6.3%(六月無連續假期,月減屬於正常季節波動);1 至 6 月累計 278.12 億元,累計年增 4.0%。
運量的中期軌跡也還在往上。依交通部與媒體報導,高鐵 2025 年全年旅運量為 8,207 萬人次,2026 年度預估將達 8,387.7 萬人次,年增約 180 萬人次;累計旅運人次並已於 2026 年 3 月前後跨越 10 億人次。需求端沒有問題,這一季的壓力全部來自成本端。
二、成本增速跑贏營收,是折舊與維修的結構性壓力
本季營業成本 81.60 億元、年增 5.2%,高於營收年增的 4.2%,兩者之間的一個百分點差距,就是毛利率退掉 0.56 個百分點的來源。
高鐵的營業成本結構與一般製造業非常不同:占最大宗的是折舊與特許經營權攤銷,其次才是維修、電力與人事。折舊與攤銷是排定好的、不隨運量調整;維修費用則隨著車輛與軌道服役年限拉長而逐年墊高。這代表成本這一端的向上壓力是結構性的,不太可能靠單季的營運調整壓回去。
補充一個背景:高鐵的特許期間在 2015 年財務改善方案後由 35 年延長至 70 年,占總資產近九成的特許經營權因此得以拉長攤銷年限、每年攤提金額大幅下降,這是公司此後能穩定獲利的關鍵制度性安排。也正因如此,攤銷這一塊短期內不會再有類似的一次性改善空間,成本的自然增長會直接反映在毛利率上。
三、利息負擔是最大的一道關卡,新車將同時帶來運能與折舊
本季最值得記住的一個比例是:營業利益 51.67 億元,到稅前淨利只剩 19.31 億元,中間蒸發 62.6%。這 32.36 億元的業外淨支出,主要就是興建期累積下來的長期借款利息。過去幾季這個比重分別是 2025Q2 的 61.7%、2026Q1 的 59.0%,本季略為惡化。
這也解釋了為什麼高鐵的營收與營業利益看起來相當漂亮,落到每股盈餘卻只有零點三元的量級——本業每改善一塊錢,稅前只留得住不到四毛。要讓 EPS 出現有感的變化,要嘛營業利益跳一個量級,要嘛負債結構出現變化,單靠 4% 的營收成長很難。
接下來的變數集中在兩件事。第一是新世代列車 N700ST:依媒體報導,首批車輛預計於 2026 年 7 月底交車,全數上線後運能可增加約 25%,時程有機會在 2027 年中陸續達成。但新車同時意味著新的資本支出與新的折舊費用,運能與成本何者先反映在損益表上,會是 2027 年損益的關鍵。
第二是票價。交通部已於 2026 年 4 月公告新的基本費率標準,高鐵票價形式上已達到可調整的門檻;不過公司明確表示,在 N700ST 正式投入營運之前票價維持不變,交通部長也表態暫不討論。這代表帳上存在一個尚未動用的營收槓桿,但啟用時點由公司與主管機關掌握,不在財報可預測的範圍內。
另外,高鐵南延屏東已於 2026 年 1 月 22 日進入二階環境影響評估,目標 2027 年審查通過。這條路線對損益的影響要到更遠的未來才會出現,現階段只是需要記在背景裡的長期變數。
下季觀察指標與風險
- 營收動能沒有中斷:單季營收 139.22 億元創歷年第二季新高,上半年累計 278.12 億元、年增 4.0%,6 月單月 44.12 億元、年增 2.8%,運量端仍在穩定成長。
- 上半年整體優於單季表現:上半年稅後淨利 37.54 億元、年增 7.6%,累計 EPS 0.67 元(去年同期 0.62 元),第一季的高毛利季撐住了半年度的成績。
- 票價調整門檻已達成:交通部 2026 年 4 月公告新基本費率標準,這是一個帳上尚未動用、且不需增加成本的營收變數。
- 成本增速持續高於營收:本季營業成本年增 5.2%、營收年增 4.2%,毛利率與營益率同步下滑。折舊、特許權攤銷與維修屬結構性成本,不易靠短期營運壓回。
- 業外淨支出仍吃掉營業利益六成以上:本季 32.36 億元、占營業利益 62.6%,比重較去年同期的 61.7% 略為擴大。本業的改善很難完整落到稅後。
- 新車帶來的折舊與票價的不確定性:N700ST 投入營運後折舊與攤銷將墊高,運能貢獻與成本增加之間有時間差;票價調整雖已達門檻,但公司自行綁在新車上線之後,時點無法從財報推估。
下季該追蹤的三個數字
- 第三季毛利率能否守住 41.4% 以上:2025Q3 的 41.38% 是近九季低點,第三季本身又是季節性淡季。若 2026Q3 跌破這個水準,代表成本增速高於營收的情況不是單季現象,而是延續的趨勢。
- 營業成本年增率能否回落到營收年增率之下:本季是 5.2% 對 4.2%,成本快了一個百分點。這兩條線的相對位置,是判斷毛利率壓縮會不會繼續的最直接指標。
- 業外淨支出占營業利益的比重能否降到 60% 以下:本季 62.6%、2025Q2 為 61.7%、2026Q1 為 59.0%。這個比重反映財務負擔的變化,也決定了本業改善有多少能真正留到稅後淨利。
資料來源
- 公開資訊觀測站(財務報表與重大訊息原始出處)
- 臺灣證券交易所 OpenAPI(每月營業收入彙總表 t187ap05、綜合損益表 t187ap06)
- FinMind(TaiwanStockFinancialStatements 單季合併財報)
- 台灣高鐵公司官方網站(票價產品、營運資訊與投資人關係)
- 政府資料開放平臺-高鐵運量統計表
- 財報狗 2633 台灣高鐵
- 鉅亨網 2633 台灣高鐵
- Yahoo 股市 2633 台灣高鐵
附註:本文財務數字擷取日期為 2026 年 8 月 11 日,季度數字為單季合併報表,月營收為證交所申報之當月與累計數,2026 年上半年累計數已與單季加總交叉驗證一致。本文聚焦運量、成本結構與財務負擔等營運面指標,不涉及任何價格或分配層面的討論。內容由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。