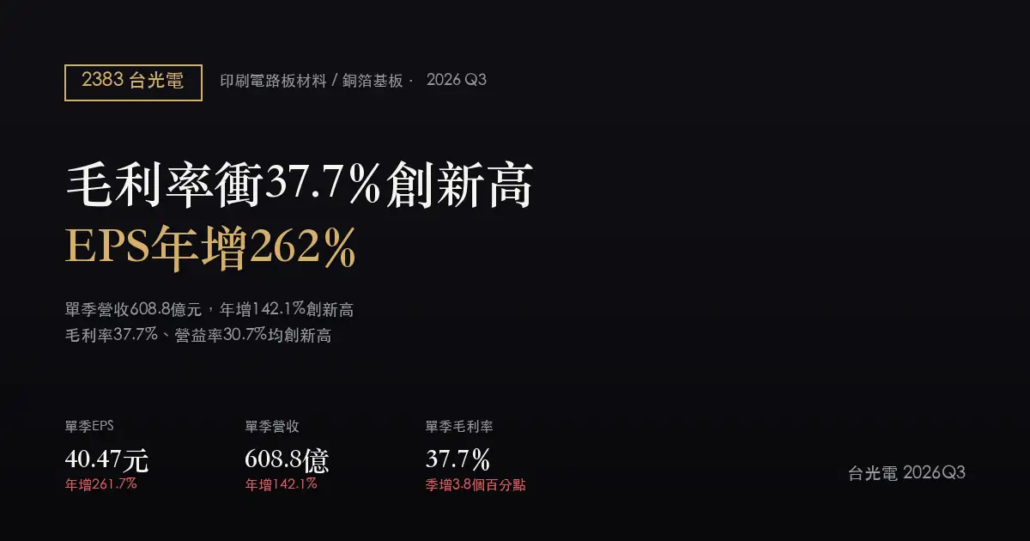
台光電(2383)2026Q3 財報分析:毛利率連三季走高至37.7%創新高,EPS年增262%
2026Q3 單季 EPS
40.47 元
年增 261.7%
2026Q3 單季營收
608.8 億
年增 142.1%
2026Q3 單季毛利率
37.7%
季增 3.8 個百分點
2026Q3 單季營益率
30.7%
年增 10.9 個百分點
上一季財報留下一個明確的問題:單季毛利率一口氣跳升 4.43 個百分點到 33.85%,對應的是公司自第二季起全產品調漲售價至少一成;但同時也提醒,這種幅度的位移比較像一次性的價格重設,第三季起比較基礎已含新售價,毛利率要再往上就得靠產品組合,不能再靠調價。這一季的數字給出的答案是:毛利率沒有停下來,反而再跳升 3.8 個百分點到 37.7%,是本文資料涵蓋的 2022 年以來最高。更關鍵的是,營業費用率這一季完全沒有進一步下降,維持在 7.0%,與上一季一致——換句話說,這次的營益率推升(季增同樣 3.8 個百分點到 30.7%)完全是毛利率自己撐起來的,不是靠費用槓桿再度壓低成本。上一季示警的「漲價紅利難以重複」,至少在這一季還沒有發生。
EARNINGS SUMMARY
財報摘要
- 營收年增連三季加速,創下資料涵蓋期間新高:單季營收 608.8 億元,年增 142.1%,季增 28.8%。年增率從 2026Q1 的 52.5%、2026Q2 的 110.0%,連續第三季加速到 142.1%,是 2022 年以來最高的單季年增率。
- 毛利率連三季走高,單季跳升幅度超越上一季:單季毛利率 37.7%,季增 3.8 個百分點、年增 7.6 個百分點,續創 2022 年以來新高。這是毛利率連續第三季上升(29.4% → 33.9% → 37.7%),也是上一季單季跳升 4.43 個百分點之後,再一次出現超過 3 個百分點的季增。
- 營業費用率維持在 7.0%,與上一季持平:本季營益率的改善全部來自毛利率。依推算,營業費用率本季與上一季同為 7.0%,較去年同期的 10.3% 明顯偏低;但本季並未像上一季那樣再進一步下滑,顯示費用端的壓縮空間已趨近當前規模下的極限。
- 營益率首度站上三成:單季營益率 30.7%,季增 3.8 個百分點、年增 10.9 個百分點,是 2022 年以來新高,也是這張資料表上首次出現單季營益率超過 30%。
- 獲利成長與營業利益成長幾乎完全同步:依推算,單季營業利益季增 46.9%,與 EPS 季增 46.9% 幾乎完全一致,顯示本季獲利成長集中在本業,沒有明顯的業外或股本稀釋干擾。EPS 年增 261.7% 略低於推算營業利益年增 275.3%,差距不大,本季資料未揭露稅前淨利與業外損益細項,無法進一步拆解確認原因。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 608.8 億 | 251.5 億 | 472.8 億 | +142.1% |
| 營業毛利(推算) | 229.5 億 | 75.7 億 | 160.3 億 | +203.3% |
| 毛利率 | 37.7% | 30.1% | 33.9% | +7.6 個百分點 |
| 營業費用(推算) | 42.6 億 | 25.9 億 | 33.1 億 | +64.5% |
| 營業費用率(推算) | 7.0% | 10.3% | 7.0% | -3.3 個百分點 |
| 營業利益(推算) | 186.9 億 | 49.8 億 | 127.2 億 | +275.3% |
| 營益率 | 30.7% | 19.8% | 26.9% | +10.9 個百分點 |
| 每股盈餘(EPS) | 40.47 元 | 11.19 元 | 27.55 元 | +261.7% |
單位:新台幣。營業收入、毛利率、營益率、EPS 為 FinMind 單季合併財報數字,以上皆為單季數字(非累計);營業毛利、營業費用、營業利益則以公告之毛利率/營益率(四捨五入至小數一位)乘以營業收入推算,可能與公司正式財報數字有小幅捨入差異。依臺灣證券交易所月營收申報,前三季(1–9 月)累計營收 1,412.3 億元、累計年增 103.7%,與單季加總 1,412.2 億元一致(誤差 0.0%)。
8 QUARTERS
近八季 EPS 與獲利結構
| 季別 | 單季 EPS | 年增率 | 毛利率 | 營益率 | 營收年增率 |
|---|---|---|---|---|---|
| 2024Q4 | 7.67 元 | +31.1% | 28.4% | 19.0% | +44.1% |
| 2025Q1 | 10.01 元 | +73.8% | 30.4% | 20.9% | +68.0% |
| 2025Q2 | 10.02 元 | +41.5% | 30.3% | 20.6% | +45.7% |
| 2025Q3 | 11.19 元 | +53.3% | 30.1% | 19.8% | +44.0% |
| 2025Q4 | 10.44 元 | +36.1% | 28.6% | 19.8% | +34.3% |
| 2026Q1 | 14.90 元 | +48.9% | 29.4% | 21.6% | +52.5% |
| 2026Q2 | 27.55 元 | +174.9% | 33.9% | 26.9% | +110.0% |
| 2026Q3 | 40.47 元 | +261.7% | 37.7% | 30.7% | +142.1% |
這張表上看得出來,毛利率、營益率與營收年增率三條線幾乎同步往上走,而且都在近三季出現明顯轉折。毛利率從 2026Q1 的 29.4%,連兩季跳升到 33.9%、37.7%,是表上最高的三個數字;營益率同樣連三季上升到 30.7%,第一次站上三成。營收年增率從 2025Q4 的 34.3%,連三季加速到 52.5%、110.0%、142.1%,也是表上最高點。EPS 的放大更明顯:單季 EPS 從 2026Q1 的 14.90 元,連兩季翻倍到 27.55 元、40.47 元,年增率從 48.9% 一路拉高到 261.7%。把前三季單季 EPS 直接加總,是 14.90 + 27.55 + 40.47 = 82.92 元,已經是 2025 年全年 EPS 合計 41.66 元的 199%——等於前三個季度就已經賺出接近兩倍於去年全年的每股獲利,且第四季尚未計入。本文資料未揭露業外損益細項,無法確認本季獲利有無一次性項目,但從毛利率與營益率同步墊高、費用率持平的結構來看,目前並無明顯的業外墊高痕跡。
GROWTH DRIVERS
關鍵動能與展望
一、毛利率連三季走高,上季示警的「一次性」疑慮本季未現
上一季財報已經把毛利率跳升的性質定調為比較接近一次性的價格重設,理由是第三季起比較基礎裡已經含有漲價後的售價,毛利率再往上必須靠產品組合而非再一次調價。這一季的結果是毛利率又跳升了 3.8 個百分點,幅度比上一季的 4.43 個百分點略小,但方向完全沒有反轉,反而刷新了本文資料涵蓋期間(2022 年以來)的新高。值得留意的是,本季營業費用率維持在 7.0%,與上一季一致,沒有再進一步下降——這代表這一次的毛利率改善,不是來自規模放大後費用被攤薄的效果,而是單位獲利能力本身又往上墊了一層。本季資料未提供公司對毛利率驅動因素的最新說明,是否來自更高毛利的產品組合(如升級版 M8 出貨佔比提高)、原物料成本回落,或是其他因素,仍需等候公司後續公告或法人說明會釐清。
二、營收年增連三季加速至 142.1%,但季增速度已見放緩
單季營收 608.8 億元,年增率從 2026Q1 的 52.5%、2026Q2 的 110.0%,連續第三季加速到 142.1%,是 2022 年以來最高的單季年增率。不過用季增率來看,走勢出現了轉折:2026Q1 季增 32.7%、2026Q2 季增 43.0%,連兩季加速;本季季增 28.8%,是連兩季加速之後的第一次放緩。月營收申報資料顯示,9 月單月營收年增 168.9%,但月增只有 6.9%,公司說明為「受惠於 AI 伺服器成長力道」。整體來看,營收的絕對規模與年增率仍處於資料涵蓋期間的高點,但單季與單月的環比增速已不若上一季凌厲,是否只是單季波動,還是產能開出節奏階段性趨緩,需要下一季的數字才能確認。
三、累計表現已大幅超越 2025 全年,第四季能否延續是後續關鍵
依月營收申報,前三季累計營收 1,412.3 億元、累計年增 103.7%,已達 2025 年全年營收 942.7 億元(四季單季加總)的 149.8%;前三季單季 EPS 合計 82.92 元,也已達 2025 年全年 EPS 合計 41.66 元的 199%。上一季財報已揭露,公司規劃在台灣、中國、馬來西亞、泰國與美國同步擴大投資,目標 2027 年底總月產能達 945 萬張,升級版 M8 以上產品比重目標從目前六成以上提高到 2027 年底八成五以上,更高規格的 M9 材料預計 2026 年下半年開始出貨。本季資料未提供這些規劃的最新進度數字,上述產能與產品世代布局仍屬既有揭露內容,而非本季新公告,實際執行進度有待公司後續公告確認。
WHAT TO WATCH
下季觀察指標與風險
已浮現的正面訊號
- 毛利率連三季攀升且費用率未惡化:37.7% 創 2022 年以來新高,營業費用率維持在 7.0%,顯示本季獲利能力的提升集中在本業毛利,而非費用端一次性效果。
- 獲利成長與營業利益幾乎同步:依推算,營業利益季增 46.9% 與 EPS 季增 46.9% 幾乎完全一致,本季看不出明顯的業外或股本稀釋干擾。
- 累計表現大幅超越去年全年:前三季單季 EPS 合計已達 2025 年全年的 199%,營收年增率連三季加速並創下資料涵蓋期間新高。
需要盯住的風險
- 營收季增速度已見放緩:由上一季的 43.0% 降至本季 28.8%,打斷連兩季加速的軌跡,須留意是單季波動,還是產能開出或拉貨節奏階段性趨緩的訊號。
- 毛利率連續跳升的驅動因素本季未獲公司新說明:若背後是產品組合以外、較難延續的短期因素,未來毛利率是否能維持在 37% 以上仍有不確定性。
- 比較基期持續墊高:本季營收 608.8 億元、EPS 40.47 元若成為新基期,後續任何季度的年增率都會快速收斂,延續上一季已提示的同一類風險。
NEXT QUARTER
下季該追蹤的三個數字
- 毛利率能否守在 37% 以上:本季 37.7% 已是連三季創新高,若下一季回落到 35% 以下,代表這波毛利率擴張的動能已轉弱;若能維持或再上,則顯示漲價與產品組合紅利仍在延續。
- 營業費用率是否反彈:本季與上季同為 7.0%,是營益率站上三成的另一支撐。若反彈至 8% 以上,即使毛利率持平,營益率的高點也難以延續。
- 單季營收季增率能否重回雙位數高段:本季 28.8% 已較上季 43.0% 放緩,若下一季進一步降到個位數,代表產能開出速度或客戶拉貨節奏出現變化;若重回 30% 以上,則顯示本季的放緩僅是階段性波動。
SOURCES
資料來源
- 公開資訊觀測站(財務報表、月營收申報與重大訊息原始出處)
- Yahoo 股市|台光電 2383
- HiStock|台光電 2383
- FinMind(TaiwanStockFinancialStatements 單季合併財務報表)
附註:資料擷取日期 2026 年 10 月 31 日。本文財務數字擷取自 FinMind 單季合併財報與證交所月營收申報,已標明單季或累計;產能、產品世代與資本支出規劃屬公司既有揭露內容,非本季新公告。本文由 AI 依公開資訊整理,可能有誤,請以公司正式公告為準,不構成投資建議。