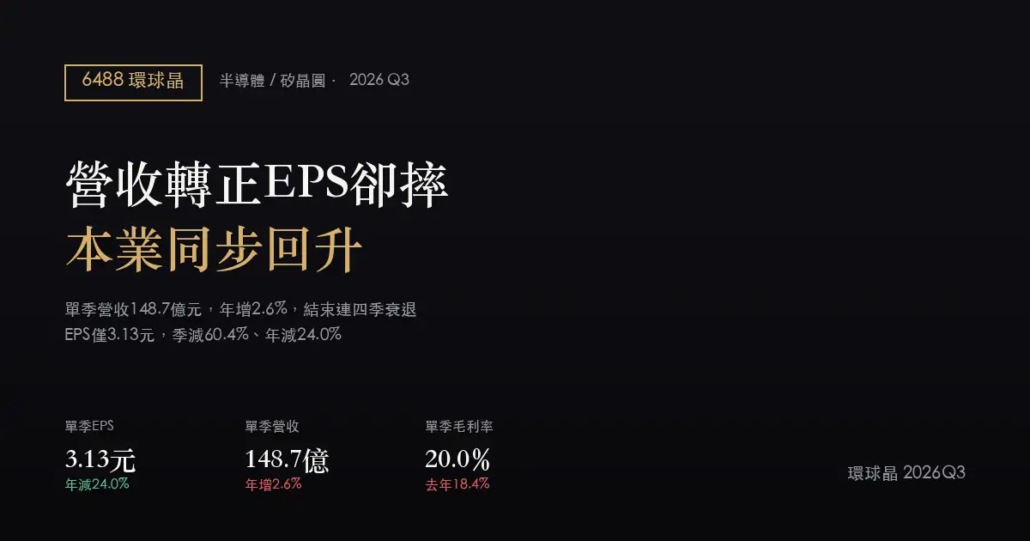
環球晶(6488)2026Q3 財報分析:營收結束連四季衰退,EPS卻季減六成
2026Q3 單季 EPS
3.13 元
年減 24.0%
單季營收
148.7 億
年增 2.6%
單季毛利率
20.0%
去年同期 18.4%
單季營業利益率
9.8%
年增 1.3 個百分點
環球晶(6488)2026 年第三季單季 EPS 3.13 元,比上一季的 7.90 元少了 60.4%,也比去年同期的 4.12 元少了 24.0%——單看這個數字,像是一份轉弱的財報。但把營收和毛利拉出來看,方向卻完全相反:單季營收 148.7 億元,年增 2.6%,結束了自 2025 年第三季以來連續四個季度的營收年減;毛利率 20.0%、營業利益率 9.8%,兩者都比去年同期的 18.4% 與 8.5% 來得高,營業利益率甚至比上一季的 9.3% 還要再進一步。換句話說,本業這一季其實是往好的方向走,EPS 卻又掉回去年同期以下——這正是上一季文章點名過的風險:業外(主要是持有的德商世創 Siltronic 股票市值評價)這個科目,方向似乎又翻了一次。
EARNINGS SUMMARY
財報摘要
- 營收年增轉正,結束連四季衰退:單季營收 148.7 億元,年增 2.6%,是 2025 年第三季以來(連續四個季度年減)首次重新轉正;季增方面則為 -2.3%,季減幅度不大,較接近季節性波動。
- 毛利率、營業利益率同步優於去年同期:毛利率 20.0%(去年同期 18.4%、上季 20.6%),營業利益率 9.8%(去年同期 8.5%、上季 9.3%)。以營收乘上比率推算,單季營業利益約 14.6 億元,年增約 18.3%、季增約 3.0%,是本業連續第二季止穩回升。
- EPS 卻同時季減六成、年減兩成四:單季 EPS 3.13 元,較上季 7.90 元少 60.4%,較去年同期 4.12 元少 24.0%。本業指標(毛利率、營業利益率)同步改善,EPS 卻反向下滑,顯示損益表下段(業外收支、所得稅或非控制權益)這一季對獲利是負面貢獻,但本次資料集未提供業外收支與稅前淨利的絕對金額,無法進一步拆解具體科目與金額。
- 上一季 EPS 暴增主要是業外墊高,這一季像是方向反轉:上一季(2026Q2)EPS 7.90 元遠高於本業表現所能支撐的水準,當時已知主要來自世創持股市值評價的未實現利益;這一季本業持續改善但 EPS 反而走低,與上一季的「本業弱、EPS強」恰好對調成「本業強、EPS 弱」,再次說明只看 EPS 容易誤判環球晶當季的實際經營方向。
- 9 月單月營收(母公司自結,口徑不同於合併季報)月增 7.6%、年減 13.1%:累計前 9 個月營收 440.7 億元,年減 4.4%。這份月營收是公司個體財報口徑,與上方合併季報的範圍不同,不能直接相加比對,僅作為近期走勢的輔助參考。
| 項目(單季) | 2026Q3 | 2025Q3 | 2026Q2 | 年變化 |
|---|---|---|---|---|
| 營業收入 | 148.7 億 | 144.9 億 | 152.1 億 | +2.6% |
| 營業毛利(約,營收×毛利率推算) | 29.7 億 | 26.7 億 | 31.3 億 | +11.6% |
| 毛利率 | 20.0% | 18.4% | 20.6% | +1.6 ppt |
| 營業利益(約,營收×營益率推算) | 14.6 億 | 12.3 億 | 14.2 億 | +18.3% |
| 營業利益率 | 9.8% | 8.5% | 9.3% | +1.3 ppt |
| 基本 EPS | 3.13 元 | 4.12 元 | 7.90 元 | -24.0% |
金額單位為新台幣,「億」為億元;標註「約」的欄位是以 FinMind 單季營收乘上同期毛利率/營益率反推所得的估算值,非公司公告的絕對金額,實際數字請以公開資訊觀測站之合併損益表為準。
EPS TREND
近八季 EPS:業外科目主導的獲利曲線
| 季別 | 營收(億元) | 毛利率 | 營業利益(約,億元) | 基本 EPS(元) |
|---|---|---|---|---|
| 2024Q4 | 163.4 | 30.1% | 35.8 | 0.87 |
| 2025Q1 | 155.9 | 26.4% | 25.9 | 3.05 |
| 2025Q2 | 160.1 | 25.8% | 24.3 | 3.52 |
| 2025Q3 | 144.9 | 18.4% | 12.3 | 4.12 |
| 2025Q4 | 145.0 | 25.7% | 23.8 | 4.61 |
| 2026Q1 | 139.8 | 20.8% | 14.8 | 3.97 |
| 2026Q2 | 152.1 | 20.6% | 14.2 | 7.90 |
| 2026Q3 | 148.7 | 20.0% | 14.6 | 3.13 |
這張表最值得注意的是,本業(以推算的營業利益估算)其實已經連續兩季止穩:從 2025 年第三季的 12.3 億元低點,緩步回到 2026 年第二季的 14.2 億元、第三季的 14.6 億元,波動幅度不大。但 EPS 這一欄的起伏卻大得多:2024 年第四季本業利益並不差(35.8 億元),EPS 卻只有 0.87 元,當時已知主因是業外認列大幅損失;2026 年第二季本業利益是八季以來倒數第二低(14.2 億元),EPS 卻衝上 7.90 元、全表最高,當時主因是世創持股的市價評價利益。到了這一季,本業利益續創八季以來新高(14.6 億元),EPS 卻又滑落到 3.13 元。同一個業外科目,在不到兩年內製造出至少三次「本業與 EPS 方向相反」的情況——這代表單看 EPS 判斷環球晶單季表現,風險相當高,營業利益才是追蹤本業復甦進度較可靠的指標。
GROWTH DRIVERS
關鍵動能與展望
營收年增轉正,是否確認本業復甦仍待下季驗證
單季營收 148.7 億元、年增 2.6%,結束了連續四個季度的年減,是這份財報本業面最值得留意的訊號。不過季增為 -2.3%,顯示這次轉正主要是「不再比去年差」,還不是強勁的環比成長;加上 9 月單月營收(母公司自結)月增 7.6%、但年減 13.1%,與合併口徑的季資料方向不完全一致,說明復甦的力道目前仍須靠接下來幾個月的月營收公告持續確認,而不是一次性的結論。
業外科目:一個持續存在、尚待下季正式數字拆解的變數
上一季財報已經確認,環球晶持有的世創(Siltronic AG)股權是透過損益按公允價值衡量的金融資產,每季依市價重評價、直接影響損益表,且屬於非現金項目。這一季 EPS 在本業指標改善的情況下反而走弱,方向上與這個科目的特性相符,但本次資料集只提供毛利率、營益率與 EPS 等比率與每股數字,沒有業外收支與稅前淨利的絕對金額,因此無法在這篇文章中具體量化這一季的業外貢獻,須等正式合併損益表公布後再行確認。
產業端傳出新一輪調價訊息,但落地時間點仍不明確
市場供應鏈調查報導指出,矽晶圓產業自今年下半年起陸續出現新一輪長約調價動作,法人並預期部分產品規格的長約在明年續約時可能有進一步的價格調整;但這類長約調整通常要等既有合約到期才會反映到損益表,對單一季度財報的實際貢獻需要時間才能顯現,也不是公司自己公布的財務數字,僅供觀察產業氛圍參考。
WHAT TO WATCH
下季觀察指標與風險
正面訊號
- 單季營收年增轉正為 2.6%,結束連續四季年減,是本業面近期最明確的轉折訊號。
- 毛利率 20.0%、營業利益率 9.8% 雙雙優於去年同期,且營業利益率較上季再進一步,推算營業利益連續兩季回升。
- 產業面傳出新一輪長約調價訊息,若陸續反映到合約,對毛利率有中期支撐的想像空間。
主要風險
- EPS 季減 60.4%、年減 24.0%,與本業改善方向相反,業外或稅項科目的波動尚未看到穩定下來的訊號。
- 營收季增為 -2.3%,轉正主要來自低基期,環比動能是否延續仍待下季確認。
- 9 月單月營收(母公司口徑)年減 13.1%,與合併季報的年增方向不一致,顯示近期走勢仍有雜訊,需要更多月營收數字交叉確認。
NEXT QUARTER
下季該追蹤的三個數字
EPS 能否回到去年同期 4.12 元以上——本季 3.13 元仍低於去年同期,若下季本業持續改善卻又低於這個水準,代表業外或稅項科目仍在拖累獲利,而非單季擾動。
營收年增能否連續第二季維持正值——本季 +2.6% 剛結束連四季年減,下季若再度轉負,代表這次轉正只是基期效應,還不是穩定的復甦。
10 月、11 月單月營收年增率的方向——9 月單月營收年減 13.1%(母公司口徑),若接下來幾個月的公告維持年減,會與合併季報呈現的年增方向出現矛盾,須留意是否反映短期雜訊。
SOURCES
資料來源
附註:本文財務數字(單季營收、毛利率、營業利益率、基本 EPS 及其年增率/季增率)全數取自 FinMind 單季財報資料庫,營業毛利與營業利益之絕對金額為營收乘上比率之推算值,非公司公告數字。月營收數字取自公司最新月營收自結(母公司口徑)。資料擷取日期為 2026 年 11 月 7 日。公司背景資訊參考公開新聞報導整理,僅作為背景說明,未引用其中之財務數字。本文由 AI 依公開資訊整理,不構成投資建議。